Online-Casino mit Wero bezahlen: Status, Gründe & Alternativen für Österreich
 Available in US
Wer nach Online-Casinos sucht, die Wero als Zahlungsmethode akzeptieren, stößt auf eine ernüchternde Realität: Diese Option existiert 2026 schlicht nicht. Nicht in Österreich, nicht in Deutschland, nicht in den anderen Märkten, in denen Wero seit 2024 verfügbar ist. Das neue europäische Zahlungssystem hat Casino-Transaktionen nicht im Angebot, und das hat nachvollziehbare technische und regulatorische Gründe.
Die zentrale Frage für österreichische Spieler lautet also nicht „welches Casino akzeptiert Wero“, sondern „welche vergleichbar schnellen und sicheren Alternativen funktionieren tatsächlich“. Dieser Ratgeber klärt den Status von Wero, erklärt die Hintergründe der Nicht-Verfügbarkeit und zeigt, mit welchen Methoden Einzahlungen in österreichischen und international lizenzierten Casinos in Sekunden abgewickelt werden. EPS, Klarna, paysafecard und weitere Optionen stehen bereit – mit spezifischen Vor- und Nachteilen für den AT-Markt.
Wero im Online-Casino 2026 – Die aktuelle Lage
Was ist Wero?
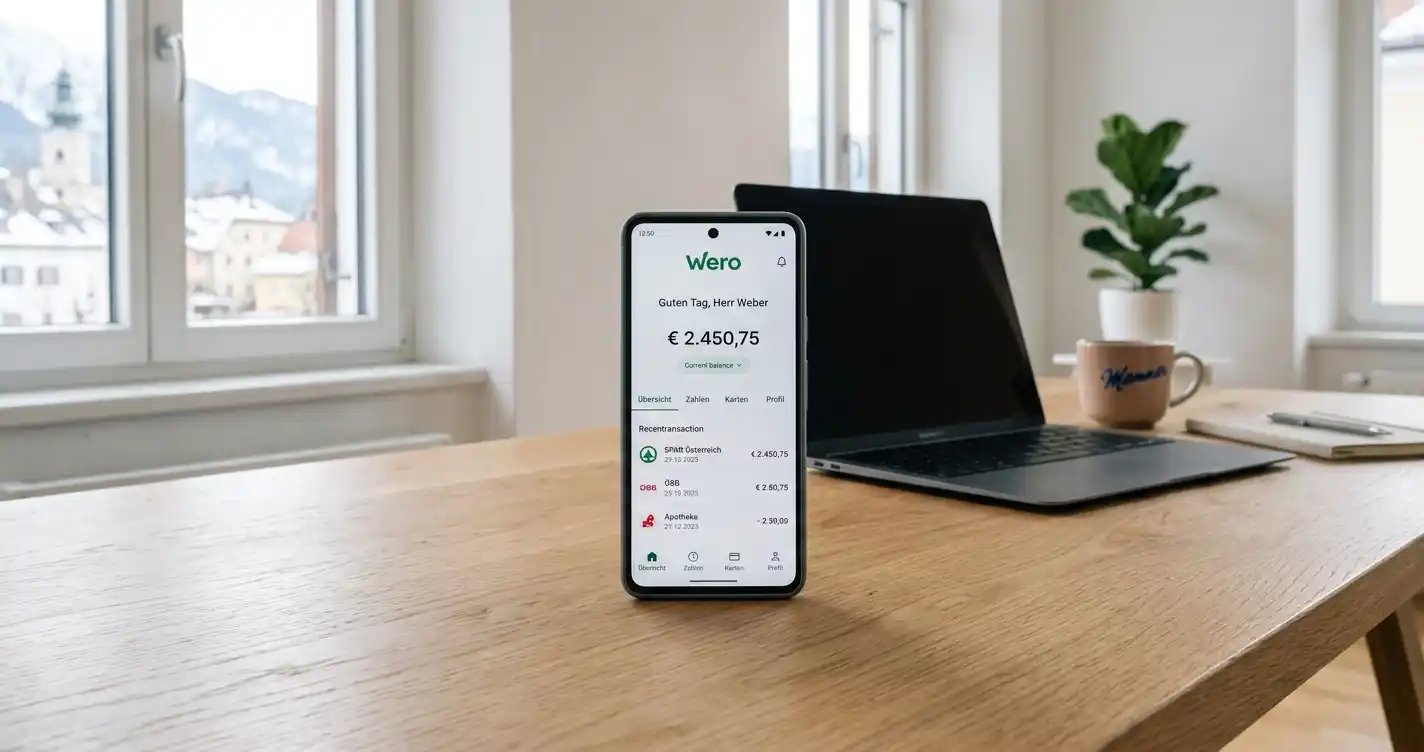
Wero ist ein digitaler Zahlungsdienst, entwickelt von der European Payments Initiative (EPI), einem Konsortium aus über 16 europäischen Banken. Das System ging im Juli 2024 in Deutschland live, gefolgt von Frankreich und Belgien. Der Kern: Account-to-Account-Zahlungen (A2A) in Echtzeit über SEPA Instant Credit Transfer. Nutzer senden Geld über Telefonnummer oder E-Mail, ohne IBAN-Eingabe, direkt aus der Banking-App oder über die Wero-App. Überweisung dauert unter zehn Sekunden.
Die Ambition ist groß. Wero soll eine europäische Alternative zu PayPal, Visa und Mastercard werden, Marktanteile zurückholen, die seit Jahren an US-amerikanische Payment-Giganten fließen. Ab November 2025 wurde der E-Commerce-Rollout gestartet – erste Online-Händler in Deutschland akzeptieren Wero an der Kasse. Im Januar 2026 folgte die Freischaltung für französische und belgische Shops. In den Niederlanden ersetzt Wero ab 2026 schrittweise iDEAL, das nationale Sofortüberweisungs-System. Der Point-of-Sale-Einsatz (Zahlung im Laden) ist für Ende 2026 geplant.
Wero in Österreich: Rollout-Stand 2026
Im Juni 2026 stiegen Erste Bank Oesterreich, Raiffeisen Bank International und drei Raiffeisen-Landesbanken als Gesellschafter bei der EPI ein. Der Schritt signalisiert, dass Wero nach Österreich kommen wird. Ein konkretes Startdatum für Konsumenten steht allerdings noch aus. Österreich mit seinen rund neun Millionen Einwohnern folgt damit Deutschland, Frankreich und Belgien – aber der Consumer-Launch steht noch bevor.
Sobald Wero in Österreich aktiv wird, dürfte es zunächst für Person-to-Person-Überweisungen (P2P) und später für E-Commerce-Zahlungen verfügbar sein. Die Frage, ob Online-Casinos davon profitieren, beantwortet sich mit einem klaren Nein.
Warum Wero (noch) nicht für Online-Casinos verfügbar ist
Der Grund liegt in der Merchant-Klassifizierung. Glücksspiel-Transaktionen fallen unter den Merchant Category Code 7995 (MCC 7995), eine Zahlungsverkehrs-Kennung, die von Visa, Mastercard und den meisten Acquiring-Banken für „Betting, Casino Gaming, Lottery“ verwendet wird. Dieser Code ist bei vielen Payment-Providern und Banken automatisch restriktiert oder vollständig geblockt.
Wero positioniert sich als reguliertes Zahlungssystem mit starkem Fokus auf Compliance und Banken-Reputation. Die offiziellen Wero-Dokumentationen und Rollout-Ankündigungen listen als Ziel-Merchants: Einzelhändler, kleine Unternehmen, öffentliche Institutionen, E-Commerce-Plattformen (Decathlon, Rossmann, Lidl, Eventim wurden in Deutschland genannt). Glücksspiel fehlt komplett.
Die Hürden sind technisch, rechtlich und reputationsgetrieben. Erstens: Banken, die hinter Wero stehen, müssen ihre Risikobereitschaft abwägen – Glücksspiel-Transaktionen bergen Chargeback-Risiken und regulatorische Stolpersteine. Zweitens: In vielen EU-Märkten existieren nationale Monopole oder strenge Lizenzregimes, die internationalen Anbietern das Leben schwer machen. Zahlungssysteme, die Glücksspiel unterstützen, geraten schneller in juristische Grauzonen. Drittens: Das EPI-Konsortium will Wero als saubere, vertrauenswürdige Marke etablieren – ein Image, das sich mit Casino-Assoziationen schwer vereinbaren lässt.
Andere Instant-Payment-Systeme kennen dasselbe Muster. PayPal etwa akzeptiert Glücksspiel nur in ausgewählten, streng lizenzierten Märkten und mit erheblichen Compliance-Auflagen. Die meisten Casinos weichen auf spezialisierte Payment-Provider aus, die das Risiko übernehmen.
Kann man 2026 mit Wero in Online-Casinos einzahlen?
Nein. Stand August 2026 akzeptiert kein österreichisches oder international lizenziertes Online-Casino Wero als Einzahlungsmethode. Das gilt auch für die Märkte, in denen Wero bereits aktiv ist – Deutschland, Frankreich, Belgien. Die technische Infrastruktur ist vorhanden, aber Glücksspiel-Merchant-Restriktionen verhindern die Integration.
Was ist Wero und wie funktioniert es?
Wero ist ein Wallet-basiertes Echtzeit-Überweisungssystem, das direkt auf das SEPA-Instant-Netz aufsetzt. Nutzer registrieren ihre Bankverbindung in der App (oder nutzen die Wero-Funktion ihrer Banking-App, falls die Bank bereits integriert ist), hinterlegen Telefonnummer oder E-Mail als Zahlungsalias. Zahlungen laufen dann über QR-Code-Scan oder Eingabe der Empfänger-Kontaktdaten.
Für E-Commerce: An der Kasse erscheint das Wero-Symbol, Kunde wählt es, scannt den QR-Code mit der Banking-App, bestätigt die Zahlung per PIN oder Biometrie, fertig. Das Geld landet in unter zehn Sekunden beim Händler. Keine Kartendaten, keine separate Registrierung beim Shop, keine dritte Instanz wie PayPal.
Die Idee ist attraktiv – instant, sicher, europäisch kontrolliert. Für Casino-Spieler bleibt sie vorerst Theorie.
Warum akzeptieren Online-Casinos kein Wero?
Die Antwort liegt in der Risikoaversion der beteiligten Banken und der EPI selbst. Glücksspiel ist hochreguliert, Chargebacks sind häufig (Spieler fordern Geld zurück, weil sie behaupten, die Einzahlung sei unberechtigt oder der Anbieter illegal), und nationale Lizenzsysteme sind fragmentiert. Ein Zahlungssystem, das Casino-Transaktionen unterstützt, muss länderspezifische Whitelist-Prüfungen implementieren, um sicherzustellen, dass nur lizenzierte Anbieter bedient werden. Dieser Aufwand lohnt sich nur, wenn der Business Case klar ist.
Für Wero ist er das aktuell nicht. Das System baut seine E-Commerce-Basis auf, erschließt die Niederlande (iDEAL-Ersatz), expandiert nach Luxemburg. Casino-Integration würde regulatorische Komplexität und Reputationsrisiken hinzufügen, ohne dass die Zahlungsvolumina den Aufwand rechtfertigen. Spezialisierte Payment-Provider wie Trustly, Zimpler oder Pay N Play haben diese Nische besetzt – mit dedizierten Compliance-Teams und höheren Gebühren.
Ein Zukunftsszenario, in dem Wero Glücksspiel unterstützt, ist nicht ausgeschlossen. Aber es würde voraussetzen, dass die EPI eine Strategie entwickelt, die nationale Lizenzprüfungen automatisiert, Risiko-Management für Chargebacks integriert und die beteiligten Banken überzeugt, das Reputationsrisiko zu tragen. 2026 ist davon nichts zu sehen.
Wero, giropay und Sofort – die Ablösung der bisherigen Bezahldienste
Wero ist kein Produkt, das aus dem Nichts auftaucht. Es ist der bewusste Nachfolger zweier deutscher Bezahldienste, die es nie zu echter Marktmacht gebracht haben: giropay und paydirekt. Beide wurden von der deutschen Kreditwirtschaft ins Leben gerufen, um eine bankeneigene Alternative zu PayPal zu schaffen. Beide scheiterten an geringer Verbreitung, uneinheitlicher Umsetzung und der schlichten Tatsache, dass Händler und Kunden längst an amerikanische Anbieter gewöhnt waren. paydirekt und giropay wurden zusammengelegt, und die dahinterstehenden Banken lenkten ihre Energie in das europäische Gemeinschaftsprojekt EPI. Wero erbt damit die Ambition, nicht aber die Altlasten – es startet technisch auf dem moderneren SEPA-Instant-Fundament, während giropay im Kern eine Online-Banking-Weiterleitung war.
Der Vergleich mit Sofort (heute Klarna) ist aufschlussreich, weil beide Systeme oberflächlich dasselbe versprechen: sofortige Zahlung direkt vom Bankkonto. Der Unterschied liegt im Innenleben. Sofort funktionierte historisch, indem der Dienst sich zwischen Kunde und Bank schaltete und die Online-Banking-Zugangsdaten des Nutzers entgegennahm, um die Überweisung im Namen des Kunden auszulösen. Das war praktisch, aber datenschutzrechtlich umstritten – ein Drittanbieter sah die Login-Daten. Wero geht den umgekehrten Weg: Die Zahlung wird direkt in der Banking-App des Nutzers bestätigt, kein externer Dienst berührt die Zugangsdaten. Das ist der regulatorisch saubere Ansatz, den auch die EU mit der Zahlungsdiensterichtlinie vorgezeichnet hat.
Und dann ist da Trustly, der große Name im Casino-Zahlungsverkehr. Trustly ist ein spezialisierter Account-to-Account-Anbieter, der genau die Nische besetzt, die Wero meidet: Glücksspiel. Trustly hat dedizierte Compliance-Strukturen, arbeitet mit lizenzierten Betreibern in regulierten Märkten und ermöglicht sogar Auszahlungen zurück aufs Konto – das sogenannte Pay N Play, bei dem Registrierung und Einzahlung in einem Schritt verschmelzen. Was Trustly technisch kann, könnte Wero theoretisch auch. Der Unterschied ist keine Frage der Technik, sondern der strategischen Ausrichtung. Trustly will das Glücksspiel-Geschäft, Wero will es (vorerst) nicht.
| Merkmal | Wero | giropay (Vorgänger) | Sofort/Klarna | Trustly |
|---|---|---|---|---|
| Betreiber | EPI (europäische Banken) | Deutsche Kreditwirtschaft | Klarna (Schweden) | Trustly (Schweden) |
| Technik-Basis | SEPA Instant, A2A | Online-Banking-Weiterleitung | Online-Banking-Anbindung | Account-to-Account |
| Bestätigung | In eigener Banking-App | Bank-Login beim Dienst | Bank-Login beim Dienst | Bank-Login beim Dienst |
| Casino-Nutzung | Nein | Nein | Ja (Pay Now) | Ja (Kernmarkt) |
| Status | Im Aufbau | Wird abgelöst | Aktiv | Aktiv |
Für den österreichischen Spieler bedeutet diese Ahnenreihe vor allem eines: Wero ist der modernere, sauberere Nachfolger einer Idee, die bereits mehrfach versucht wurde. Aber sauber und modern heißt hier zugleich vorsichtig. Genau die Compliance-Strenge, die Wero von giropay und Sofort abhebt, ist der Grund, warum es Casinos meidet. Die Spieler, die auf einen europäischen Trustly-Konkurrenten hoffen, warten auf ein Produkt, das die EPI bewusst nicht bauen will.
Ist Wero dasselbe wie giropay oder Sofort?
Nein, aber es steht in derselben Traditionslinie. Wero ist der von EPI getriebene Nachfolger der deutschen Dienste giropay und paydirekt, die schrittweise abgelöst werden. Anders als Sofort verlangt Wero keine Weitergabe der Banking-Zugangsdaten an einen Drittanbieter, sondern bestätigt Zahlungen direkt in der Banking-App.
Warum kann Trustly Casino-Zahlungen, Wero aber nicht?
Trustly ist ein spezialisierter Anbieter, der bewusst das Glücksspiel-Geschäft bedient, mit eigenen Compliance-Teams und Risiko-Management für Chargebacks. Wero verfolgt die gegenteilige Strategie: Die dahinterstehenden Banken meiden den Merchant Category Code 7995, um Reputationsrisiken auszuschließen. Der Unterschied ist strategisch, nicht technisch bedingt.
Online-Casinos in Österreich – Rechtslage und Optionen
win2day – Das einzige legale Online-Casino in Österreich
Das österreichische Glücksspielgesetz (GSpG) vergibt genau eine Konzession für Online-Casino-Spiele. Inhaber: die Österreichische Lotterien GmbH, die win2day betreibt. Seit 2003 online, seit jeher die einzige Plattform, die legal Casino-Spiele, Poker, Lotterien und Sportwetten unter einer AT-Lizenz anbietet.
win2day arbeitet unter staatlicher Aufsicht. Das bedeutet: Know-Your-Customer-Pflicht (Identitätsprüfung vor der ersten Auszahlung), Einzahlungslimits, Selbstausschluss-Tools, Integration in das österreichische Spielerschutz-System. Das Spielangebot umfasst über 160 Slots (Stand Februar 2023), klassische Tischspiele (Roulette, Blackjack, Videopoker, Bingo), Live-Casino-Tische und einen Pokerroom in Kooperation mit dem finnischen Anbieter Veikkaus. Dazu kommen Lotto „6 aus 45″, EuroMillionen, Toto und Live-Sportwetten.
Die Spielauswahl ist schmaler als bei internationalen Anbietern. Neue Slots kommen langsamer, Jackpot-Netzwerke fehlen oft, Bonusangebote sind zurückhaltender. Der Vorteil: vollständige Rechtssicherheit. Wer bei win2day spielt, bewegt sich innerhalb der österreichischen Legalität, Gewinne sind unanfechtbar, Auszahlungen können nicht mit dem Argument verweigert werden, der Vertrag sei illegal.
Zahlungsmethoden bei win2day: Die Plattform akzeptiert typischerweise Banküberweisung, Kreditkarten (Visa, Mastercard) und vermutlich EPS (die öffentlich zugänglichen Informationen sind sparsam). Wero gehört nicht dazu. Einzahlungen werden sofort gutgeschrieben, Auszahlungen laufen per Banküberweisung und benötigen ein bis drei Werktage.
win2day richtet sich explizit an Personen mit Wohnsitz in Österreich. Registrierung erfordert österreichische Adresse, Identitätsprüfung per Ausweis. Das Angebot ist geo-blocked für Zugriffe außerhalb Österreichs.
International lizenzierte Casinos – Die rechtliche Grauzone
Abseits von win2day existiert ein breiter Markt international lizenzierter Casinos, die österreichische Spieler akzeptieren. Diese Anbieter operieren unter EU-Lizenzen – Malta Gaming Authority (MGA), Curaçao eGaming, UK Gambling Commission (UKGC), Gibraltar Regulatory Authority. In Österreich selbst haben sie keine Konzession.
Die rechtliche Lage: Das GSpG verbietet das Anbieten von Online-Glücksspiel ohne österreichische Lizenz. Das gilt für die Betreiber, nicht für die Spieler. Strafrechtlich ist das Spielen bei internationalen Anbietern für Konsumenten nicht verfolgt. Die Grauzone entsteht auf zivilrechtlicher Ebene: Verträge zwischen Spieler und Anbieter können als nichtig betrachtet werden, weil das Angebot in Österreich illegal ist. Das hat Konsequenzen.
In den letzten Jahren haben österreichische Gerichte mehrfach entschieden, dass Spieler Verluste von illegalen Anbietern zurückfordern können. Die Logik: Ein nichtiger Vertrag verpflichtet nicht zur Leistung – das eingezahlte Geld kann als ungerechtfertigte Bereicherung zurückverlangt werden. Spezialisierte Anwaltskanzleien bieten Rückforderungsdienste an, teilweise auf Erfolgsbasis. Bis 2026 sind mehrere hundert Millionen Euro an Spielern zurückgeflossen.
Für den Spieler bedeutet das: Gewinne bei internationalen Anbietern sind nicht rechtlich geschützt. Theoretisch könnte ein Casino die Auszahlung verweigern und sich auf die Illegalität des Vertrags berufen. In der Praxis tun sie das selten – ihr Geschäftsmodell lebt von Reputation und Vertrauen. Aber das Risiko bleibt.
Die Spielauswahl bei internationalen Anbietern ist deutlich breiter. Tausende Slots von Dutzenden Providern, progressive Jackpots (Mega Moolah, Mega Fortune), Live-Dealer-Tische von Evolution Gaming und Pragmatic Play Live, oft bessere Bonusangebote (100–200 % Willkommensbonus bis 500–1500 Euro). Auszahlungen laufen teilweise schneller (24 Stunden bei E-Wallets wie Skrill oder Neteller), und Zahlungsmethoden sind vielfältiger.
Populäre Namen, die in österreichischen Vergleichen auftauchen: Wazamba (MGA-Lizenz), Bizzo Casino (Curaçao), William Hill (Gibraltar, UKGC), Zodiac Casino (MGA), BoaBoa (Curaçao). Sie alle akzeptieren österreichische Spieler, operieren ohne AT-Konzession und fallen in die Grauzone.
Die Entscheidung liegt beim Spieler. win2day bietet Rechtssicherheit und Spielerschutz, aber engeres Angebot. Internationale Casinos bieten Vielfalt und oft bessere Konditionen, aber juristisches Risiko und weniger Schutz bei Problemen.
| Casino | Lizenz | Zahlungsmethoden | Besonderheit |
|---|---|---|---|
| win2day | Österreichische Konzession (GSpG) | Banküberweisung, Visa/Mastercard, vermutlich EPS | Einziger legaler Anbieter in AT, voller Spielerschutz |
| Wazamba | Malta Gaming Authority (MGA) | EPS, Klarna, Skrill, Neteller, Krypto, paysafecard | Breite Spielauswahl, schnelle Auszahlungen (24–48h), Grauzone |
| Bizzo Casino | Curaçao eGaming | Klarna, Kreditkarten, E-Wallets, paysafecard | Bonusangebote bis 1250 €, keine AT-Lizenz |
| William Hill | Gibraltar, UKGC | Kreditkarten, Skrill, Neteller, Banküberweisung | Traditionsmarke seit 1934, über 1000 Spiele, Grauzone in AT |
Wero taucht in keiner Spalte auf. Keines dieser Casinos unterstützt die Methode.
Ist win2day das einzige legale Online-Casino in Österreich?
Ja. Die Österreichische Lotterien GmbH hält die einzige Konzession für Online-Casino-Spiele gemäß Glücksspielgesetz. Alle anderen Anbieter operieren ohne AT-Lizenz und sind formal illegal. Spieler selbst machen sich nicht strafbar, bewegen sich aber in einer zivilrechtlichen Grauzone mit Rückforderungsrechten bei Verlusten, aber auch unsicheren Gewinnansprüchen.
Ist es legal, bei international lizenzierten Casinos aus Österreich zu spielen?
Strafrechtlich: ja. Das GSpG richtet sich gegen Anbieter, nicht gegen Spieler. Zivilrechtlich: Verträge sind nichtig, was bedeutet, dass Spieler Verluste zurückfordern können, aber im Gegenzug auch Gewinne nicht rechtlich geschützt sind. Die Praxis zeigt, dass seriöse internationale Casinos Gewinne auszahlen, weil ihr Geschäftsmodell auf Vertrauen basiert. Rechtssicherheit existiert nur bei win2day.
Zahlungsmethoden für österreichische Casino-Spieler – Alternativen zu Wero
EPS (Electronic Payment Standard) – Die österreichische Sofortüberweisung
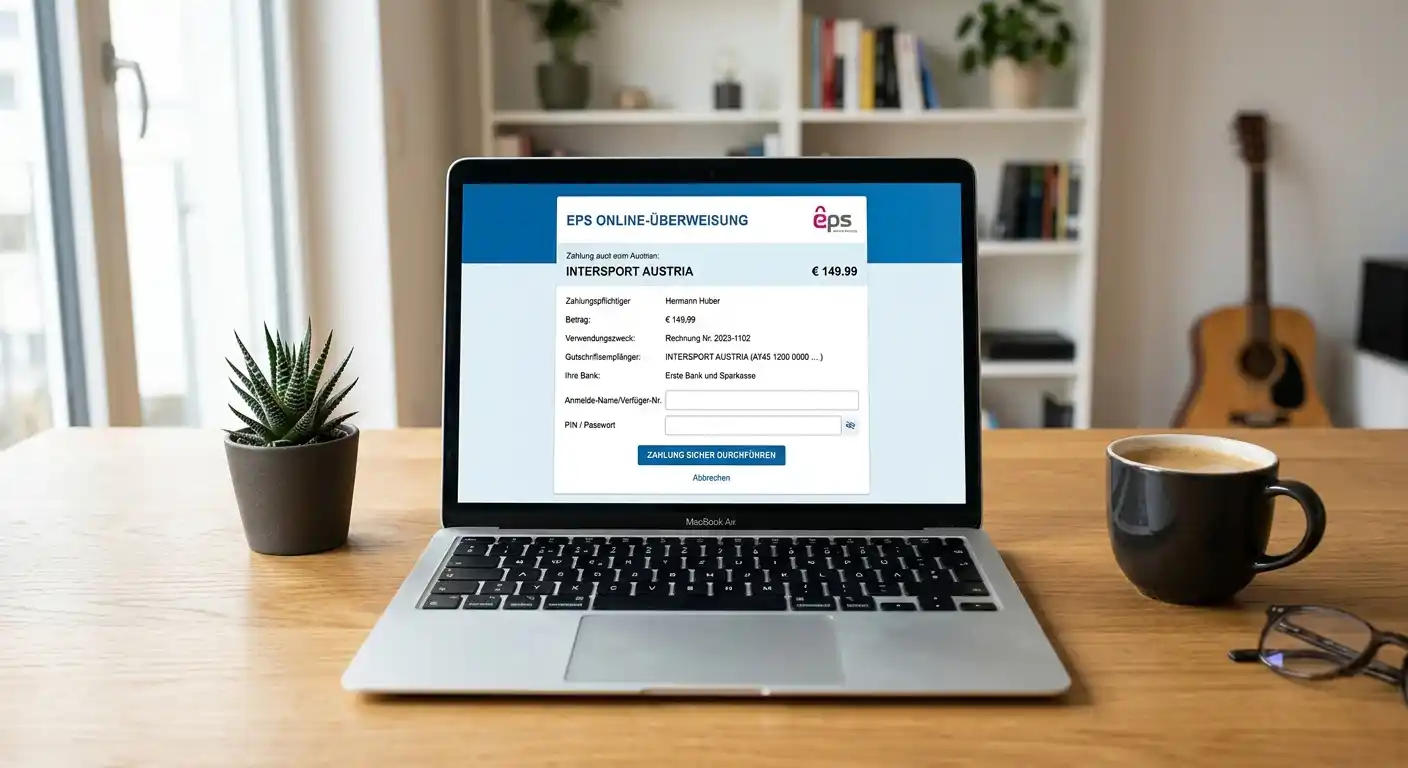
EPS ist das österreichische Gegenstück zu dem, was Wero europaweit werden will: eine Instant-Banking-Methode, entwickelt von österreichischen Banken und der Regierung, die Online-Banking direkt in den Zahlungsfluss integriert. Alle großen österreichischen Banken unterstützen EPS. Über drei Millionen Online-Banking-Kunden haben Zugang.
Der Ablauf: An der Casino-Kasse EPS wählen, eigene Bank aus der Liste auswählen, Login im Banking-Portal (wie gewohnt, mit den eigenen Zugangsdaten), Zahlung bestätigen, zurück zum Casino. Das Geld landet in null bis dreißig Sekunden, die Gutschrift ist sofort sichtbar. Keine separate Registrierung, keine Offenlegung von Bankdaten an den Casino-Betreiber, kein zusätzlicher Account.
EPS funktioniert nur für Einzahlungen. Auszahlungen laufen als Standard-Banküberweisung zurück aufs Konto – EPS ist eine Checkout-Schicht, kein separates Konto wie Skrill oder Neteller. Für den Spieler bedeutet das: Einzahlungen instant, Auszahlungen je nach Casino in ein bis drei Werktagen.
Über 600 Online-Casinos weltweit akzeptieren EPS, konzentriert auf europäische Anbieter mit Fokus auf den DACH-Raum. Mindesteinzahlung liegt typischerweise bei 10 Euro, Höchstbeträge variieren (oft 5000–10.000 Euro pro Transaktion). Gebühren: Für Spieler meist kostenlos, das Casino trägt die Transaktionskosten (null bis zwei Prozent).
Der Nachteil: geografische Begrenzung. EPS ist auf österreichische Banken zugeschnitten. Wer kein AT-Bankkonto hat, kann es nicht nutzen. Internationale Spieler greifen zu Klarna, Trustly oder Kreditkarten.
Für österreichische Casino-Spieler ist EPS die direkteste Wero-Alternative. Instant, sicher, ohne Zwischenschritt. Die Methode existiert seit Jahren, ist erprobt, wird von allen relevanten internationalen Casinos unterstützt. win2day selbst bietet vermutlich EPS an, auch wenn die öffentliche Dokumentation sparsam ist.
Klarna (Sofort) – Europaweite Instant-Banking-Lösung
Klarna ist das schwedische Fintech, das 2017 den deutschen Zahlungsdienst Sofort übernommen hat. Im März 2025 wurde Sofort vollständig in das Klarna-Ökosystem integriert und in „Klarna Pay Now“ umbenannt. Die Technologie bleibt dieselbe: Instant-Banking über direkte Anbindung ans Online-Banking, Zahlungen in Sekunden, keine Kreditkarte nötig.
Der Unterschied zu EPS: Klarna funktioniert europaweiter. Deutschland, Österreich, Schweiz, Belgien, Niederlande, Spanien, Italien, Polen – überall, wo SEPA-Instant verfügbar ist, läuft Klarna. Casinos mit internationalem Fokus bieten Klarna häufiger an als EPS, weil es mehr Märkte abdeckt.
Der Ablauf ist identisch: Klarna/Sofort an der Kasse wählen, Bank wählen, Login, Bestätigung, fertig. Zahlung erfolgt in unter zehn Sekunden. Seit 2025 ist allerdings ein Klarna-Konto erforderlich – ein zusätzlicher Registrierungsschritt, der früher nicht nötig war. Für Bestandskunden, die Klarna bereits nutzen (für Shopping, Pay Later, Ratenzahlung), ist das kein Problem. Neukunden müssen sich einmal anmelden.
Über 600 Casinos akzeptieren Klarna/Sofort. Gebühren: null bis zwei Prozent, meist vom Casino getragen. Mindesteinzahlungen typischerweise 10 Euro, Höchstbeträge 5000–10.000 Euro. Auszahlungen laufen als Banküberweisung, nicht über Klarna direkt.
Klarna bietet auch „Pay Later“ und „Ratenzahlung“ an – für Casinos irrelevant, da Glücksspiel-Transaktionen von diesen Produkten ausgeschlossen sind. Nur „Pay Now“ (die Sofort-Funktion) funktioniert.
Für österreichische Spieler ist Klarna eine solide Alternative, besonders wenn sie bei internationalen Anbietern spielen, die EPS nicht anbieten. Die europaweite Verfügbarkeit macht Klarna flexibler als EPS, der zusätzliche Account-Zwang seit 2025 ist der Preis dafür.
paysafecard – Prepaid-Voucher ohne Bankkonto
paysafecard ist der Klassiker für anonyme, bankkontofreie Casino-Einzahlungen. Ein Prepaid-Voucher-System, betrieben von der Paysafe Group (im Besitz von Blackstone und CVC Capital seit 2017), verfügbar seit 2000. Das Prinzip: Voucher in Stückelungen von 10, 25, 50, 100 oder 150 Euro kaufen (Supermarkt, Tankstelle, Kiosk, online über Dundle oder Recharge), 16-stelligen PIN-Code an der Casino-Kasse eingeben, Guthaben wird sofort gutgeschrieben.
Keine Bankdaten, keine Kreditkarte, keine Registrierung (bei Beträgen unter bestimmten Limits; höhere Summen erfordern ein my paysafecard-Konto für KYC). Kaufort in Österreich: REWE, G2A, zahlreiche Tankstellen und Kioske. Verfügbarkeit ist flächendeckend.
Der Vorteil: Anonymität und Kontrolle. Wer nur das ausgibt, was auf dem Voucher steht, kann nicht überziehen. Ideal für Spieler, die Budgetgrenzen setzen wollen oder keine Bankdaten online hinterlegen möchten. Über 1000 Online-Casinos weltweit akzeptieren paysafecard.
Der Nachteil: Auszahlungen sind nicht möglich. paysafecard ist eine Einbahnstraße – Einzahlungen ja, Gewinne müssen über andere Wege ausgezahlt werden (Banküberweisung, E-Wallet). Außerdem: Voucher haben eine Gültigkeitsdauer (12 Monate ab Kauf), danach fallen Inaktivitätsgebühren an. Und: Bei Verlust des PIN-Codes ist das Guthaben weg, es gibt keinen Ersatz.
Gebühren: Für den Spieler fallen beim Kauf keine Gebühren an (der Voucher-Wert entspricht dem Kaufpreis). Casinos tragen die Transaktionskosten. Mindesteinzahlung: 10 Euro (kleinster Voucher), Höchsteinzahlung: 1000 Euro pro Transaktion (zehn 100-Euro-Voucher können kombiniert werden, aber das hängt vom Casino ab).
paysafecard ist keine Wero-Alternative im engeren Sinn – es ist kein Instant-Banking, sondern ein Prepaid-System. Aber für Spieler, die keine Bankdaten teilen wollen und instant einzahlen möchten, erfüllt es die Funktion.
Weitere Optionen: Kreditkarten, E-Wallets, Krypto
Neben den drei Hauptalternativen existieren klassische Methoden, die in österreichischen und internationalen Casinos breit akzeptiert werden:
Kreditkarten (Visa, Mastercard): Schnelle Einzahlungen (instant), aber: nicht alle österreichischen Banken erlauben Glücksspiel-Transaktionen auf Kreditkarten. Manche Banken blocken MCC 7995 automatisch. Auszahlungen auf Kreditkarten sind möglich, dauern aber drei bis fünf Werktage.
E-Wallets (Skrill, Neteller): Separate Accounts, die vorab aufgeladen werden (per Banküberweisung, Kreditkarte oder Sofortüberweisung). Einzahlungen im Casino instant, Auszahlungen innerhalb von 24 Stunden. Gebühren variieren (Skrill und Neteller erheben Währungsumrechnungsgebühren, wenn das Casino in einer anderen Währung als Euro abrechnet). Vorteil: eine zentrale Wallet für mehrere Casinos, schnelle Auszahlungen. Nachteil: zusätzlicher Registrierungsaufwand.
Kryptowährungen (Bitcoin, Ethereum, Litecoin): In Krypto-Casinos oder Casinos mit Krypto-Option verfügbar. Einzahlungen innerhalb von Minuten (abhängig von Netzwerkbestätigungen), Auszahlungen oft in unter einer Stunde. Volatilität ist der Preis: Der Wert schwankt zwischen Einzahlung und Auszahlung. Für Krypto-affine Spieler attraktiv, für andere zu komplex.
Banküberweisung (klassisch): Langsamste Methode. Einzahlungen dauern ein bis drei Werktage, Auszahlungen ebenso. Keine Gebühren (außer bankseitig), keine Limits, aber keine Instant-Gratifikation. In der Ära von Instant-Banking kaum noch erste Wahl.
| Methode | Geschwindigkeit | Verfügbarkeit in AT | Gebühren (Spieler) | Für Ein-/Auszahlung |
|---|---|---|---|---|
| EPS | Instant (0–30 Sek.) | Hoch (alle AT-Banken) | Keine | Nur Einzahlung |
| Klarna (Sofort) | Instant (<10 Sek.) | Hoch (SEPA-Länder) | Keine | Nur Einzahlung |
| paysafecard | Instant | Sehr hoch (Einzelhandel) | Keine (beim Kauf) | Nur Einzahlung |
| Visa/Mastercard | Instant | Mittel (Bank-abhängig) | Keine | Beides (Auszahlung 3–5 Tage) |
| Skrill/Neteller | Instant | Hoch | Gering (Währungsgebühren) | Beides (Auszahlung <24h) |
| Krypto (BTC, ETH) | Minuten | Niedrig (nur Krypto-Casinos) | Netzwerkgebühren | Beides (Auszahlung <1h) |
Wero würde sich, wäre es verfügbar, zwischen EPS und Klarna einordnen: instant, bankkontbasiert, europaweit. Aber solange es nicht kommt, decken die bestehenden Methoden denselben Bedarf.
Was ist EPS und kann man damit in Casinos einzahlen?
EPS (Electronic Payment Standard) ist Österreichs Sofortüberweisungs-Standard, entwickelt von heimischen Banken. Ja, über 600 internationale Casinos akzeptieren EPS für Einzahlungen. Zahlung erfolgt in Sekunden direkt über Online-Banking, keine separate Registrierung nötig. Auszahlungen laufen als Banküberweisung.
Welche Alternative zu Wero gibt es für österreichische Casino-Spieler?
EPS ist die direkteste Alternative – österreichisch, instant, weit verbreitet. Klarna (Sofort) funktioniert europaweiter, ebenfalls instant. paysafecard ermöglicht Einzahlungen ohne Bankkonto über Prepaid-Voucher. E-Wallets wie Skrill/Neteller bieten schnelle Auszahlungen. Alle vier Methoden sind 2026 verfügbar und funktionieren bei den meisten Casinos.
Kann man mit paysafecard in österreichischen Casinos einzahlen und auszahlen?
Einzahlen ja – paysafecard wird von über 1000 Casinos weltweit akzeptiert, darunter viele, die österreichische Spieler zulassen. Auszahlen nein – paysafecard ist nur für Einzahlungen konzipiert. Gewinne müssen über Banküberweisung oder E-Wallets ausgezahlt werden.
Wie würde eine Wero-Einzahlung funktionieren? (Theoretischer Ablauf und Zukunftsausblick)
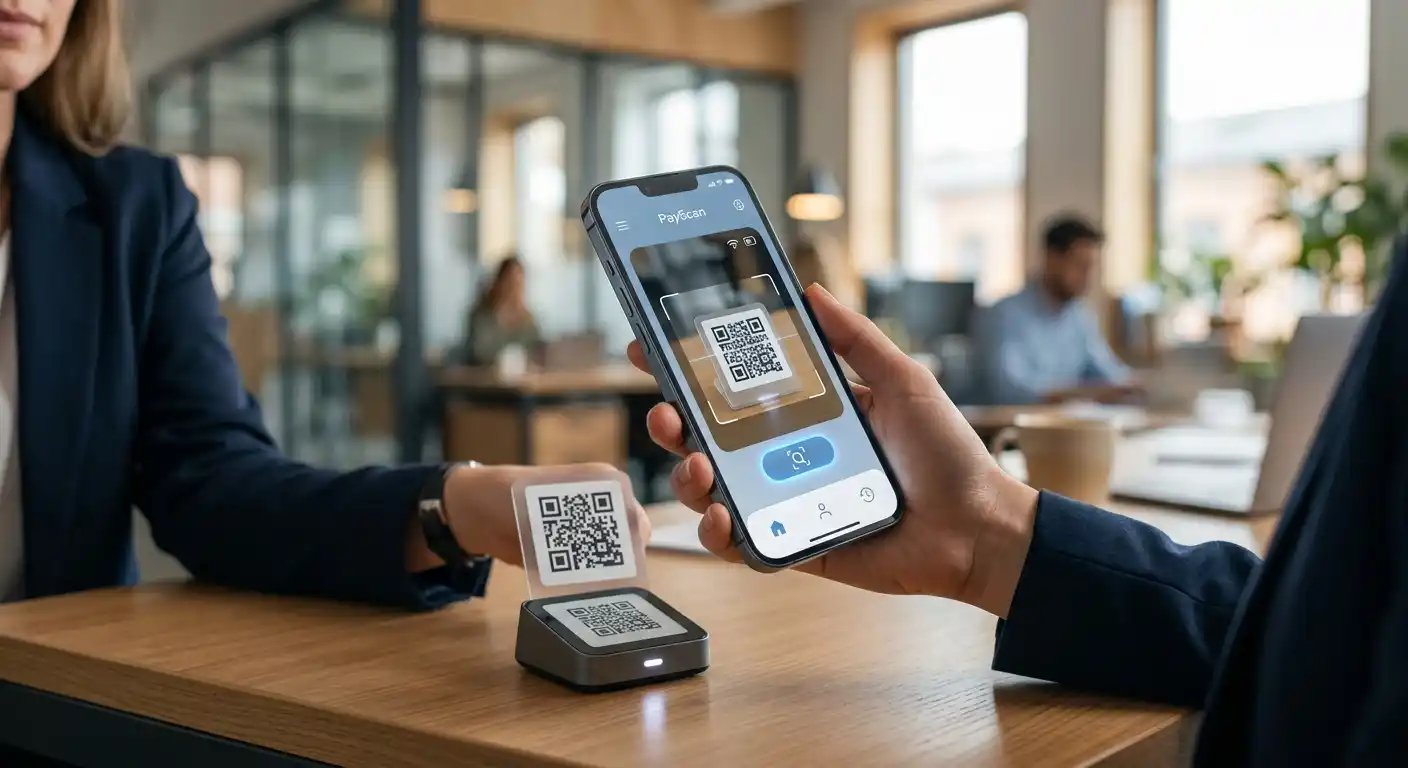
Falls Wero eines Tages Casino-Transaktionen unterstützt, wäre der Ablauf ähnlich wie bei EPS oder Klarna. An der Casino-Kasse „Wero“ wählen, QR-Code wird angezeigt, Scan mit der Banking-App oder Wero-App, Zahlung per PIN oder Biometrie bestätigen, Guthaben landet in unter zehn Sekunden. Kein Umweg, keine Zwischenspeicherung, direkt vom Bankkonto zum Casino.
Die Auszahlung würde vermutlich als Rücküberweisung aufs hinterlegte Bankkonto laufen – ähnlich wie bei EPS, wo Auszahlungen nicht über den Payment-Layer selbst, sondern als Standard-SEPA-Transaktion abgewickelt werden. Wero selbst ist kein Wallet im Sinne von Skrill oder PayPal, sondern eine Überweisung-Schnittstelle. Das Geld verbleibt auf dem Bankkonto, nicht in einem separaten Wero-Guthaben.
Theoretisch wäre das attraktiv. Instant, sicher, keine zusätzliche Registrierung (die Wero-Aktivierung läuft über die Bank). Praktisch steht dem die MCC-7995-Barriere entgegen. Damit Wero Casino-Zahlungen abwickeln kann, müsste die EPI entweder:
- Whitelist-Prüfungen implementieren. Nur lizenzierte Casinos dürfen Wero-Transaktionen empfangen. Das erfordert eine Datenbank aller lizenzierten Anbieter in jedem Markt, automatisierte Abfragen beim Payment-Prozess, laufende Aktualisierung. Aufwand hoch, Fehlerrisiko ebenfalls (ein illegaler Anbieter schlüpft durch, die EPI steht unter Beschuss).
- Regionale Freigaben verhandeln. In Märkten mit klaren Lizenzen (UK, Malta, Schweden) wäre Wero theoretisch einsetzbar, wenn die EPI bilaterale Vereinbarungen trifft. In fragmentierten Märkten (Deutschland mit Bundesländer-Lizenzen, Österreich mit Monopol) wird es kompliziert.
- Reputationsrisiko akzeptieren. Die beteiligten Banken müssen bereit sein, Glücksspiel-Transaktionen zu tragen. Das ist keine technische, sondern eine strategische Entscheidung.
Aktuell sehen wir keine Anzeichen dafür. Wero konzentriert sich auf Retail, E-Commerce, Point-of-Sale. Casino-Integration würde regulatorische Komplexität hinzufügen, ohne dass der Business Case klar ist. Spezialisierte Anbieter wie Trustly, Zimpler oder Klarna haben den Markt bereits besetzt, tragen das Risiko und verlangen dafür höhere Gebühren. Für Wero wäre es ein Nischengeschäft mit Imageproblemen.
Ein Zukunftsszenario ist denkbar: Ab 2027 oder 2028, wenn Wero in zehn oder mehr Ländern etabliert ist, könnte die EPI selektiv Glücksspiel-Transaktionen für lizenzierte Anbieter freigeben. Voraussetzung wäre eine europäische Harmonisierung der Lizenzregime – ein Prozess, der Jahre dauert. Bis dahin bleibt Wero Casino-frei.
Wann wird Wero in Österreich für Konsumenten verfügbar sein?
Ein konkretes Datum steht noch nicht fest. Erste Bank und Raiffeisen sind seit Juni 2026 EPI-Gesellschafter, der Consumer-Rollout wird folgen, vermutlich im Laufe von 2026 oder 2027. Zunächst für Person-to-Person-Überweisungen, später für E-Commerce. Casino-Integration ist nicht absehbar.
SEPA Instant und die EU-Regulierung hinter Wero
Um zu verstehen, warum Wero überhaupt in Sekunden funktioniert und warum es sich so betont regelkonform gibt, lohnt ein Blick auf das Fundament: SEPA Instant Credit Transfer. Das ist der europäische Standard für Echtzeitüberweisungen in Euro, über den Geld innerhalb von zehn Sekunden von einem Konto zum anderen wandert – rund um die Uhr, auch an Wochenenden und Feiertagen. Wero ist im Kern eine bequeme Benutzeroberfläche auf genau dieser Infrastruktur. Die eigentliche Überweisung leistet SEPA Instant, Wero macht sie nur ohne IBAN-Eingabe, über Telefonnummer oder E-Mail, und mit Bestätigung per Biometrie oder PIN nutzbar.
Der regulatorische Rückenwind ist erheblich. Die EU hat mit ihrer Verordnung über Instant Payments Banken im Euroraum dazu verpflichtet, Echtzeitüberweisungen anzubieten – zunächst die Fähigkeit, solche Zahlungen zu empfangen, anschließend sie zu versenden, und das zu Gebühren, die nicht höher sein dürfen als bei einer normalen Überweisung. Damit wird das Fundament, auf dem Wero steht, flächendeckend und günstig. Ein Zahlungssystem wie Wero profitiert davon doppelt: Die Reichweite wächst automatisch mit jeder Bank, die instant-fähig wird, und die Kostenstruktur bleibt schlank, weil keine teuren Kartennetzwerke dazwischenstehen.
Ein zweites regulatorisches Element ist die Empfängerüberprüfung, im EU-Jargon Verification of Payee. Vor der Bestätigung einer Überweisung gleicht die Bank ab, ob der Name des Empfängers zur angegebenen Kontoverbindung passt, und warnt bei Abweichungen. Das reduziert Betrug und Fehlüberweisungen – ein Schutzmechanismus, der bei klassischen Überweisungen lange fehlte. Für ein System, das sich als vertrauenswürdig positionieren will, ist das ein wichtiger Baustein.
Genau hier zeigt sich aber auch das Dilemma für Casino-Zahlungen. SEPA Instant ist eine Push-Zahlung: Der Zahler stößt die Überweisung aktiv an, das Geld ist sofort und in aller Regel unwiderruflich beim Empfänger. Anders als bei Kreditkarten gibt es kein eingebautes Rückbuchungsverfahren, keinen klassischen Chargeback. Für seriöse Händler ist das ein Vorteil – kein Zahlungsausfall durch nachträgliche Stornos. Für den Glücksspiel-Kontext, in dem Rückforderungen und Streitfälle häufig sind, verschiebt es das Risiko allerdings vollständig auf die Bank und den Zahlungsdienst. Ein Spieler, der eine Einzahlung anficht, hat über den SEPA-Instant-Weg keinen einfachen Rückbuchungshebel. Das macht das Instrument für die beteiligten Banken heikel und erklärt einen weiteren Teil der Zurückhaltung.
Die EU-Regulierung, die Wero groß macht, ist also zugleich Teil der Erklärung, warum es Casinos meidet. Sie schafft ein schnelles, günstiges, betrugsarmes Überweisungsnetz für den regulären Handel – und lässt bewusst offen, wie mit stark regulierten, chargeback-anfälligen Branchen umzugehen ist. Wero nimmt die bequeme Hälfte dieser Gleichung und überlässt die komplizierte den Spezialisten.
Was ist SEPA Instant und was hat es mit Wero zu tun?
SEPA Instant Credit Transfer ist der europäische Standard für Euro-Echtzeitüberweisungen, bei dem Geld in unter zehn Sekunden ankommt, rund um die Uhr. Wero setzt technisch auf dieser Infrastruktur auf und macht sie ohne IBAN-Eingabe nutzbar. Die eigentliche Überweisung leistet SEPA Instant, Wero liefert die komfortable Bedienoberfläche darüber.
Warum gibt es bei SEPA-Instant-Zahlungen keinen Chargeback wie bei Kreditkarten?
SEPA Instant ist eine Push-Zahlung: Der Zahler löst die Überweisung selbst aus, das Geld ist sofort und grundsätzlich unwiderruflich beim Empfänger. Es existiert kein eingebautes Rückbuchungsverfahren wie im Kartennetz. Rückforderungen laufen nur über direkte Klärung mit Empfänger oder Bank, was die Methode für Händler sicher, für Streitfälle aber unflexibel macht.
Einzahlung und Auszahlung bei österreichischen Casinos – Wichtige Details
Die Geschwindigkeit und Zuverlässigkeit von Ein- und Auszahlungen hängt stark von der gewählten Methode ab. Instant-Banking (EPS, Klarna) und E-Wallets (Skrill, Neteller) sind für Einzahlungen die schnellsten Optionen – Guthaben steht in Sekunden bereit. Kreditkarten folgen dicht dahinter, sofern die Bank Glücksspiel-Transaktionen nicht blockt. paysafecard ist ebenfalls instant, aber nur für Einzahlungen.
Auszahlungen sind langsamer. E-Wallets sind die schnellste Option (typischerweise 12–24 Stunden nach Bearbeitung durch das Casino), Kreditkarten benötigen drei bis fünf Werktage, Banküberweisungen ein bis drei Werktage. Die Bearbeitungszeit des Casinos selbst kommt hinzu – seriöse Anbieter bearbeiten Auszahlungen innerhalb von 24 Stunden, manche brauchen 48–72 Stunden für KYC-Prüfungen.
Mindesteinzahlungen liegen meist bei 10 Euro, unabhängig von der Methode. Höchstbeträge variieren: EPS und Klarna erlauben oft 5000–10.000 Euro pro Transaktion, paysafecard ist auf 1000 Euro begrenzt (durch Kombination mehrerer Voucher), E-Wallets haben oft keine Obergrenze (aber Casino-Limits greifen).
Gebühren für Spieler sind bei den meisten Methoden null. Casinos tragen die Transaktionskosten (zwischen einem und fünf Prozent, je nach Methode). Ausnahme: Währungsumrechnungsgebühren bei E-Wallets, wenn das Casino in einer anderen Währung abrechnet (etwa USD oder GBP statt Euro).
Ein Wort zu Auszahlungs-Verifizierung: Seriöse Casinos verlangen bei der ersten Auszahlung einen Identitätsnachweis (Ausweis, Adressbestätigung, manchmal Zahlungsmittel-Nachweis). Das ist gesetzlich vorgeschrieben (Anti-Geldwäsche, Know Your Customer). Der Prozess dauert 24–48 Stunden. Wer sich darauf vorbereitet, vermeidet Verzögerungen.
Welche Zahlungsmethoden funktionieren bei win2day?
Die öffentlich zugänglichen Informationen sind sparsam, aber typischerweise: Banküberweisung, Visa, Mastercard, vermutlich EPS (als österreichischer Standard). Wero ist nicht dabei. Einzahlungen werden sofort gutgeschrieben, Auszahlungen per Banküberweisung in ein bis drei Werktagen.
Bonusangebote und Sonderaktionen – Spielt die Zahlungsmethode eine Rolle?
Die kurze Antwort: manchmal. Manche Casinos schließen bestimmte Zahlungsmethoden von Bonusangeboten aus. Klassisches Beispiel: Einzahlungen über Skrill oder Neteller qualifizieren nicht für den Willkommensbonus. Grund: Diese E-Wallets erlauben es Spielern, Geld zwischen Casinos zu verschieben, ohne echtes neues Geld ins System zu bringen – Casinos wollen Bonus-Jäger fernhalten.
EPS, Klarna und paysafecard sind üblicherweise bonusfähig. Kreditkarten ebenso. Krypto-Einzahlungen haben manchmal eigene Boni (höhere Prozentsätze oder Cashback-Angebote). Die Bedingungen stehen in den Bonus-AGBs – vor der Einzahlung checken spart Frust.
Wero würde, wäre es verfügbar, vermutlich bonusfähig sein – als bankkontbasierte Methode ohne Wallet-Charakter. Aber das ist Spekulation über ein nicht existierendes Produkt.
Bonusangebote selbst sind ein zweischneidiges Schwert. 100 % Bonus bis 500 Euro klingt verlockend, aber Umsatzbedingungen (typischerweise 30–50-fach) bedeuten: Der Bonusbetrag muss 30–50 Mal umgesetzt werden, bevor eine Auszahlung möglich ist. Wer 500 Euro Bonus erhält, muss 15.000–25.000 Euro Wettumsatz generieren. Bei durchschnittlichem RTP von 96 % bleiben statistisch 600–1000 Euro Verlust übrig, um den Bonus freizuspielen. Die Mathematik funktioniert selten zu Gunsten des Spielers.
win2day bietet zurückhaltendere Boni als internationale Anbieter – niedrigere Prozentsätze, niedrigere Caps, aber auch fairere Umsatzbedingungen. Internationale Casinos locken mit dreistelligen Bonusprozenten, aber die Bedingungen sind oft härter (Zeitlimit, Spielgewichtung, Maximaleinsatz pro Runde).
Entscheidend ist nicht die Höhe des Bonus, sondern die Wahrscheinlichkeit, ihn tatsächlich auszahlen zu können. Ein 50-%-Bonus mit 20-fachen Umsatzbedingungen ist wertvoller als ein 200-%-Bonus mit 50-fachen Bedingungen.
Sicherheit von Wero und der Bezug zum Bankkonto
Sicherheit ist das Argument, mit dem Wero antritt, und tatsächlich ist es hier stark aufgestellt – auch wenn Casino-Spieler davon vorerst nichts haben. Der zentrale Vorteil: Bei einer Wero-Zahlung werden keine Kartennummern, keine IBAN und keine Zugangsdaten an den Händler weitergereicht. Der Empfänger sieht nur, dass die Zahlung eingegangen ist. Die Freigabe erfolgt in der Banking-App des Nutzers, abgesichert durch die starke Kundenauthentifizierung, die die europäische Zahlungsdiensterichtlinie vorschreibt – in der Praxis eine Kombination aus etwas, das man besitzt (das Smartphone) und etwas, das man ist oder weiß (Fingerabdruck, Gesichtserkennung oder PIN).
Das ist ein struktureller Fortschritt gegenüber älteren Verfahren. Wer mit Kreditkarte im Casino einzahlt, gibt Kartennummer, Ablaufdatum und Prüfziffer preis – Daten, die bei einem Datenleck missbraucht werden können. Wer klassisch mit Sofort zahlte, gab historisch seine Online-Banking-Zugangsdaten bei einem Drittdienst ein. Wero vermeidet beides: Es fließen nur die Zahlung selbst und ein Bestätigungssignal, die sensiblen Daten bleiben zwischen Nutzer und Bank. Für den regulären Online-Handel ist das genau die Art von Vertrauen, die europäische Banken zurückgewinnen wollen.
Der Bezug zum Bankkonto ist dabei enger als bei einer Wallet wie Skrill oder PayPal. Wero hält kein separates Guthaben, das man vorab auflädt. Das Geld liegt bis zur Zahlung auf dem Girokonto und wird im Moment der Bestätigung direkt überwiesen. Das hat zwei Konsequenzen. Erstens: volle Transparenz – jede Zahlung erscheint sofort im Kontoauszug, es gibt keine zwischengeschaltete Wallet, die den Überblick verschleiert. Zweitens: keine Anonymität. Anders als bei einem paysafecard-Voucher ist jede Wero-Zahlung eindeutig einer Person und einem Konto zugeordnet, die KYC-Prüfung hat bereits die Bank vorgenommen. Wer glaubt, Wero könne dereinst anonymes Spiel ermöglichen, irrt grundlegend.
Aus Sicht des Spielerschutzes ist dieser enge Bankbezug ein zweischneidiges Schwert. Auf der einen Seite die lückenlose Nachvollziehbarkeit im Kontoauszug – wer sein Ausgabeverhalten kontrollieren will, sieht jede Bewegung. Auf der anderen Seite die Reibungslosigkeit: Eine Zahlung, die per Fingerabdruck in zwei Sekunden bestätigt ist, senkt die psychologische Hürde, immer wieder nachzulegen. Diese Kehrseite teilt Wero mit jeder Instant-Banking-Methode. Sie ist kein Wero-spezifischer Makel, aber ein Grund, warum gerade schnelle Zahlungswege bewusst genutzt werden sollten.
Ein letzter Sicherheitsaspekt betrifft die Unwiderruflichkeit. Weil Wero auf SEPA Instant aufsetzt, ist eine bestätigte Zahlung im Regelfall endgültig. Das schützt vor Rückbuchungsbetrug, verlangt vom Nutzer aber Sorgfalt: Eine an den falschen Empfänger gesendete Zahlung lässt sich nicht per Knopfdruck zurückholen, sondern nur über die Klärung mit der Empfängerbank. Im Alltag mildert die Empfängerüberprüfung dieses Risiko, aber die Verantwortung liegt stärker beim Zahlenden als bei einem kartenbasierten System mit eingebautem Streitverfahren.
Ist Wero sicherer als eine Kreditkarte im Casino?
Grundsätzlich ja, was den Datenschutz angeht: Bei Wero werden keine Kartennummern oder Zugangsdaten an den Händler weitergegeben, die Freigabe erfolgt per Biometrie oder PIN in der eigenen Banking-App. Für Casinos ist die Frage allerdings theoretisch, da Wero dort nicht verfügbar ist. Als praktische Alternative bleibt EPS oder Klarna mit vergleichbarer Datensparsamkeit.
Kann man mit Wero anonym im Casino spielen?
Nein, das wäre auch dann ausgeschlossen, wenn Wero Casinos unterstützen würde. Jede Wero-Zahlung ist eindeutig einem Bankkonto und einer verifizierten Person zugeordnet, die Identitätsprüfung übernimmt bereits die Bank. Anonyme Einzahlungen sind nur über Prepaid-Systeme wie paysafecard innerhalb bestimmter Betragsgrenzen möglich.
Häufige Missverständnisse und Edge-Cases
„Wero ist eine Karte, die ich kaufen kann, wie paysafecard.“ Nein. Wero ist kein Voucher-System, sondern ein digitaler Zahlungsdienst, der direkt aufs Bankkonto zugreift. Es gibt keine Wero-Card im Sinne einer Prepaid-Karte. Die Begriffe „Wero card“ in manchen Suchanfragen entstehen aus Verwechslung mit paysafecard oder Missverständnissen über die Funktionsweise.
„Wero funktioniert in anderen Ländern für Casinos, nur in Österreich nicht.“ Falsch. Wero ist in keinem Markt für Casino-Transaktionen verfügbar – nicht in Deutschland, nicht in Frankreich, nicht in Belgien. Die Merchant-Restriktion ist systemweit, nicht länderspezifisch.
„Wenn Wero in Österreich startet, kann ich es sofort für Casinos nutzen.“ Unwahrscheinlich. Selbst wenn Wero für österreichische Konsumenten freigeschaltet wird, bleibt die MCC-7995-Sperre bestehen. Casino-Integration würde eine separate strategische Entscheidung der EPI erfordern.
„Casinos ohne deutsche/österreichische Lizenz sind generell unsicherer.“ Nicht zwingend. MGA-lizenzierte Casinos (Malta) haben strikte Regulierung, oft strenger als nationale Lizenzen. Curaçao-Lizenzen sind lockerer, aber auch dort gibt es seriöse Anbieter mit jahrelanger Reputation. Die Lizenz allein sagt wenig – wichtiger sind Bewertungen, Auszahlungs-Track-Record, Transparenz.
„Mit Wero kann ich anonym spielen.“ Nein. Wero ist bankkontbasiert, KYC-Pflicht besteht bei der Bank. Anonymität existiert nur bei paysafecard (unter bestimmten Limits). Alle anderen Methoden – Wero eingeschlossen – sind nachvollziehbar.
„Echtgeld-Casinos sind eine separate Kategorie.“ Nein. Alle Online-Casinos sind Echtgeld-Casinos (abgesehen von reinen Demo-Seiten). Der Begriff „Echtgeld-Casino mit Wero“ ist redundant – es gibt keine Wero-Casinos, weder für Echtgeld noch für Spielgeld.
„Wero ist in der Schweiz verfügbar, also auch für Schweizer Casinos.“ Wero ist noch nicht in der Schweiz live. Der Rollout konzentriert sich auf Deutschland, Frankreich, Belgien, später Niederlande und Luxemburg. Selbst wenn Wero in die Schweiz kommt, würde die Casino-Sperre bleiben.
Verantwortungsvolles Spielen und Spielerschutz
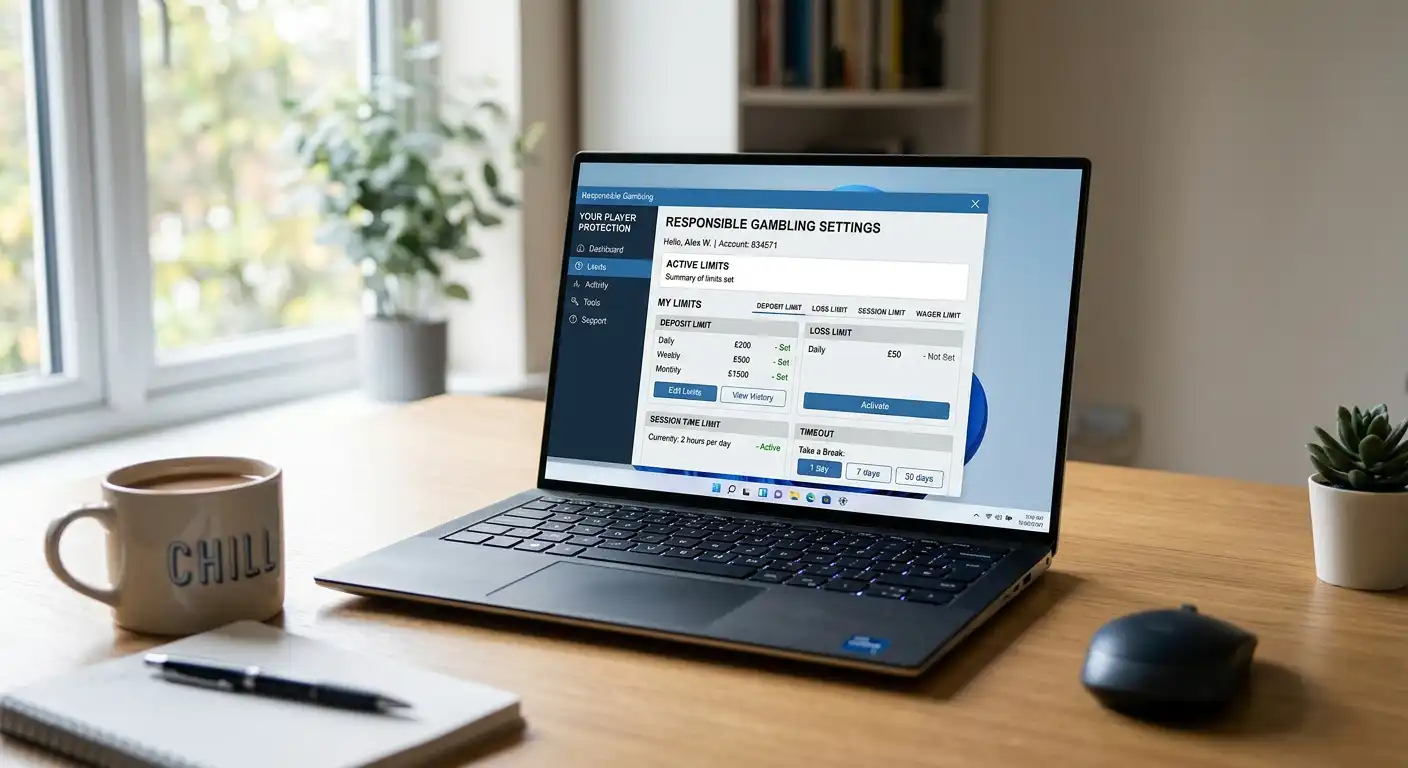
Glücksspiel kann abhängig machen. Die Mechanik – instant Gratifikation, variable Belohnungen, Illusion der Kontrolle – ist darauf ausgelegt, Spieler länger zu binden. Wer Limits nicht einhält oder Verluste nachjagt, läuft Gefahr, mehr Geld zu verlieren, als er sich leisten kann.
win2day bietet als staatlich lizenzierter Anbieter verpflichtende Spielerschutz-Tools: Einzahlungslimits (täglich, wöchentlich, monatlich), Selbstausschluss (temporär oder dauerhaft), Spielpausen, Realitäts-Checks (regelmäßige Erinnerungen an Spielzeit und Verluste). Diese Tools sind nicht optional, sondern standardmäßig aktiviert und leicht zugänglich.
Internationale Casinos bieten ähnliche Tools, oft weniger prominent platziert. Seriöse Anbieter haben Links zu Hilfsorganisationen (Spielsucht-Hotlines, Selbstausschluss-Registern), Realitäts-Checks, Limits. Die Qualität variiert – MGA-lizenzierte Casinos sind verpflichtet, Spielerschutz-Standards einzuhalten, Curaçao-Anbieter oft weniger streng.
In Österreich: Die Spielsuchthilfe bietet kostenlose Beratung unter der Nummer 01 544 13 57. Online-Selbstausschluss ist über win2day möglich. Für internationale Casinos existiert keine zentrale Sperrdatei – Spieler müssen sich bei jedem Anbieter einzeln sperren lassen.
Warnzeichen für problematisches Spielverhalten: Spielen mit Geld, das für Lebenshaltungskosten vorgesehen ist; Lügen über Spielhäufigkeit oder Verluste; Nachjagen von Verlusten („ich muss es zurückgewinnen“); Vernachlässigung von Arbeit, Beziehungen, Hobbys; Geld leihen, um weiterzuspielen. Wer eines dieser Zeichen an sich bemerkt, sollte Hilfe suchen, bevor die Spirale sich verschärft.
Zahlungsmethoden spielen eine Rolle. Instant-Banking (EPS, Klarna, hypothetisch Wero) macht Einzahlungen reibungslos – das kann problematisches Verhalten verstärken. Prepaid-Methoden wie paysafecard zwingen zu bewusster Budgetierung (nur der Voucher-Betrag ist verfügbar). E-Wallets schaffen eine Distanz zwischen Bankkonto und Casino, was manche Spieler hilft, Ausgaben zu trennen.
Glücksspiel ist Unterhaltung, kein Einkommensmodell. Der Hausvorteil garantiert, dass das Casino langfristig gewinnt. Einzelne Spieler gewinnen, die Mehrheit verliert. Wer mit der Erwartung spielt, Geld zu verdienen, hat bereits verloren.
Zahlungsmethoden und schnelle Auszahlungen im Casino – 2026
Inhalt erstellt vom Team «Blog»