Pay N Play Casinos Österreich 2026: Registrierungsfreies Spielen via Banklogin – Rechtslage, Optionen, Risiken
 Available in US
Kein Casino-Konto erstellen, keine Formulare ausfüllen, keine Email-Bestätigung abwarten. Pay N Play verspricht Zugang in unter 60 Sekunden: Banklogin, Einzahlung, spielen. Die schwedische Innovation nutzt Open Banking über Trustly, um Registrierung und KYC in einem Schritt zu erledigen. Klingt elegant, funktioniert in Skandinavien seit 2015. In Österreich stößt das Konzept auf strukturelle Hürden: Das staatliche Glücksspielmonopol erlaubt nur win2day als legale Online-Casino-Plattform, und win2day bietet kein Pay N Play an. Trustly-Bankpartnerschaften existieren in Österreich nicht offiziell für diesen Anwendungsfall. Wer trotzdem registrierungsfrei spielen will, weicht auf offshore-Casinos mit Malta-Lizenzen aus — und bewegt sich damit in einer rechtlichen Grauzone, die ab 2027 verschärft reguliert werden soll.
Die Frage ist nicht, ob Pay N Play technologisch beeindruckend ist. Die Frage ist, ob und wie es für österreichische Spieler funktioniert, welche Anbieter tatsächlich verfügbar sind, und was die rechtlichen Konsequenzen dieser Verfügbarkeit bedeuten. Marketingversprechungen helfen nicht weiter, wenn die Bank die Transaktion blockiert oder ein Rückforderungsanspruch drei Jahre später ins Haus steht.
Was ist Pay N Play? Das Konzept hinter registrierungsfreien Casinos
Pay N Play ist eine Casino-Architektur, keine Zahlungsmethode. Ein Casino mit Pay N Play erstellt kein traditionelles Nutzerkonto. Stattdessen verifiziert die Bank beim Deposit automatisch die Identität des Spielers und übermittelt die notwendigen KYC-Daten direkt ans Casino. Der Spieler authentifiziert sich via Online-Banking-Zugangsdaten oder BankID, das Casino erhält vom Zahlungsdienstleister die für den Glücksspielbetrieb gesetzlich erforderlichen Informationen — Name, Geburtsdatum, Wohnadresse, Bankverbindung. Kein separates Passwort, keine Emailadresse, keine manuelle Verifizierung durch Hochladen von Ausweisdokumenten.
Das Konzept wurde 2015 in Schweden lanciert, als Trustly und das damalige Ninja Casino das erste registrierungsfreie Casino live schalteten. Der Ansatz nutzt PSD2-konforme Open-Banking-APIs: Europäische Banken müssen lizenzierten Zahlungsdienstleistern Zugang zu Kontoinformationen gewähren, wenn der Kontoinhaber zustimmt. Trustly sitzt als Middleware zwischen Casino und Bank, leitet die Authentifizierung weiter, führt den Deposit durch und gibt dem Casino die regulatorisch notwendigen Spielerdaten. Was nach einer simplen technischen Schleife klingt, war jahrelang rechtlich umstritten — schwedische Datenschutzbehörden prüften, ob die Datenweitergabe DSGVO-konform ist. Trustly erhielt 2022 eine Geldstrafe von SEK 130 Millionen von der schwedischen Finanzaufsicht, allerdings wegen unzureichender AML-Kontrollen, nicht wegen der Pay N Play Technologie selbst.
Die Trustly-Technologie: Open Banking als Grundlage
Trustly AB wurde 2008 in Stockholm gegründet und ist mittlerweile einer der größten europäischen Account-to-Account-Zahlungsdienstleister. Das Unternehmen verbindet über 650 Banken in 33 europäischen Märkten und verarbeitet nach eigenen Angaben ein Total Payment Volume von über 100 Milliarden Dollar jährlich. Die Pay N Play Funktionalität basiert auf PSD2, der zweiten Zahlungsdiensterichtlinie der EU, die seit 2018 Banken verpflichtet, lizenzierten Drittanbietern Zugang zu Konten zu gewähren. Trustly agiert als lizenzierter Zahlungsauslösedienst und Kontoinformationsdienst.
Technisch läuft der Prozess so: Der Spieler wählt seine Bank aus einer Liste. Trustly öffnet ein Overlay oder leitet auf die Banking-Seite der Bank weiter. Der Spieler authentifiziert sich mit den normalen Online-Banking-Zugangsdaten oder mit BankID (in Schweden, Finnland, Norwegen). Die Bank prüft die Identität, bestätigt gegenüber Trustly, dass die Person legitim ist, und gibt Basisdaten frei. Trustly reicht diese Daten an das Casino weiter. Das Casino erstellt entweder gar keinen persistenten Account (Pure Pay N Play) oder erstellt automatisch einen Account im Hintergrund, ohne dass der Spieler manuell eingreift (Hybrid Pay N Play). Der Deposit landet auf dem Spielguthaben, der Spieler kann sofort loslegen.
Pure Pay N Play bedeutet: Kein dauerhafter Account existiert. Jede Sitzung wird durch den Banklogin initiiert, die Historie wird nur temporär gespeichert. Hybrid Pay N Play erstellt einen Account, füllt aber alle Felder automatisch aus und überspringt die Registrierung. Der Unterschied ist für den Spieler subtil, für die Casino-Ökonomie signifikant: Pure-Modelle binden Spieler weniger, weil keine langfristige Kundenbeziehung aufgebaut wird. Hybrid-Modelle erlauben Treueprogramme und personalisierte Angebote, verlieren aber den reinen Komfortvorteil.
So funktioniert Pay N Play: Vom Banklogin zum Spielstart in 60 Sekunden
Der klassische Ablauf bei einem Pure Pay N Play Casino: Der Spieler besucht die Casino-Seite, sieht keine Registrierungsbuttons. Stattdessen prominent: Ein Deposit-Button. Klick darauf öffnet die Trustly-Oberfläche, die alle verfügbaren Banken auflistet. Spieler wählt seine Bank, gibt im Overlay die Banking-Credentials ein, bestätigt den Deposit-Betrag. Die Bank prüft die Identität, Trustly übermittelt Name, Geburtsdatum, Adresse ans Casino. Das Casino prüft, ob die Person volljährig und nicht gesperrt ist, akzeptiert den Deposit, schreibt das Guthaben gut. Total elapsed time: 45 bis 60 Sekunden bei funktionierender Bankverbindung.
Keine Passwort-Erfindung, keine Emailadresse angeben, keine Bestätigungsmail abwarten, keine Ausweiskopie hochladen. Das Casino kennt den Spieler nur unter der Bankverbindung. Auszahlungen gehen automatisch auf dasselbe Konto, von dem eingezahlt wurde — AML-Compliance ist eingebaut, weil Trustly bereits bei der Bank verifiziert hat.
Dieser Komfort hat Grenzen. Wer seine Bank wechselt, verliert den Zugriff auf die Spielhistorie (bei Pure-Modellen). Wer bei mehreren Pay N Play Casinos spielt, hat keine zentrale Übersicht. Wer seine Bankdaten nicht mit einem Casino teilen will, kann nicht spielen. Bonusangebote sind oft kleiner, weil Casinos keine Email-Adressen für Remarketing haben. Treueprogramme existieren kaum, weil keine langfristige Identität aufgebaut wird.
Pure Pay N Play vs. Hybrid-Modelle: Die Unterschiede verstehen
Die Begriffe werden im Marketing wild durcheinandergeworfen, dabei ist die Unterscheidung technisch präzise. Pure Pay N Play erstellt keinen dauerhaften Account. Der Spieler identifiziert sich jedes Mal via Banklogin neu, das Casino speichert nur die Transaktionshistorie temporär für gesetzliche Aufbewahrungsfristen. Beim nächsten Besuch ist keine Session gespeichert, keine Login-Möglichkeit vorhanden, keine Accountseite existiert. Das Casino erkennt den Spieler nur, wenn er via derselben Bankverbindung einzahlt.
Hybrid Pay N Play erstellt einen Account automatisch im Hintergrund. Der erste Deposit via Trustly füllt alle Registrierungsfelder aus, das Casino generiert eine User-ID, speichert die Daten persistent. Der Spieler kann sich beim nächsten Besuch entweder wieder via Trustly einloggen oder — bei manchen Anbietern — auch mit Email und Passwort, falls das Casino nachträglich diese Option anbietet. Hybrid-Modelle erlauben personalisierte Boni, Spielhistorie, Treuepunkte. Der Komfortvorteil des ersten Logins bleibt, aber die langfristige Kundenbindung ist stärker.
Die meisten als Pay N Play beworbenen Casinos sind technisch Hybrid-Modelle. Echte Pure-Implementierungen sind selten geworden, weil Regulierungsbehörden in vielen Märkten verlangen, dass Spielerdaten für mehrere Jahre gespeichert werden und Spielerschutz-Maßnahmen (Limits, Selbstsperren) implementiert sind. Pure Pay N Play kollidiert mit diesen Anforderungen, weil ein Spieler ohne persistenten Account schwer zu sperren ist.
Pay N Play 2.0: Biometrische Authentifizierung und die Zukunft
Auf der ICE 2025 in London stellte Trustly Pay N Play 2.0 vor, eine Weiterentwicklung mit Trustly ID. Statt Bank-Redirect nutzt die neue Version biometrische Authentifizierung: Gesichtserkennung oder Fingerabdruck direkt auf dem Smartphone. Trustly speichert die verifizierten Identitätsdaten in einem verschlüsselten Profil, das der Spieler einmalig anlegt. Bei zukünftigen Casino-Besuchen authentifiziert sich der Spieler via Biometrie, Trustly bestätigt dem Casino die Identität, der Deposit läuft in unter 20 Sekunden komplett durch — Login plus Einzahlung.
Die Technologie heißt intern Trustly Azura und soll die Conversion-Rate weiter erhöhen, weil der Bank-Redirect entfällt. Der Spieler muss nicht mehr seine Banking-App öffnen oder Zugangsdaten eingeben. Die biometrischen Daten verlassen das Gerät nicht, Trustly erhält nur einen kryptografischen Bestätigungstoken. Das Modell setzt voraus, dass der Spieler Trustly vertraut — was nach der SEK 130 Millionen AML-Strafe nicht jeder tut.
Pay N Play 2.0 ist Stand 2026 in ersten Pilotprojekten live, aber noch nicht flächendeckend ausgerollt. Die meisten Pay N Play Casinos nutzen weiterhin die klassische Bank-Redirect-Methode.
Was ist Pay N Play genau und wie unterscheidet es sich von normalen Online-Casinos?
Pay N Play ist eine Casino-Architektur, die Registrierung und KYC-Verifizierung durch eine Echtzeit-Banklogin-Integration ersetzt. Traditionelle Casinos verlangen manuelle Registrierung, dann Deposit, dann KYC-Verifizierung durch Hochladen von Ausweisdokumenten. Pay N Play dreht die Reihenfolge um: Die Bank verifiziert die Identität beim Deposit, das Casino erhält die Daten automatisch von Trustly, der Spieler ist sofort spielbereit. Kein separates Casino-Passwort, keine manuelle Dokumentenprüfung, keine Wartezeit.
Pay N Play Casinos in Österreich: Rechtslage und Verfügbarkeit 2026
In Österreich existiert kein legal lizenziertes Pay N Play Casino. Das Glücksspielgesetz sieht ein staatliches Monopol für Online-Casinos vor, die einzige Konzession liegt bei der Österreichische Lotterien GmbH, die win2day betreibt. win2day bietet kein Pay N Play an, nutzt traditionelle Registrierung und unterstützt kein Trustly als Zahlungsmethode. Die österreichische Lizenz läuft bis 2027, eine Glücksspielnovelle ist im parlamentarischen Prozess und soll den Markt öffnen — allerdings mit strengen Auflagen für bisherige offshore-Anbieter.
Alle Pay N Play Casinos, die österreichische Spieler akzeptieren, operieren mit EU-Lizenzen (meist Malta Gaming Authority) ohne österreichische Genehmigung. Das ist rechtlich eine Grauzone: Der Betrieb ist nach österreichischem Recht illegal, die Nutzung durch Spieler nicht explizit strafbar, aber zivilrechtliche Rückforderungsansprüche von Spielverlusten sind seit mehreren Gerichtsurteilen etabliert. Rund 20.000 österreichische Spieler haben laut Finanzministerium (August 2026) Rückforderungsverfahren gegen illegale Anbieter laufen.
Das österreichische Glücksspielmonopol: Warum Pay N Play nicht legal verfügbar ist
Das GSpG von 2010 (zuletzt novelliert 2018) gewährt nur der Österreichische Lotterien GmbH eine Konzession für Online-Casino-Spiele. Der Gesetzgeber argumentiert mit Spielerschutz: Ein staatlich kontrolliertes Monopol könne Suchtprävention effektiver durchsetzen als ein liberalisierter Markt. Die EU-Kommission und der Europäische Gerichtshof haben diese Argumentation mehrfach geprüft und nur bedingt akzeptiert — österreichische Gerichte mussten präzisieren, dass das Monopol kohärent umgesetzt werden muss, also auch landbasierte Casinos und Automatenspiel streng reguliert werden müssen.
Praktisch bedeutet das Monopol: Kein anderer Anbieter darf eine österreichische Lizenz erhalten. Casinos mit Malta- oder Curacao-Lizenzen, die österreichische Spieler akzeptieren, verstoßen gegen § 52 GSpG (Verwaltungsstrafe bis 60.000 Euro pro Ausspielung) und potenziell gegen § 168 StGB (illegales Glücksspiel). Die Strafen treffen formal die Anbieter, nicht die Spieler. Spieler haben aber seit mehreren OGH-Urteilen (Oberster Gerichtshof) das Recht, Verluste bei illegalen Anbietern zivilrechtlich zurückzufordern, weil die Glücksspielverträge nichtig sind.
Pay N Play scheitert in Österreich an drei Hürden: Erstens ist win2day als einziger legaler Anbieter nicht an Trustly angebunden und hat kein Pay N Play Feature implementiert. Zweitens hat Trustly keine offiziell bestätigten österreichischen Bankpartnerschaften für Pay N Play Transaktionen — die 33 Märkte, die Trustly bedient, listen Österreich nicht in den primären Pay N Play Regionen (Schweden, Finnland, Deutschland, Niederlande dominieren). Drittens würde selbst eine technische Verfügbarkeit nichts an der rechtlichen Illegalität ändern: Ein Pay N Play Casino ohne österreichische Lizenz bleibt illegal, egal wie elegant die Technologie.
win2day: Die einzige legale Alternative ohne Pay N Play
win2day ist die einzige in Österreich legal lizenzierte Online-Casino-Plattform. Betrieben von der Österreichische Lotterien GmbH, die zu 100 Prozent staatlich kontrolliert ist (Casinos Austria AG plus Österreichische Lotterien Holding), bietet win2day rund 100 bis 200 Casino-Spiele — Spielautomaten, Roulette, Blackjack, Poker — sowie Lotto, Sportwetten und Bingo. Die Spielauswahl ist deutlich kleiner als bei offshore-Casinos wie LeoVegas oder Casumo, die 3.000 bis 4.000 Spiele listen. win2day arbeitet mit etablierten Providern wie NetEnt, Novomatic und Greentube, verzichtet aber auf viele neuere Studios.
Zahlungsmethoden bei win2day: eps-Überweisung, Kreditkarte, paysafecard, Skrill. Kein Trustly, kein Pay N Play. Die Registrierung läuft klassisch: Email, Passwort, persönliche Daten manuell eingeben, Email-Bestätigung abwarten, bei der ersten Auszahlung KYC-Dokumente hochladen (Ausweis, Adressnachweis). Der Prozess dauert mehrere Minuten bis Stunden, je nachdem wie schnell die Email-Bestätigung ankommt und die Dokumente geprüft werden.
Warum bietet win2day kein Pay N Play an? Zwei Gründe: Monopolmärkte haben keinen Innovationsdruck — win2day musste sich jahrelang nicht gegen Wettbewerber durchsetzen, entsprechend langsam war die technologische Weiterentwicklung. Zweitens existiert keine Trustly-Partnerschaft mit der Österreichische Lotterien GmbH. Trustly fokussiert auf liberalisierte Märkte (Schweden, UK, Deutschland ab 2021) und Offshore-Casinos, die über Malta-Lizenzen operieren. Ein staatliches Monopol in einem geografisch kleinen Markt ist für Trustly kommerziell wenig attraktiv, zumal win2day keine Dringlichkeit signalisiert hat.
Für Spieler bedeutet das: Wer legal spielen will, akzeptiert die Einschränkungen von win2day — kleinere Spielauswahl, traditionelle Registrierung, keine Pay N Play Funktionalität. Der Vorteil: Keine rechtlichen Risiken, staatliche Aufsicht durch das Finanzministerium, steuerfreie Gewinne (wie bei allen in Österreich lizenzierten Anbietern), garantierte Fairness durch behördliche Kontrollen, verpflichtende Spielerschutz-Maßnahmen (Einzahlungslimits, Selbstsperre, Realitätscheck).
Glücksspielnovelle 2026/2027: Kommt die Marktöffnung für Pay N Play?
Im August 2026 notifizierte das Finanzministerium eine Glücksspielnovelle an die EU-Kommission. Kern der Reform: Der Online-Glücksspielmarkt soll geöffnet werden, mehrere Konzessionen sollen vergeben werden. Das Ende des faktischen Monopols. Klingt nach guten Nachrichten für Pay N Play Interessierte — ist aber komplizierter.
Die geplanten Bedingungen für neue Lizenzen: Illegale Anbieter, die bis zum Inkrafttreten des neuen Gesetzes in Österreich aktiv waren, müssen ihren Betrieb bis 1. Januar 2027 einstellen. Wer weitermacht, erhält eine 18-monatige Lizenzsperre (ab 2030: 24 Monate). Zudem müssen Anbieter alle Steuerschulden und Spielerschutz-Ansprüche begleichen — geschätzt 20.000 österreichische Spieler haben Rückforderungsansprüche gegen illegale Anbieter laufen. Das sind erhebliche finanzielle Lasten. Viele offshore-Casinos, die aktuell österreichische Spieler akzeptieren, werden sich überlegen, ob eine österreichische Lizenz unter diesen Bedingungen wirtschaftlich sinnvoll ist.
Selbst wenn neue Lizenzen vergeben werden, ist unklar, ob die Lizenznehmer Pay N Play implementieren. Dafür müsste Trustly österreichische Bankpartnerschaften aufbauen, was bislang nicht geschehen ist. Die regulatorischen KYC-Anforderungen in Österreich könnten zudem strenger sein als in Schweden — möglicherweise reicht ein Banklogin nicht aus, zusätzliche Verifizierungsschritte könnten vorgeschrieben werden. Das würde den Komfortvorteil von Pay N Play zunichtemachen.
Die Glücksspielnovelle durchläuft derzeit die dreimonatige EU-Stillhaltefrist, danach folgt die parlamentarische Verabschiedung. Inkrafttreten erwartet 2027, das Lizenzverfahren dürfte weitere Monate dauern. Frühestens Ende 2027 oder 2028 könnten die ersten neuen lizenzierten Anbieter live gehen. Ob darunter Pay N Play Casinos sein werden, ist Spekulation.
Offshore-Realität: Welche Pay N Play Casinos österreichische Spieler akzeptieren
Stand 2026 gibt es keine in Österreich lizenzierte Pay N Play Option. Alle Casinos, die Pay N Play Feature bewerben und österreichische Spieler akzeptieren, operieren mit EU-Lizenzen ohne österreichische Genehmigung. Die meisten haben Malta Gaming Authority Lizenzen, einige Curacao eGaming Lizenzen. Sie verstoßen gegen das österreichische Glücksspielmonopol. Spieler, die dort spielen, bewegen sich in einer rechtlichen Grauzone — nicht strafbar, aber zivilrechtlich können sie Verluste zurückfordern.
Die zweite Hürde: Trustly-Verfügbarkeit für österreichische Banken ist nicht offiziell bestätigt. Wizardofodds.com und einige andere Casino-Portale listen Trustly-Casinos als „verfügbar für Österreich“, aber das bedeutet oft nur, dass Trustly als normale Zahlungsmethode akzeptiert wird — nicht unbedingt, dass das registrierungsfreie Pay N Play Feature aktiviert ist. Österreichische Spieler berichten in Foren, dass die Trustly-Option beim Versuch einer Einzahlung häufig nicht angezeigt wird oder Transaktionen fehlschlagen.
Die dritte Hürde: Banken können Transaktionen zu bekannten illegalen Glücksspielanbietern blockieren. Das Geldwäschegesetz erlaubt es Banken, verdächtige Transaktionen zu verweigern. Einige österreichische Banken haben interne Blacklists mit offshore-Casino-Domains und blockieren Zahlungen präventiv.
Kann ich in Österreich legal in einem Pay N Play Casino spielen?
Nein. Stand 2026 existiert kein legal lizenziertes Pay N Play Casino in Österreich. win2day ist die einzige legale Online-Casino-Plattform und bietet kein Pay N Play an. Alle Pay N Play Casinos, die österreichische Spieler akzeptieren, operieren ohne österreichische Lizenz und sind nach dem Glücksspielgesetz illegal.
Bietet win2day Pay N Play an?
Nein. win2day nutzt traditionelle Registrierung mit Email-Verifikation und Passwort. Trustly wird nicht als Zahlungsmethode unterstützt, Pay N Play Feature existiert nicht.
Die besten Pay N Play Casinos für österreichische Spieler (offshore)
Die folgenden Casinos operieren mit EU-Lizenzen (meist Malta Gaming Authority) ohne österreichische Genehmigung. Sie verstoßen gegen das österreichische Glücksspielmonopol. Spieler bewegen sich in einer rechtlichen Grauzone. Die Trustly-Verfügbarkeit für österreichische Banken ist nicht offiziell bestätigt — einige Casinos listen Trustly als Zahlungsmethode, aber ob das registrierungsfreie Pay N Play Feature für österreichische Spieler tatsächlich funktioniert, ist unklar.
LeoVegas: MGM-geführter Marktführer mit Trustly-Integration
LeoVegas wurde 2011 in Stockholm gegründet und ist seit 2022 eine Tochtergesellschaft von MGM Resorts International, einem der größten US-amerikanischen Casino- und Resortkonzerne (börsennotiert). Die Malta Gaming Authority Lizenz besteht seit den Anfangsjahren, zusätzlich hält LeoVegas eine UK Gambling Commission Lizenz (Nummer 61549) für den britischen Markt. Die Plattform wurde ursprünglich als Mobile-First-Casino konzipiert — die Smartphone-App stand im Zentrum, die Desktop-Version kam später.
Die Spielauswahl umfasst über 3.500 Titel: Spielautomaten, Live-Casino-Tische, Roulette, Blackjack, Baccarat. Provider-Partne
rschaften mit NetEnt, Pragmatic Play, Evolution Gaming, Play’n GO, Microgaming. Evolution liefert die Live-Dealer-Spiele, die in Studios in Malta und Lettland produziert werden. LeoVegas hat mehrere EGR Awards gewonnen (eGaming Review, Branchenpublikation), darunter Mobile Operator of the Year.
Trustly wird als Zahlungsmethode gelistet. Ob das vollständige Pay N Play Feature (registrierungsfreier Zugang via Banklogin) für österreichische Spieler aktiv ist, lässt sich ohne Live-Test nicht verifizieren. Trustly könnte auch nur als normale Einzahlungsmethode verfügbar sein, ohne die automatische Account-Erstellung. Österreichische Spieler berichten in Foren gemischte Erfahrungen — manche sehen die Trustly-Option, bei anderen wird sie nicht angezeigt.
LeoVegas akzeptiert österreichische Spieler, hat aber keine österreichische Lizenz. Das ist rechtlich illegal nach GSpG. Spieler können Verluste zivilrechtlich zurückfordern. MGM als finanziell starke Muttergesellschaft bedeutet, dass LeoVegas wahrscheinlich eine österreichische Lizenz anstreben wird, sobald die Glücksspielnovelle in Kraft tritt — aber das ist Spekulation, keine Garantie.
Casumo: Gamification-Casino mit Adventure-System
Casumo startete 2012 in Malta und positioniert sich als Gamification-Casino: Statt nüchternem Interface bietet die Plattform ein buntes Adventure-System mit Cartoon-Ästhetik. Spieler leveln auf, sammeln Trophäen, schalten Belohnungen frei. Das Loyalitätsprogramm ist in Levels organisiert, jede Spielaktivität bringt Punkte. Erreicht der Spieler ein neues Level, erhält er Freispiele oder Bonusguthaben. Die Zielgruppe sind jüngere Spieler, die Gamification-Elemente aus Mobile Games gewohnt sind.
Die Malta Gaming Authority Lizenz trägt die Nummer MGA/CRP/217/2012, ausgestellt seit 2012. Zusätzlich hält Casumo eine UK Gambling Commission Lizenz für den britischen Markt. Die Spielauswahl liegt bei über 3.500 Titeln — Slots, Live-Casino, Tischspiele, Sportsbook. Provider: NetEnt, Pragmatic Play, Evolution Gaming, Play’n GO. Trustly wird als Zahlungsmethode aufgeführt, aber wie bei LeoVegas ist unklar, ob das registrierungsfreie Pay N Play Feature für österreichische Spieler funktioniert.
Casino.guru, eine unabhängige Casino-Bewertungsplattform, gibt Casumo einen Safety Index von 5.1 (Below Average). Der Score basiert auf identifizierten unfairen Geschäftsbedingungen — spezifisch: Einschränkungen bei Auszahlungen für Spieler aus bestimmten Ländern, unklare Bonusbedingungen. Das bedeutet nicht, dass Casumo betrügerisch ist, aber Vorsicht ist geboten. Der Willkommensbonus liegt bei 50 Prozent bis 100 Euro plus 50 Bonus Spins — niedriger als bei traditionellen Casinos, weil Casumo auf langfristige Kundenbindung via Treueprogramm setzt statt auf hohe Einstiegsboni.
Casumo akzeptiert österreichische Spieler ohne österreichische Lizenz. Rechtlich dieselbe Grauzone wie LeoVegas. Die Adventure-Mechanik funktioniert nur, wenn ein persistenter Account existiert — Pure Pay N Play wäre damit inkompatibel. Casumo nutzt wahrscheinlich Hybrid Pay N Play (Account wird erstellt, aber Trustly überspringt die manuelle Registrierung), falls das Feature überhaupt für Österreich aktiv ist.
Bizzo Casino: Premium-Anbieter mit Malta-Lizenz
Bizzo Casino ist eine jüngere Marke, lizenziert seit 2018 oder 2019 (verschiedene Quellen nennen MGA-Lizenznummern MGA/B2C/394/2018 und MGA/B2C/478/2019 — möglicherweise mehrere Entities unter derselben Marke). Der Betreiber ist nicht öffentlich prominent kommuniziert, typisch für jüngere MGA-Casinos, die oft Teil größerer White-Label-Gruppen sind. Die Plattform positioniert sich als Premium Online Casino mit modernem UI-Design.
Die Spielauswahl umfasst rund 2.500 Titel — weniger als LeoVegas oder Casumo, aber immer noch deutlich mehr als win2day. Provider: NetEnt, Pragmatic Play, Evolution Gaming. Trustly wird als Zahlungsmethode gelistet. Der Willkommensbonus liegt bei 100 Prozent bis 300 Euro plus Freispiele — aggressiver als Casumo, aber immer noch unter dem Niveau mancher traditioneller Casinos (die 200 bis 500 Euro bieten).
Die Malta-Lizenz bedeutet: Player Fund Segregation ist obligatorisch (Spielergelder werden getrennt vom operativen Kapital aufbewahrt), Dispute Resolution Service ist verfügbar, jährliche Audits durch unabhängige Prüfer sind vorgeschrieben. Das sind Mindeststandards der MGA, die zumindest eine Basissicherheit bieten. Österreichische Spieler bewegen sich dennoch in rechtlicher Grauzone, weil keine österreichische Lizenz vorliegt.
Bizzo Casino ist weniger etabliert als LeoVegas oder Casumo — keine langjährige Betriebsgeschichte, weniger Markenbekanntheit. Wer Wert auf Reputation legt, wählt die älteren Marken. Wer auf der Suche nach aktuellen Bonusangeboten ist, findet bei Bizzo möglicherweise aggressivere Promotions, weil jüngere Casinos Marktanteile erkämpfen müssen.
Betsson: Traditionsmarke seit 1963 mit Trustly-Historie
Betsson ist einer der ältesten Namen im europäischen Glücksspielmarkt. Das Unternehmen wurde 1963 in Schweden als landbasiertes Wettunternehmen gegründet, ging 2001 online. Die Betsson Group ist börsennotiert an der Nasdaq Stockholm, was finanzielle Transparenz und strengere Compliance-Anforderungen bedeutet. Die Gruppe hält Lizenzen in über zehn Jurisdiktionen: Malta, UK, Schweden, Dänemark, Spanien, weitere EU-Länder. Für den österreichischen Markt relevant ist die MGA-Lizenz.
Die Casino-Spielauswahl bei Betsson liegt bei rund 1.000 Titeln — deutlich weniger als LeoVegas oder Casumo, weil Betsson historisch stärker auf Sportwetten fokussiert ist. Der Sportsbook ist umfangreich und deckt internationale Ligen ab. Casino-Provider: NetEnt, Microgaming, Evolution Gaming. Trustly wird unterstützt — Betsson war in den nordischen Märkten einer der frühen Trustly-Partner, bereits vor dem Pay N Play Boom.
Betsson gilt als einer der vertrauenswürdigsten Brands im europäischen Glücksspielmarkt. Die Börsennotierung bedeutet, dass Quartalszahlen öffentlich sind, Vorstände haftbar sind, regulatorische Compliance ernst genommen wird. Beschwerden über Auszahlungsverzögerungen sind seltener als bei jüngeren Casinos. Der Trade-off: Die Plattform wirkt weniger innovativ, das UI ist funktional statt aufregend, Bonusangebote sind konservativer.
Für österreichische Spieler dieselbe rechtliche Situation: Betsson akzeptiert AT-Spieler ohne österreichische Lizenz, illegal nach GSpG. Die Wahrscheinlichkeit, dass Betsson eine österreichische Lizenz nach der Glücksspielnovelle anstrebt, ist hoch — die Gruppe hat in anderen neu liberalisierten Märkten (z.B. Deutschland nach GlüStV 2021) zügig Lizenzen beantragt.
Weitere Pay N Play Optionen: Kurze Erwähnungen
Videoslots.com hält eine Malta-Lizenz und fokussiert auf den UK-Markt. Die Plattform bietet über 4.000 Spielautomaten — eine der größten Slot-Bibliotheken überhaupt. Trustly wird unterstützt. Videoslots ist in Österreich weniger bekannt als LeoVegas oder Betsson, akzeptiert aber österreichische Spieler (rechtliche Grauzone wie oben).
Ninja Casino war 2015 das erste Pay N Play Casino überhaupt, lanciert von Global Gaming (schwedisches Unternehmen). Historisch wichtig, weil es bewies, dass registrierungsfreies Casino-Modell funktioniert. Nach der schwedischen Re-Regulierung 2019 und Marktveränderungen in Nordics ist Ninja Casino weniger prominent. LeoVegas und Casumo haben den First-Mover überholt. Relevanz für österreichische Spieler 2026: gering.
Welche Nachteile hat Pay N Play gegenüber traditionellen Casinos?
Pay N Play opfert langfristige Features für Komfort. Keine Account-Historie bedeutet: kein Überblick über Spielverhalten, keine Möglichkeit, Limits rückwirkend zu überprüfen, keine Transaktionshistorie jenseits der aktuellen Session. Treueprogramme existieren kaum (außer bei Hybrid-Modellen wie Casumo). Bonusangebote sind oft kleiner, weil Casinos keine Email-Adressen für Remarketing haben. Wer die Bank wechselt, verliert Zugriff auf bisherige Spieldaten. Pay N Play ist für Gelegenheitsspieler optimiert, nicht für Vielnutzer.
| Casino | Lizenz | Auszahlungsgeschwindigkeit | Mindesteinzahlung | Besonderheit | Trustly Pay N Play Status für AT |
|---|---|---|---|---|---|
| LeoVegas | MGA, UKGC | 24–48 Std. | 10 Euro | MGM-Tochter, Mobile-First | Trustly verfügbar, Pay N Play für AT nicht bestätigt |
| Casumo | MGA MGA/CRP/217/2012 | 24–48 Std. | 10 Euro | Adventure-Loyalitätssystem | Trustly verfügbar, Pay N Play für AT nicht bestätigt |
| Bizzo Casino | MGA MGA/B2C/394/2018 | 24 Std. | 10 Euro | Jüngere Marke, Premium-Branding | Trustly verfügbar, Pay N Play für AT nicht bestätigt |
| Betsson | MGA + 10+ Lizenzen | 24–48 Std. | 10 Euro | Börsennotiert, traditionsreich | Trustly verfügbar, historischer Partner |
Einzahlung und Auszahlung: So funktioniert Pay N Play in der Praxis
Der theoretische Ablauf von Pay N Play klingt elegant. Die Praxis hängt davon ab, ob die eigene Bank Trustly für Casino-Transaktionen unterstützt. In Österreich ist das Stand 2026 eine offene Frage: Trustly listet Österreich in den 33 bedienten Märkten, aber keine österreichische Bank taucht in offiziellen Trustly-Casino-Partnerlisten prominent auf. Die Primärmärkte für Pay N Play sind Schweden, Finnland, Deutschland, Niederlande — dort existieren etablierte Bankpartnerschaften. Österreich liegt außerhalb dieser Zone.
Schritt-für-Schritt: Die erste Pay N Play Einzahlung
Angenommen, das Casino bietet Trustly an und die österreichische Bank unterstützt die Transaktion (beides nicht garantiert), läuft der Prozess so:
Der Spieler besucht die Casino-Seite. Kein Registrierungsbutton, stattdessen ein Deposit-Button. Klick darauf öffnet das Trustly-Overlay. Trustly zeigt eine Liste verfügbarer Banken — falls die eigene Bank nicht aufgelistet ist, endet hier der Versuch. Angenommen, die Bank ist dabei: Der Spieler wählt sie aus, wird zur Banking-Login-Seite weitergeleitet (oder das Login-Feld erscheint im Trustly-Overlay). Der Spieler gibt seine normalen Online-Banking-Zugangsdaten ein (Username, Passwort, eventuell TAN).
Die Bank prüft die Identität. Bei erfolgreicher Authentifizierung fragt Trustly, ob die Bank Basisdaten (Name, Geburtsdatum, Wohnadresse) an das Casino weitergeben darf. Der Spieler bestätigt. Trustly zeigt ein Feld zur Eingabe des Deposit-Betrags — Minimum meist 10 Euro, Maximum variiert (oft 3.000 Euro pro Transaktion). Der Spieler gibt den Betrag ein, bestätigt. Die Bank führt die Überweisung aus, Trustly benachrichtigt das Casino, das Casino schreibt das Guthaben gut. Total elapsed time bei funktionierender Verbindung: 45 bis 60 Sekunden.
Das Casino erstellt entweder gar keinen Account (Pure Pay N Play) oder erstellt einen automatisch im Hintergrund (Hybrid). Der Spieler sieht sein Guthaben, kann sofort spielen. Keine Email-Bestätigung, kein Passwort erfunden, keine Ausweiskopie hochgeladen.
Limits und Geschwindigkeit: Was Sie erwarten können
Einzahlungslimits: Typisch 10 Euro Minimum, 3.000 Euro Maximum pro Transaktion. Manche Casinos setzen niedrigere Maxima (500 oder 1.000 Euro), andere erlauben höhere Beträge für VIP-Spieler. Die Bank kann zusätzliche Limits haben — wenn das tägliche Online-Banking-Transaktionslimit 1.000 Euro beträgt, lassen sich auch nur 1.000 Euro via Trustly überweisen.
Einzahlungsgeschwindigkeit: Instant. Sobald die Bank die Überweisung bestätigt, ist das Guthaben im Casino verfügbar. Keine Wartezeit wie bei klassischen Banküberweisungen (1 bis 3 Werktage).
Auszahlungslimits: Ähnlich wie Einzahlungen, typisch 10 Euro Minimum, 5.000 Euro Maximum pro Transaktion. VIP-Spieler können höhere Limits aushandeln.
Auszahlungsgeschwindigkeit: Hier liegt der größte Vorteil von Pay N Play. Pure Pay N Play Casinos zahlen innerhalb von 5 Minuten aus, teilweise unter 1 Minute. Hybrid Pay N Play Casinos brauchen 24 bis 48 Stunden, weil eine Casino-seitige Bearbeitungszeit anfällt. Traditionelle Casinos brauchen 2 bis 5 Tage, bei manchen bis zu 14 Tage.
Auszahlungen: Warum Pay N Play hier wirklich überzeugt
Traditionelle Casinos verzögern Auszahlungen oft, um Spieler zum Weiterspielen zu verleiten (Fachbegriff: „Reversal Window“). Der Spieler beantragt eine Auszahlung, das Casino bearbeitet sie nicht sofort, sondern wartet 24 bis 72 Stunden. In dieser Zeit kann der Spieler die Auszahlung stornieren und das Geld zurück ins Spielguthaben holen. Casinos hoffen darauf — je länger die Wartezeit, desto höher die Chance, dass der Spieler ungeduldig wird und weiterspielt.
Pay N Play Casinos (insbesondere Pure-Modelle) haben dieses Reversal Window nicht. Die Auszahlung geht automatisch auf das Bankkonto, das für die Einzahlung genutzt wurde. AML-Compliance ist eingebaut — Geldwäsche wird verhindert, weil Ein- und Auszahlungskonto identisch sind. Das Casino hat keine Möglichkeit, die Auszahlung künstlich zu verzögern. Die durchschnittliche Auszahlungszeit bei Pure Pay N Play liegt laut tech-insider.org (Mai 2026) bei 11 Minuten. Traditionelle Casinos brauchen im Schnitt 2 bis 14 Tage.
Der Haken: Falls ein Casino zusätzliche KYC-Prüfungen verlangt (z.B. bei ungewöhnlich hohen Auszahlungen oder Verdacht auf Betrug), kann auch ein Pay N Play Casino die Auszahlung verzögern und manuelle Verifizierung fordern. Das widerspricht der Pay N Play Philosophie, passiert aber in der Praxis.
Bankverfügbarkeit in Österreich: Die praktische Hürde
Trustly listet 33 europäische Märkte und über 650 Bankpartnerschaften. Österreich taucht in diesen 33 Märkten auf, aber keine österreichische Bank ist in offiziellen Trustly-Casino-Partnerlisten prominent vertreten. Die Primärmärkte für Pay N Play sind Schweden (wo Trustly gegründet wurde), Finnland, Deutschland (nach GlüStV 2021 Lizenzierung), Niederlande. In diesen Märkten unterstützen die großen Retail-Banken Trustly für Casino-Transaktionen.
Österreichische Spieler berichten in Foren gemischte Erfahrungen: Manche sehen die Trustly-Option beim Versuch einer Einzahlung, die Transaktion wird aber von der Bank abgelehnt. Andere sehen die Trustly-Option erst gar nicht — das Casino zeigt nur Kreditkarte, Skrill, paysafecard. Wieder andere berichten, dass Trustly funktioniert, aber nur als normale Einzahlungsmethode, nicht als registrierungsfreies Pay N Play Feature (das Casino verlangt trotzdem manuelle Registrierung).
Die wahrscheinlichste Erklärung: Trustly unterstützt österreichische Banken für generische Account-to-Account-Zahlungen (normaler Geldtransfer), aber nicht speziell für die Pay N Play Casino-Integration. Das erfordert zusätzliche Compliance-Vereinbarungen zwischen Trustly, den Banken und den Casinos. In Märkten, wo Online-Glücksspiel legal und reguliert ist (Schweden, UK, Deutschland nach 2021), sind diese Vereinbarungen etabliert. In Monopolmärkten wie Österreich fehlen sie.
Welche österreichischen Banken unterstützen Trustly für Pay N Play?
Keine österreichische Bank ist offiziell als Trustly-Partner für Pay N Play Casino-Transaktionen dokumentiert. Trustly listet Österreich als einen der 33 bedienten Märkte, aber spezifische Banknamen für Pay N Play Verfügbarkeit werden nicht veröffentlicht. Praktische Erfahrungen zeigen, dass Trustly-Optionen bei Einzahlungsversuchen oft fehlen oder Transaktionen fehlschlagen.
Wie schnell sind Auszahlungen bei Pay N Play Casinos wirklich?
Bei Pure Pay N Play Casinos: unter 5 Minuten, oft unter 1 Minute. Bei Hybrid Pay N Play Casinos: 24 bis 48 Stunden wegen Casino-seitiger Bearbeitung. Traditionelle Casinos brauchen 2 bis 14 Tage. Der Geschwindigkeitsvorteil ist real, funktioniert aber nur, wenn die Bank Trustly-Auszahlungen unterstützt — in Österreich nicht garantiert.
Rechtliche Risiken und Spielerschutz bei offshore Pay N Play Casinos
Offshore-Casinos mit Malta-Lizenzen operieren in Österreich illegal. Das ist keine Grauzone im Sinne von „unklar“, sondern eine Grauzone im Sinne von „illegal, aber schwer durchsetzbar“. Das Glücksspielgesetz ist eindeutig: Nur win2day darf Online-Casino-Spiele in Österreich anbieten. Alle anderen verstoßen gegen § 52 GSpG und § 168 StGB. Die Strafen treffen formal die Anbieter, nicht die Spieler. Spieler sind nicht strafrechtlich verfolgt worden — aber sie haben seit mehreren OGH-Urteilen das Recht, Verluste zurückzufordern.
Rechtliche Grauzone: Was österreichische Spieler wissen müssen
§ 168 StGB definiert illegales Glücksspiel und sieht Strafen für Veranstalter vor. Spieler fallen nicht direkt unter diesen Paragrafen. § 52 GSpG erlaubt Verwaltungsstrafen bis 60.000 Euro pro Ausspielung gegen Anbieter ohne österreichische Konzession. Die österreichischen Behörden haben in den letzten Jahren Zahlungsblockaden gegen bekannte offshore-Casinos verhängt — Banken werden angewiesen, Transaktionen zu bestimmten Domains zu blockieren. Netzwerksperren (DNS-Blockaden) existieren ebenfalls, sind aber leicht umgehbar via VPN.
Die Glücksspielnovelle plant Verschärfungen: Anbieter, die bis 1. Januar 2027 nicht aufhören, in Österreich zu operieren, erhalten Lizenzsperren von 18 bis 24 Monaten. Zahlungsblockaden sollen systematischer werden, Netzwerksperren effizienter. Das Ziel ist, illegale Anbieter wirtschaftlich auszutrocknen.
Für Spieler bedeutet das: Wer bei einem offshore-Casino spielt, riskiert keine Strafverfolgung, aber praktische Probleme. Die Bank kann Transaktionen blockieren. Das Casino kann plötzlich vom Netz verschwinden, wenn Behörden Domains sperren. Auszahlungen können verzögert oder verweigert werden, falls das Casino in rechtliche Schwierigkeiten gerät. Es gibt keinen österreichischen Rechtsweg — bei Streitigkeiten muss der Spieler sich an maltesische Dispute Resolution Services wenden, was langwierig und teuer ist.
Rückforderungsansprüche: Können Sie Verluste zurückholen?
Ja. Seit mehreren Urteilen des Obersten Gerichtshofs haben österreichische Spieler das Recht, Verluste bei illegalen Anbietern zivilrechtlich zurückzufordern. Die Argumentation: Glücksspielverträge mit Anbietern ohne österreichische Lizenz sind nichtig. Nichtige Verträge können rückabgewickelt werden — der Spieler fordert alle Einzahlungen zurück, muss aber Gewinne, die er ausgezahlt bekommen hat, gegenrechnen.
Rund 20.000 österreichische Spieler haben laut Finanzministerium (August 2026) Rückforderungsverfahren laufen. Spezialisierte Anwaltskanzleien bieten diese Dienstleistung an, oft auf Erfolgsbasis. Die Erfolgschancen sind hoch, wenn der Anbieter in der EU sitzt (Malta, Curacao mit EU-Zahlungsabwicklung) und über Vermögen verfügt, das gepfändet werden kann. Anbieter außerhalb der EU oder solche, die Zahlungen über kryptische Briefkastenfirmen abwickeln, sind schwerer zu belangen.
Die Rückforderung ist kein „Freispiel ohne Risiko“. Der Prozess dauert Monate bis Jahre, Anwaltskosten fallen an (auch bei Erfolgshonoraren gibt es Nebenkosten), und Casinos wehren sich juristisch. Zudem ist das moralische Argument umstritten: Spieler, die bewusst bei illegalen Anbietern gespielt haben, fordern nachträglich ihr Geld zurück, weil sie verloren haben. Hätten sie gewonnen, hätten sie die Gewinne behalten. Das ist rechtlich zulässig, aber nicht elegant.
Spielerschutz-Defizite bei offshore-Anbietern
win2day ist gesetzlich verpflichtet, Spielerschutz-Maßnahmen umzusetzen: Einzahlungslimits, Selbstsperre, Realitätscheck (regelmäßige Popup-Benachrichtigungen über Spielzeit und Verluste), Verlinkung zu Suchtberatungsstellen. Offshore-Casinos mit Malta-Lizenzen haben ähnliche Verpflichtungen auf dem Papier — die MGA schreibt Responsible Gaming Tools vor. Praktisch sind diese Maßnahmen oft schwächer implementiert.
Selbstsperren bei offshore-Casinos gelten nur pro Anbieter, nicht kasinoübergreifend. Wer sich bei LeoVegas sperrt, kann bei Casumo weiterspielen. In Österreich plant die Glücksspielnovelle ein zentrales betreiberübergreifendes Sperrregister — wer sich sperrt, ist bei allen lizenzierten Anbietern gesperrt. Das existiert bei offshore-Casinos nicht.
Einzahlungslimits bei offshore-Casinos sind oft freiwillig setzbar, aber leicht umgehbar — der Spieler kann beim Kundendienst höhere Limits beantragen, die binnen Stunden genehmigt werden. Bei win2day sind Limits strenger reguliert, Erhöhungen dauern mindestens 24 Stunden Bedenkzeit.
Minderjährige sind theoretisch durch KYC-Prüfungen ausgeschlossen. Praktisch berichten Jugendschutzorganisationen, dass offshore-Casinos KYC-Checks nachlässiger durchführen — manche prüfen erst bei der Auszahlung, nicht bei der Einzahlung. Ein Minderjähriger kann einzahlen und spielen, die Verifizierung scheitert erst, wenn er gewinnt und auszahlen will.
Die kommende Glücksspielnovelle: Verschärfung für illegale Anbieter
Die im August 2026 notifizierte Glücksspielnovelle plant, den Markt zu öffnen — aber unter harten Bedingungen für bisherige illegale Anbieter. Wer bis 1. Januar 2027 nicht aufhört, österreichische Spieler zu akzeptieren, erhält eine Lizenzsperre von 18 Monaten (ab 2030: 24 Monate). Zudem müssen Anbieter alle Steuerschulden und Spielerschutz-Ansprüche begleichen — geschätzt Millionenbeträge für die großen offshore-Marken.
Zahlungsblockaden sollen systematischer werden: Banken werden verpflichtet, Transaktionen zu blacklisteten Casinos zu blockieren. Netzwerksperren sollen effizienter durchgesetzt werden, VPN-Umgehung erschwert werden (wie genau, ist unklar — technisch ist VPN-Blocking schwierig ohne Kollateralschäden).
Für Pay N Play Spieler bedeutet das: Die offshore-Optionen, die heute noch funktionieren, könnten ab 2027 technisch blockiert sein oder sich aus dem österreichischen Markt zurückziehen. Ob neue lizenzierte Anbieter Pay N Play anbieten, hängt davon ab, ob Trustly österreichische Bankpartnerschaften aufbaut — bislang nicht geschehen.
Was passiert, wenn ich bei einem offshore Pay N Play Casino spiele — welche rechtlichen Risiken gibt es?
Strafrechtlich: Keine Verfolgung von Spielern dokumentiert. Zivilrechtlich: Sie können Verluste zurückfordern, müssen aber Gewinne gegenrechnen. Praktisch: Banken können Transaktionen blockieren, Behörden können Domains sperren, Casinos können Auszahlungen verweigern bei rechtlichen Problemen. Kein österreichischer Rechtsschutz, Streitigkeiten müssen in Malta ausgetragen werden.
Vorteile und Nachteile von Pay N Play Casinos
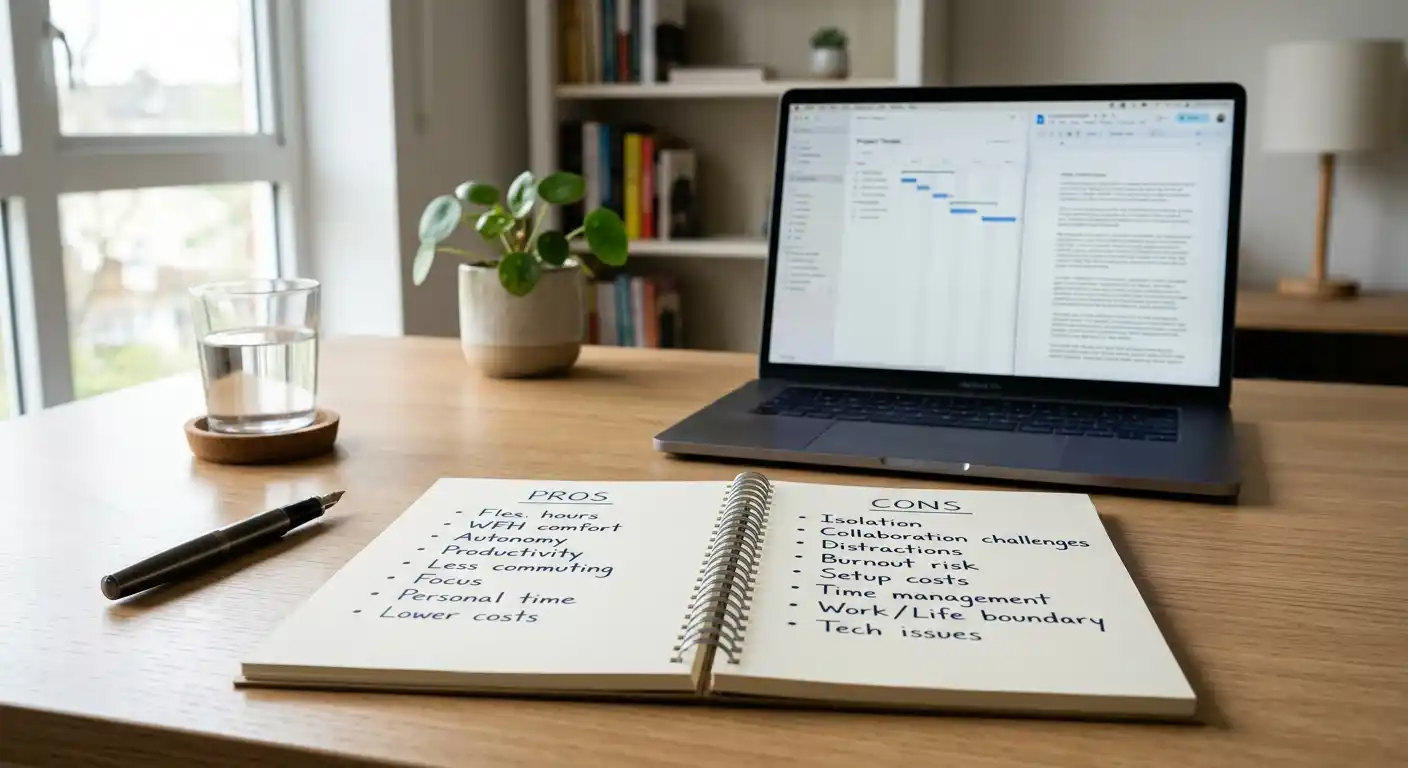
Pay N Play ist eine Optimierung für Gelegenheitsspieler, die sofort loslegen wollen und kein langfristiges Casino-Konto planen. Die Technologie eliminiert Reibung — keine Formulare, keine Email-Verifikation, keine Wartezeit. Der Trade-off: Features, die einen persistenten Account erfordern, fallen weg.
Die Vorteile: Geschwindigkeit, Datenschutz, Komfort
Geschwindigkeit. Der offensichtlichste Vorteil. Von „Casino-Seite besuchen“ bis „spielen“ vergehen unter 60 Sekunden. Traditionelle Casinos brauchen 5 bis 15 Minuten für Registrierung und Email-Verifikation, manchmal Stunden oder Tage für KYC-Dokumente. Pay N Play reduziert das auf einen einzigen Banklogin.
Auszahlungen sind noch beeindruckender: Unter 5 Minuten bei Pure Pay N Play, oft unter 1 Minute. Traditionelle Casinos brauchen 2 bis 14 Tage. Wer einmal eine Auszahlung nach 10 Tagen Wartezeit erlebt hat (bei der man jeden Tag nervös prüft, ob das Geld endlich kommt), versteht den Wert von Instant-Auszahlungen.
Datenschutz. Pay N Play Casinos erhalten nur die minimal notwendigen Daten: Name, Geburtsdatum, Wohnadresse, Bankverbindung. Keine Emailadresse (bei Pure-Modellen), kein Telefonnummer, keine Ausweiskopie gespeichert. Das Casino kann keine Spam-Emails senden, weil es keine Emailadresse hat. Kein Datenleck kann Passwörter offenlegen, weil keine Passwörter existieren.
Trustly als Middleware bedeutet: Das Casino sieht keine Banking-Credentials. Die Authentifizierung läuft über die Bank, Trustly leitet nur das Ergebnis weiter. Das ist sicherer als Casinos, bei denen der Spieler Kreditkartendaten eingibt, die dann in einer Datenbank liegen (und bei einem Hack geleakt werden können).
Komfort. Ein Konto weniger zu verwalten. Kein Passwort, das man vergessen kann. Kein „Passwort zurücksetzen“-Prozedere. Kein „welche Email habe ich damals benutzt“-Rätsel. Die Bank ist der Account — wer Zugriff auf sein Bankkonto hat, hat Zugriff aufs Casino. Das ist gleichzeitig ein Sicherheitsfeature: Wer sein Bankkonto verliert (Phishing, Diebstahl), verliert auch Casino-Zugriff, aber umgekehrt ist ein gehacktes Casino-Konto kein zusätzliches Risiko.
Die Nachteile: Bankenabhängigkeit, begrenzte Bonusflexibilität, fehlende Account-Historie
Bankenabhängigkeit. Pay N Play funktioniert nur, wenn die eigene Bank Trustly unterstützt. In Schweden, Finnland, Deutschland ist das bei den meisten Retail-Banken der Fall. In Österreich: unklar. Falls die Bank nicht dabei ist, ist Pay N Play keine Option. Falls die Bank Transaktionen zu Glücksspielanbietern blockiert (einige tun das aus Geldwäschepräventionsgründen), funktioniert Pay N Play nicht.
Wer seine Bank wechselt, verliert bei Pure Pay N Play den Zugriff auf die bisherige Spielhistorie. Bei Hybrid-Modellen kann man sich eventuell via Email einloggen, aber das hängt davon ab, ob das Casino diese Option implementiert hat.
Begrenzte Bonusflexibilität. Pay N Play Casinos bieten oft kleinere Willkommensboni als traditionelle Casinos. Traditionelle Casinos können 200 bis 500 Euro Bonus anbieten, weil sie davon ausgehen, dass der Spieler langfristig bleibt — der Bonus ist ein Investment in Kundenbindung. Pay N Play Casinos haben keine Kundenbindung (bei Pure-Modellen), entsprechend sind Boni konservativer: 50 bis 100 Euro sind typisch.
Treueprogramme sind schwierig umzusetzen ohne persistenten Account. Hybrid-Modelle wie Casumo haben Treueprogramme, aber dann ist es technisch kein echtes Pay N Play mehr. Wer Wert auf VIP-Programme, Cashback, Level-Ups legt, ist bei traditionellen Casinos besser aufgehoben.
Fehlende Account-Historie. Kein dauerhafter Account bedeutet: Keine Übersicht über bisherige Spiele, keine Transaktionshistorie jenseits der aktuellen Session, keine Möglichkeit, Limits rückwirkend zu prüfen. Für verantwortungsvolles Spielen ist das problematisch — wer nicht sieht, wie viel er über mehrere Sessions verloren hat, unterschätzt leicht das Risiko.
Bei traditionellen Casinos kann der Spieler jederzeit in sein Konto einloggen und sehen: „Ich habe diesen Monat 500 Euro eingezahlt, 300 Euro ausgezahlt, 200 Euro Nettoverlust.“ Bei Pure Pay N Play fehlt diese Transparenz. Das Casino speichert die Daten für gesetzliche Aufbewahrungsfristen, aber der Spieler hat keinen bequemen Zugriff darauf.
Für wen ist Pay N Play geeignet — und für wen nicht?
Geeignet für: Gelegenheitsspieler, die spontan eine Runde spielen wollen, ohne langfristige Casino-Beziehung. Spieler, die Wert auf Privatsphäre legen und keine Emailadresse preisgeben wollen. Spieler, die Instant-Auszahlungen schätzen und bereit sind, dafür auf Treueprogramme zu verzichten.
Nicht geeignet für: Vielspieler, die Treueprogramme, VIP-Status, personalisierte Boni wollen. Spieler, die Account-Historie zur Selbstkontrolle nutzen. Spieler, deren Bank Trustly nicht unterstützt oder Glücksspiel-Transaktionen blockiert. Österreichische Spieler, die rechtliche Sicherheit suchen (weil Pay N Play in AT nur offshore verfügbar ist).
Ist Pay N Play sicher? Wie werden meine Daten geschützt?
Pay N Play über Trustly ist technisch sicher: Banking-Credentials werden nur an die Bank übermittelt, nicht ans Casino. Trustly ist PSD2-lizenziert und DSGVO-konform. Die Sicherheit hängt davon ab, ob das Casino selbst seriös ist — eine Malta-Lizenz bietet Basissicherheit (Regulierung, Audits, Dispute Resolution), ist aber keine Garantie. Offshore-Casinos ohne österreichische Lizenz bieten keinen österreichischen Rechtsschutz.
Bonusangebote und Promotions bei Pay N Play Casinos
Pay N Play Casinos bieten Boni, aber oft kleiner als traditionelle Casinos. Der Grund: Ohne persistenten Account und ohne Email-Adressen haben Casinos weniger Möglichkeiten, Spieler langfristig zu binden. Boni sind ein Investment — das Casino zahlt 100 oder 200 Euro Bonus, in der Hoffnung, dass der Spieler langfristig mehr einzahlt. Bei Pay N Play (insbesondere Pure-Modellen) ist diese Langfristigkeit nicht gegeben, entsprechend fallen Boni konservativer aus.
Willkommensboni: Was Pay N Play Casinos bieten
Typische Willkommensboni bei den oben genannten Casinos:
LeoVegas: Variiert je nach Markt, oft 100 Prozent bis 300 Euro plus Freispiele. Umsatzbedingungen: 35x Bonus, 30 Tage Gültigkeit.
Casumo: 50 Prozent bis 100 Euro plus 50 Bonus Spins. Umsatzbedingungen: 30x Bonus. Kleinerer Bonus als LeoVegas, aber Casumo setzt auf das Adventure-Treueprogramm als langfristige Bindung.
Bizzo Casino: 100 Prozent bis 300 Euro plus Freispiele. Umsatzbedingungen: 40x Bonus. Aggressiverer Bonus, weil Bizzo als jüngere Marke Marktanteile erkämpfen muss.
Betsson: Konservativer, oft 50 bis 100 Euro. Umsatzbedingungen: 25x Bonus. Betsson als etablierte Marke braucht keine aggressiven Boni.
Zum Vergleich: Traditionelle Casinos ohne Pay N Play bieten oft 200 bis 500 Euro Willkommensboni, teilweise über mehrere Einzahlungen gestreckt („Willkommenspaket“). Pay N Play Casinos bleiben unter dieser Schwelle.
Mindesteinzahlungen: Ab 1€, 5€ oder 10€ spielen
Die meisten Pay N Play Casinos setzen 10 Euro Mindesteinzahlung. Das ist Standard in der Branche, unabhängig von Pay N Play. Casinos, die 1 Euro oder 5 Euro Mindesteinzahlungen erlauben, sind selten — meist handelt es sich um Promotions, die zeitlich begrenzt sind.
Warum 10 Euro Standard? Transaktionskosten. Trustly berechnet dem Casino eine Gebühr pro Transaktion (prozentual plus Fixbetrag). Bei sehr niedrigen Einzahlungen (1 bis 5 Euro) sind die Transaktionskosten proportional hoch, das Casino verdient kaum etwas. 10 Euro ist der Sweet Spot zwischen Zugänglichkeit für Spieler und Rentabilität für das Casino.
Spieler, die mit 1 Euro oder 5 Euro einzahlen wollen, finden diese Optionen eher bei Prepaid-Methoden wie paysafecard oder bei spezialisierten „Mikro-Deposit-Casinos“ — aber nicht bei Pay N Play via Trustly.
Umsatzbedingungen und Bonusbedingungen verstehen
Umsatzbedingungen (Wagering Requirements) definieren, wie oft der Bonus durchgespielt werden muss, bevor eine Auszahlung möglich ist. Typisch: 30x bis 40x Bonus. Ein 100 Euro Bonus mit 35x Umsatzbedingung bedeutet: Der Spieler muss 3.500 Euro Einsatz tätigen, bevor Auszahlung möglich ist.
Wichtig: Meist gilt die Umsatzbedingung nur für den Bonusbetrag, nicht für Einzahlung plus Bonus. Manche Casinos rechnen aber Einzahlung plus Bonus zusammen — das steht in den Bonusbedingungen.
Nicht alle Spiele zählen gleich zur Umsatzbedingung. Spielautomaten zählen meist 100 Prozent, Roulette 10 bis 20 Prozent, Blackjack oft gar nicht oder nur 5 Prozent. Der Grund: Spiele mit niedrigem Hausvorteil (Blackjack, Roulette auf Rot/Schwarz) würden es Spielern ermöglichen, den Bonus mit minimalem Risiko durchzuspielen.
Gültigkeitsdauer: Meist 30 Tage. Wer den Bonus nicht in 30 Tagen durchspielt, verliert Bonus und Gewinne aus Bonusguthaben.
Maximale Auszahlung: Manche Casinos deckeln Gewinne aus Bonusguthaben — z.B. „maximale Auszahlung 1.000 Euro aus Bonusguthaben“. Wer mit Bonusgeld 5.000 Euro gewinnt, kann nur 1.000 Euro auszahlen.
Pay N Play Casinos ohne Umsatzbedingungen: Existieren sie?
Ja, aber selten. In Schweden nach der Re-Regulierung 2019 sind umsatzbedingungsfreie Boni verbreitet, weil die schwedische Regulierung restriktive Bonusbedingungen vorschreibt. Viele schwedische Casinos haben Boni komplett abgeschafft oder bieten nur noch umsatzbedingungsfreie Freispiele.
In offshore-Märkten (Malta-lizenzierte Casinos für österreichische Spieler) sind umsatzbedingungsfreie Boni eine Nische. LeoVegas, Casumo, Bizzo, Betsson bieten sie nicht standardmäßig an. Manche kleinere Marken bewerben „Wager-free Bonuses“, aber oft mit Einschränkungen (kleinere Bonusbeträge, kürzere Gültigkeit).
Kann ich in einem Pay N Play Casino Boni erhalten?
Ja. Pay N Play Casinos bieten Willkommensboni, aber oft kleiner als traditionelle Casinos. Umsatzbedingungen gelten wie bei traditionellen Casinos. Treueprogramme und personalisierte Boni sind bei Hybrid Pay N Play Casinos (wie Casumo) verfügbar, bei Pure Pay N Play Casinos nicht.
Pay N Play vs. Trustly als Zahlungsmethode: Der Unterschied
Viele Spieler verwechseln Pay N Play mit Trustly. Die Verwirrung ist verständlich, weil Pay N Play auf Trustly aufbaut — aber sie sind nicht identisch.
Pay N Play ist kein Voucher-System wie paysafecard
Keywords wie „Pay N Play Code“, „Pay N Play Code einlösen“, „Pay N Play Voucher“ zeigen ein Missverständnis. Pay N Play ist kein Prepaid-Voucher wie paysafecard. Man kauft keinen Code im Supermarkt, den man dann im Casino einlöst. Pay N Play ist eine Casino-Architektur, die Trustly nutzt, um Registrierung und KYC zu überspringen. Es gibt keine Codes, keine Vouchers, keine Prepaid-Karten.
Pay N Play ist keine Karte wie Debitkarten
Keywords wie „Pay N Play Card“, „Pay N Play Karte“ zeigen eine ähnliche Verwechslung. Pay N Play ist keine physische oder virtuelle Karte. Es ist keine Debitkarte, keine Prepaid-Karte, keine E-Wallet-Karte. Der Zugang erfolgt über das normale Bankkonto via Trustly.
Trustly als normale Zahlungsmethode vs. Pay N Play Feature
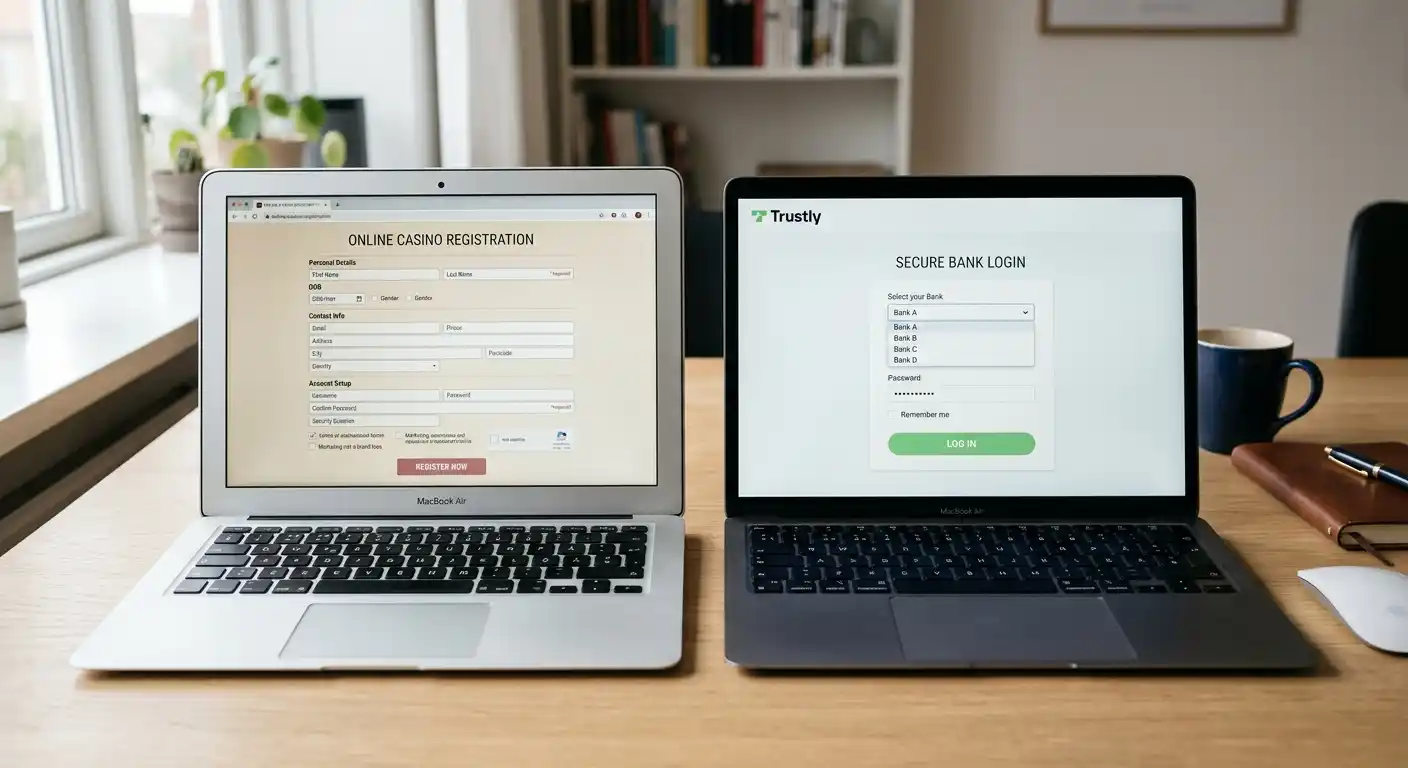
Trustly als normale Zahlungsmethode: Viele Casinos bieten Trustly als Einzahlungsoption, ohne Pay N Play Feature. Der Spieler hat ein traditionelles Casino-Konto, meldet sich mit Email und Passwort an, wählt bei der Einzahlung Trustly als Methode. Trustly wickelt die Zahlung ab, aber das Casino hat bereits ein Konto erstellt und KYC separat durchgeführt. Das ist nicht Pay N Play — das ist Trustly als reine Zahlungsmethode.
Trustly mit Pay N Play Feature: Das Casino nutzt Trustly nicht nur für Zahlung, sondern auch für Registrierung und KYC. Der Spieler erstellt kein Konto manuell, Trustly übermittelt die Identitätsdaten automatisch. Das ist Pay N Play.
Die Unterscheidung ist für Spieler praktisch relevant: Ein Casino, das „Trustly“ als Zahlungsmethode listet, bietet nicht automatisch Pay N Play. Man muss prüfen, ob registrierungsfreier Zugang möglich ist oder ob traditionelle Registrierung trotzdem erforderlich ist.
Was ist der Unterschied zwischen Pay N Play und Trustly als normale Zahlungsmethode?
Trustly als Zahlungsmethode: Wird nur für Einzahlung/Auszahlung genutzt, das Casino hat ein traditionelles Konto mit manueller Registrierung. Pay N Play: Trustly übernimmt auch Registrierung und KYC, kein separates Konto erforderlich (bei Pure-Modellen) oder Account wird automatisch erstellt (bei Hybrid-Modellen).
Spielen mit Pay N Play: Spielauswahl und Echtgeld-Möglichkeiten
Pay N Play ist eine Zugangsmethode, keine separate Casino-Kategorie. Die Spielauswahl bei einem Pay N Play Casino unterscheidet sich nicht von der bei einem traditionellen Casino derselben Marke. LeoVegas bietet dieselben 3.500 Spiele, egal ob der Spieler via Pay N Play oder traditioneller Registrierung einsteigt.
Welche Spiele sind in Pay N Play Casinos verfügbar?
Alles, was das Casino lizenziert hat: Spielautomaten, Live-Casino (Roulette, Blackjack, Baccarat, Poker mit Live-Croupiers via Videostream), Tischspiele (digitale Versionen von Roulette, Blackjack, etc. ohne Live-Dealer), Jackpot-Slots, Sportsbook (bei Casinos wie Betsson, die auch Sportwetten anbieten).
Die Provider sind dieselben wie bei traditionellen Casinos: NetEnt, Pragmatic Play, Evolution Gaming, Play’n GO, Microgaming, BTG (Big Time Gaming), Yggdrasil, Push Gaming, Nolimit City. Die Spiele werden remote gestreamt, Pay N Play beeinflusst das Gameplay nicht.
Echtgeld-Spiel: Limits und Auszahlungsquoten
Pay N Play Casinos sind Echtgeld-Casinos. Alles, was eingezahlt und gewonnen wird, ist echtes Geld, keine virtuelle Währung. Die Einsatzlimits sind dieselben wie bei traditionellen Casinos: Mindesteinsätze bei Slots liegen meist bei 0.10 bis 0.20 Euro pro Spin, Höchsteinsätze bei 100 bis 500 Euro pro Spin (abhängig vom Spiel). High-Roller können höhere Limits mit VIP-Managern aushandeln.
RTP (Return to Player) ist gesetzlich vorgeschrieben und wird von Regulierungsbehörden geprüft. Malta Gaming Authority verlangt, dass RTP-Werte veröffentlicht werden und dass Spiele regelmäßig auditiert werden. Typische RTPs: Spielautomaten 94 bis 97 Prozent, Blackjack mit optimaler Strategie 99.5 Prozent, Roulette (Europäisch) 97.3 Prozent. Pay N Play ändert nichts an diesen Werten.
Mobile Pay N Play: Spielen unterwegs
Pay N Play funktioniert auf Smartphones genauso wie auf Desktop. Die meisten Pay N Play Casinos haben responsive Websites oder native Apps (iOS, Android). Der Trustly-Login öffnet entweder im Browser-Overlay oder leitet zur Banking-App weiter. Bei BankID-Unterstützung (in Schweden, Finnland, Norwegen) authentifiziert sich der Spieler via Fingerabdruck oder Gesichtserkennung auf dem Smartphone — der gesamte Prozess dauert unter 30 Sekunden.
LeoVegas wurde als Mobile-First-Casino konzipiert, die App ist ausgefeilt. Casumo bietet ebenfalls native Apps. Betsson hat eine kombinierte Casino+Sportsbook-App.
Auswahlkriterien: So haben wir die Pay N Play Casinos bewertet
Die oben genannten Casinos wurden nach folgenden Kriterien ausgewählt:
Lizenz und Regulierung
Malta Gaming Authority Lizenz als Minimum. MGA-Lizenzen bedeuten: Player Fund Segregation (Spielergelder getrennt vom operativen Kapital), Dispute Resolution Service, jährliche Audits, Veröffentlichung von RTP-Werten, AML-Compliance. Curacao-Lizenzen wurden ausgeschlossen, weil Curacao weniger streng reguliert ist.
UK Gambling Commission Lizenz als Plus — UKGC ist eine der strengsten Regulierungsbehörden weltweit. Casinos mit UKGC-Lizenz haben höhere Compliance-Standards.
Trustly-Integration und Pay N Play Funktionalität
Trustly muss als Zahlungsmethode gelistet sein. Ob das registrierungsfreie Pay N Play Feature für österreichische Spieler tatsächlich aktiv ist, lässt sich ohne Live-Test nicht verifizieren — das ist die zentrale Einschränkung dieser Bewertung. Wizardofodds.com und andere Casino-Portale listen Trustly als „verfügbar für Österreich“, aber das kann auch nur normale Trustly-Zahlungen bedeuten, nicht Pay N Play.
Spielauswahl und Provider-Qualität
Mindestens 1.000 Spiele, Provider-Partnerschaften mit etablierten Studios (NetEnt, Pragmatic Play, Evolution Gaming als Kern). Casinos mit nur wenigen hundert Spielen oder unbekannten Providern wurden ausgeschlossen.
Auszahlungsgeschwindigkeit und Limits
Auszahlungen innerhalb von 48 Stunden bei Hybrid-Modellen, unter 5 Minuten bei Pure-Modellen (falls verfügbar). Mindesteinzahlung 10 Euro, Mindestauszahlung 10 bis 20 Euro. Keine künstlich hohen Limits (manche unseriöse Casinos setzen Mindestauszahlung auf 100 Euro, um kleine Gewinne zu blockieren).
Spielerschutz und Transparenz
Selbstsperre verfügbar, Einzahlungslimits setzbar, Verlinkung zu Suchtberatungsstellen. Bonusbedingungen transparent publiziert. Keine Beschwerden über systematische Auszahlungsverweigerungen (geprüft via Casino.guru, Trustpilot, Foren).
Eingeständnis: Die Trustly-Verfügbarkeit für österreichische Spieler ist nicht offiziell bestätigt. Die genannten Casinos listen Trustly, aber ob Pay N Play für AT-Banken aktiv ist, bleibt unklar. Das ist eine strukturelle Einschränkung, die sich ohne Live-Tests nicht auflösen lässt.
Zahlungsmethoden und schnelle Auszahlungen im Casino – 2026
Inhalt erstellt vom Team «Blog»