Online Casino mit Twint in Österreich: Warum es nicht geht und was stattdessen funktioniert
 Available in US
Wer in Österreich nach Online-Casinos sucht, die Twint akzeptieren, stößt auf eine unbequeme Wahrheit: Es gibt sie nicht. Twint ist eine rein schweizerische Zahlungsmethode, die außerhalb der Schweiz nicht funktioniert — weder technisch noch rechtlich. Die Suche nach dem besten Twint-Casino für österreichische Spieler endet nicht bei einer Rangliste, sondern bei der Erkenntnis, dass Twint geografisch an die Schweiz gebunden ist und von keinem einzigen Casino akzeptiert wird, das österreichischen Spielern offensteht.
Das ist keine vorübergehende Marktlücke. Twint ist bewusst als geschlossenes System für den Schweizer Markt gebaut worden, funktioniert ausschließlich in Franken und setzt ein Schweizer Bankkonto voraus. Österreichische Banken sind nicht ins Twint-Netzwerk integriert, und selbst wenn ein österreichischer Spieler irgendwie Zugang zu Twint hätte, würde er kein Casino finden, das die Methode akzeptiert — weder win2day (das einzige legale Online-Casino in Österreich) noch die internationalen Offshore-Anbieter.
Die Erwartung, dass Twint bald nach Österreich expandiert, ist unrealistisch. Twint ist kein Startup auf Wachstumskurs, sondern ein etabliertes nationales System, das seine Rolle erfüllt. Eine Expansion würde neue Bankintegrationen, Währungsumrechnungen, regulatorische Genehmigungen und Acquiring-Partnerschaften in jedem neuen Markt erfordern. Der Aufwand steht in keinem Verhältnis zum möglichen Gewinn, zumal in jedem europäischen Land bereits funktionierende Zahlungssysteme existieren. Österreich hat EPS, Deutschland hat Giropay, die Niederlande haben iDEAL — jedes Land hat seine eigene Sofortüberweisung. Twint international zu skalieren würde bedeuten, gegen etablierte lokale Standards anzutreten. Dafür gibt es weder aus Schweizer noch aus österreichischer Sicht einen Grund.
Dieser Ratgeber bringt Klarheit statt falscher Hoffnungen. Was Twint in der Schweiz leistet — mobile Einzahlungen per QR-Code, sofortige Gutschrift, keine Gebühren — lässt sich in Österreich mit anderen Zahlungsmethoden erreichen. Apple Pay und Google Pay bieten dieselbe mobile Nutzererfahrung, EPS ist Österreichs eigener Sofortüberweisungsstandard, Skrill und Neteller liefern E-Wallet-Geschwindigkeit, Paysafecard repliziert die Prepaid-Anonymität von Twint Prepaid. Die Frage ist nicht, ob man mit Twint spielen kann — die Antwort ist nein. Die Frage ist, welche Alternative die Funktionen von Twint am besten ersetzt.
Twint in österreichischen Online-Casinos: Die Sachlage 2026
Twint gibt es seit 2017 und ist seither zur dominierenden mobilen Zahlungsmethode der Schweiz geworden. Über 90 Prozent der Schweizer Smartphone-Nutzer haben Twint aktiv, 92 Prozent der Schweizer Online-Casinos mit ESBK-Lizenz akzeptieren die Methode. In Österreich liegt die Akzeptanzrate bei exakt null Prozent — nicht weil österreichische Casinos Twint ablehnen, sondern weil Twint gar nicht erst in Österreich operiert.
Was ist Twint und wie funktioniert es?
Twint ist eine mobile Zahlungs-App, die von einem Konsortium großer Schweizer Banken betrieben wird: PostFinance, UBS, Credit Suisse, Raiffeisen und weitere. Die Funktionsweise ist auf den Schweizer Markt zugeschnitten. Der Nutzer lädt die App herunter, verknüpft sein Schweizer Bankkonto oder lädt Prepaid-Guthaben auf, und bezahlt dann per QR-Code-Scan oder App-Switch. In Schweizer Online-Casinos funktioniert das so: Der Spieler wählt Twint an der Kasse, wird zur Twint-App weitergeleitet, bestätigt die Zahlung mit PIN oder biometrischem Unlock, das Geld landet innerhalb von Sekunden auf dem Casino-Konto.
Auszahlungen laufen anders. Twint selbst unterstützt keine Rückzahlungen an die App — die Gewinnauszahlung geht als SEPA-Überweisung auf das verknüpfte Schweizer Bankkonto. Das Ganze funktioniert ausschließlich in Franken, die Transaktionen sind für den Spieler gebührenfrei, die Casinos tragen die Händlergebühren von ein bis zwei Prozent.
Das System ist technisch beeindruckend und für Schweizer Spieler komfortabel. Es ist aber ein geschlossener Loop, der Schweizer Bankinfrastruktur, Schweizer Währung und Schweizer Wohnsitz voraussetzt. Die Architektur ist nicht für internationale Expansion gedacht. Twint arbeitet mit direkten Integrationen in die Online-Banking-Portale der Schweizer Banken — PostFinance, UBS, Credit Suisse, Raiffeisen, ZKB, Kantonalbanken. Diese Integrationen wurden über Jahre hinweg einzeln verhandelt und technisch umgesetzt. Jede Bank hat ihre eigene API, ihre eigenen Sicherheitsstandards, ihre eigenen Authentifizierungsprotokolle. Twint konnte diesen Aufwand in einem kleinen, homogenen Markt stemmen. In einem größeren, fragmentierteren Markt wie Österreich oder Deutschland wäre der Aufwand exponentiell höher, und der Return on Investment zweifelhaft.
Warum Twint in Österreich nicht verfügbar ist
Twint ist kein internationaler Zahlungsdienstleister. Es ist ein nationales Zahlungsnetzwerk, das für ein Land gebaut wurde. Die offizielle Formulierung von twint.ch ist unmissverständlich: „Payments with TWINT can only currently be made in CHF and only in businesses and shops within Switzerland.“ Die Betonung liegt auf „only“ — es gibt keine Pläne für eine Expansion nach Österreich, Deutschland oder andere Märkte. Payrexx, ein Payment-Service-Provider, formuliert es noch deutlicher: „TWINT is a purely Swiss payment method and is only available in Switzerland — it is not an option for the German or Austrian market.“
Die Gründe sind technisch und strategisch. Twint setzt auf direkte Integrationen in die Online-Banking-Systeme der Schweizer Banken. Österreichische Banken sind nicht in dieses Netzwerk eingebunden. Selbst wenn ein österreichischer Spieler ein Schweizer Bankkonto hätte und sich ein Twint-Konto einrichten könnte, würde er kein Casino finden, das ihm Twint anbietet. Österreichische Casinos — weder win2day noch Offshore-Betreiber — haben keine Twint-Acquiring-Verträge, weil ihre Kundschaft nicht in der Schweiz sitzt und nicht in Franken spielt.
Die wirtschaftliche Logik verstärkt die technische Barriere. Casinos richten ihre Zahlungsportfolios nach der Demografie ihrer Kundschaft aus. Ein Casino, das österreichische Spieler bedient, bietet Methoden an, die in Österreich verbreitet sind: Visa, Mastercard, Skrill, Neteller, EPS, Paysafecard. Twint anzubieten würde bedeuten, einen Acquiring-Vertrag mit Twint AG zu verhandeln, Integrationskosten zu tragen und Händlergebühren zu zahlen — für eine Methode, die null Prozent der Zielgruppe nutzen kann. Das ist betriebswirtschaftlicher Unsinn. Casinos sind keine gemeinnützigen Organisationen, die Zahlungsmethoden aus Prinzip anbieten. Sie bieten Methoden an, die Einnahmen bringen. Twint bringt in Österreich keine Einnahmen, also wird es nicht angeboten.
Twint Prepaid erlaubt zwar seit 2024 die Registrierung mit österreichischen Telefonnummern, das ändert aber nichts an der Zahlungsfähigkeit. Eine österreichische Nummer registrieren zu können bedeutet nicht, dass man in Österreich mit Twint bezahlen kann. Die Voraussetzung bleibt Schweizer Wohnsitz, und die Zahlungen bleiben auf Schweizer Akzeptanzstellen beschränkt. Die FAQ auf twint.ch ist unmissverständlich: Ja, man kann sich mit einer österreichischen Nummer registrieren, sofern der Wohnsitz in Österreich ist — aber man kann nur in der Schweiz zahlen. Das ist eine Konzession für österreichische Grenzgänger oder Personen mit Zweitwohnsitz in der Schweiz, keine Lösung für österreichische Online-Casino-Spieler.
Kann man Twint aus Österreich nutzen?
Theoretisch könnte ein österreichischer Spieler mit Schweizer Bankkonto Twint einrichten. Praktisch führt das nirgendwo hin. Erstens akzeptiert kein in Österreich zugängliches Casino Twint. win2day, das einzige legale Online-Casino in Österreich, bietet EPS, Kreditkarten, Paysafecard und Banküberweisung an — Twint steht nicht auf der Liste. Zweitens würden auch Schweizer Online-Casinos einen österreichischen Spieler nicht akzeptieren, selbst wenn er mit Twint bezahlen könnte. ESBK-lizenzierte Schweizer Casinos sind durch ihre Lizenz verpflichtet, nur Spieler mit Schweizer Wohnsitz zu bedienen. Der Versuch, von Österreich aus in einem Schweizer Casino zu spielen, würde spätestens bei der Identitätsprüfung scheitern.
Die Suche nach einem Twint-Casino für österreichische Spieler ist eine Sackgasse. Die Methode existiert nicht in Österreich, und die Casinos, die Twint akzeptieren, stehen österreichischen Spielern nicht offen.
Kann man in österreichischen Online-Casinos mit Twint bezahlen?
Nein. Kein Casino, das österreichischen Spielern Zugang gewährt, akzeptiert Twint. win2day nicht, und auch die internationalen Anbieter mit maltesischen, curacaoischen oder gibraltarischen Lizenzen, die de facto österreichischen Traffic bedienen, bieten Twint nicht an. Die Methode ist technisch auf die Schweiz begrenzt, und Casino-Betreiber richten ihre Zahlungsportfolios nach ihrer Kundschaft aus. Für Österreich bedeutet das: Visa, Mastercard, Skrill, Neteller, Paysafecard, EPS, manchmal PayPal, teilweise Apple Pay oder Google Pay. Twint taucht nirgendwo auf.
Warum wird Twint in Österreich nicht akzeptiert?
Weil es eine rein schweizerische Lösung ist. Twint erfordert Schweizer Bankinfrastruktur, funktioniert nur in Franken und ist als geschlossenes nationales System konzipiert. Österreichische Banken sind nicht integriert, österreichische Spieler haben keinen Zugang, und österreichische Casinos haben keinen Grund, eine Methode anzubieten, die ihre Kundschaft nicht nutzen kann. Das ist keine Marktlücke, die bald geschlossen wird — es ist eine bewusste geografische Beschränkung, die Twint definiert.
Die besten Twint-Alternativen für österreichische Spieler
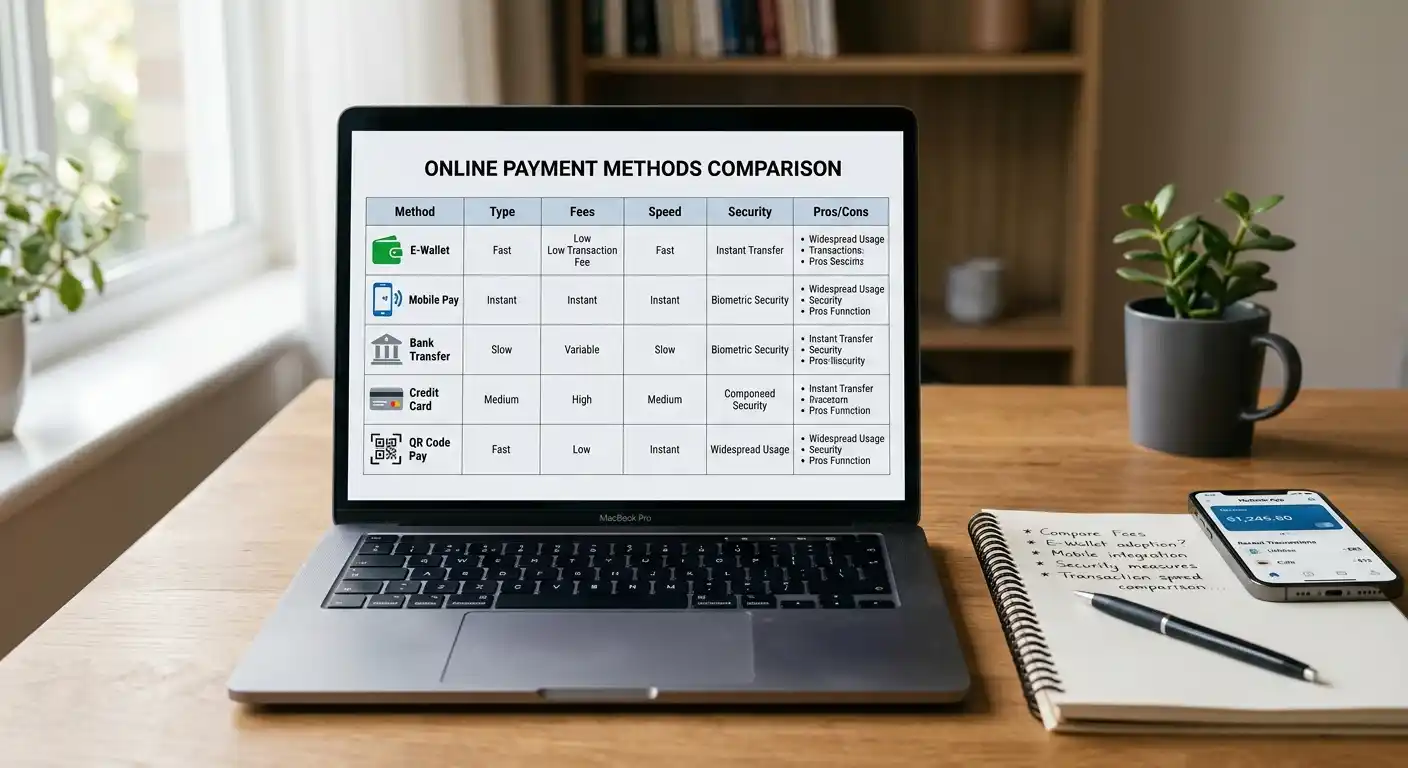
Twint funktioniert nicht in Österreich. Was funktioniert, sind acht Zahlungsmethoden, die zusammen alle Funktionen abdecken, die Twint in der Schweiz bietet: mobile Einzahlung per Fingertipp, sofortige Gutschrift, geringe oder keine Gebühren, schnelle Auszahlung, wahlweise mit oder ohne Bankkontoverknüpfung. Die Tabelle zeigt, welche Alternative welche Twint-Funktion ersetzt.
| Zahlungsmethode | Typ | Einzahlung | Auszahlung | Gebühren (Spieler) | Twint-Ähnlichkeit | Casino-Akzeptanz AT |
|---|---|---|---|---|---|---|
| Apple Pay | Mobile Wallet | Sofort (Sekunden) | Nicht unterstützt (nur Einzahlung) | Keine | Mobile Nutzung, biometrische Authentifizierung | Offshore: selektiv; win2day: nein |
| Google Pay | Mobile Wallet | Sofort (Sekunden) | Nicht unterstützt (nur Einzahlung) | Keine | Mobile Nutzung, biometrische Authentifizierung | Offshore: selektiv; win2day: nein |
| Skrill | E-Wallet | Sofort (Sekunden) | 24–48 Std. (schnelle Casinos) | 5,50 EUR (Skrill → Bank) | Instant-Einzahlung, schnelle Auszahlung | Offshore: 85–90%; win2day: nein |
| Neteller | E-Wallet | Sofort (Sekunden) | 24–48 Std. (schnelle Casinos) | 2,50–7,50 EUR (Neteller → Bank) | Instant-Einzahlung, schnelle Auszahlung | Offshore: 85–90%; win2day: nein |
| PayPal | E-Wallet | Sofort (Sekunden) | 24–48 Std. | Keine (EUR innerhalb AT) | Vertrauen, Instant-Einzahlung | Offshore: <20%; win2day: nein |
| Paysafecard | Prepaid-Voucher | Sofort (Sekunden) | Nicht unterstützt (nur Einzahlung) | Wartungsgebühr erst nach 12 Mon. Inaktivität | Anonymität, Prepaid wie Twint Prepaid | Offshore: 70–80%; win2day: ja |
| EPS | Sofortüberweisung | Sofort (5–15 Sek.) | Nicht unterstützt (SEPA-Überweisung) | Keine | Instant-Einzahlung, keine Extra-Registrierung | Offshore: 50–60%; win2day: ja |
| Klarna / Sofort | Sofortüberweisung | Sofort (Sekunden) | Nicht unterstützt (SEPA-Überweisung) | Keine | Instant-Einzahlung, keine Extra-Registrierung | Offshore: 40–50%; win2day: nein |
Die Tabelle ist kein Ersatz für Detailwissen, sondern ein Überblick. Jede Methode hat ihre Stärken und Fallstricke, die in den Einzelbreakdowns sichtbar werden.
Apple Pay — Mobile Zahlung wie Twint
Apple Pay ist das iPhone-Pendant zu Twint in Sachen mobiler Zahlungskomfort. Der Spieler hinterlegt Kreditkarte oder Debitkarte in der Wallet-App, wählt Apple Pay an der Casino-Kasse, authentifiziert per Face ID oder Touch ID, fertig. Einzahlung in Sekunden, keine Kartendetails werden ans Casino übermittelt, keine separate Registrierung nötig.
Apple Pay selbst ist keine eigene Zahlungsinfrastruktur — es ist eine tokenisierte Schnittstelle zu Visa oder Mastercard. Technisch läuft die Zahlung über das Kartennetzwerk, der Komfort kommt von der Apple-Integration. Seit 2018 unterstützen alle großen österreichischen Banken Apple Pay, die geschätzte Nutzungsrate liegt bei 30 bis 40 Prozent der österreichischen iPhone-Besitzer.
Die Sicherheitsarchitektur ist robust. Apple Pay speichert keine Kartendaten auf dem Gerät oder auf Apple-Servern. Stattdessen wird ein gerätespezifischer Token generiert, der bei jeder Transaktion verwendet wird. Das Casino erhält einen einmaligen, verschlüsselten Code, nicht die tatsächliche Kartennummer. Selbst wenn das Casino-System kompromittiert würde, wären die Apple-Pay-Transaktionen nicht rückverfolgbar zur ursprünglichen Karte. Die Authentifizierung erfolgt lokal auf dem Gerät über Face ID, Touch ID oder Gerätecode — Apple übermittelt keine biometrischen Daten an Dritte.
Die Casino-Akzeptanz ist durchwachsen. Offshore-Anbieter mit internationaler Ausrichtung bieten Apple Pay teilweise an, aber längst nicht flächendeckend. win2day unterstützt Apple Pay Stand 2026 nicht. Der größte Haken: Apple Pay ist in der Regel eine reine Einzahlungsmethode. Auszahlungen gehen auf Banküberweisung oder eine alternative Methode. Wer mit Apple Pay einzahlt, muss seine Gewinne anders abholen.
Für wen es passt: iPhone-Nutzer, die ohnehin Apple Pay im Alltag nutzen, keine separate Casino-Zahlungs-App wollen und mit Banküberweisungs-Auszahlungen leben können. Für jeden anderen ist eine E-Wallet die bessere Wahl. Die Methode glänzt bei der Einzahlung, versagt aber bei der Auszahlung — und im Casino-Kontext ist die Auszahlung mindestens so wichtig wie die Einzahlung. Ein Spieler, der gewinnt, will sein Geld schnell und unkompliziert zurückhaben. Apple Pay liefert das nicht.
Google Pay — Android-Alternative zu Twint
Google Pay ist funktional fast identisch mit Apple Pay, nur für Android gebaut. Karte in der Google-Pay-App hinterlegen, an der Casino-Kasse auswählen, per Fingerabdruck oder Gesichtserkennung bestätigen, Geld ist da. Auch hier keine separate Registrierung, keine Kartendetailsweitergabe ans Casino, sofortige Gutschrift.
Der Marktanteil spricht für Google Pay: Android liegt in Österreich bei 60 bis 65 Prozent, damit ist die potenzielle Nutzerbasis größer als bei Apple Pay. Seit 2018 ist Google Pay in Österreich verfügbar und wird von allen relevanten Banken unterstützt. Die Casino-Akzeptanz entspricht ungefähr der von Apple Pay — selektiv bei Offshore-Anbietern, nicht bei win2day, nur Einzahlung, keine Auszahlung.
Der Unterschied zu Apple Pay ist marginal und liegt eher im persönlichen Ökosystem. Wer ein Android-Gerät hat und mobile Zahlungen schätzt, nimmt Google Pay. Wer mehr Flexibilität bei Auszahlungen braucht, braucht trotzdem eine zweite Methode.
Skrill — E-Wallet mit Instant-Einzahlung
Skrill ist kein mobiler Zahlungsdienst im Sinne von Twint, sondern eine klassische E-Wallet — und dennoch die nächstliegende funktionale Alternative für Spieler, die Geschwindigkeit über alles stellen. Skrill wurde für Online-Glücksspiel gebaut, die Akzeptanzrate bei Offshore-Casinos liegt geschätzt bei 85 bis 90 Prozent. Einzahlungen sind sofort, Auszahlungen bei schnellen Casinos innerhalb von 24 bis 48 Stunden auf dem Skrill-Konto, von dort in ein bis drei Tagen auf dem österreichischen Bankkonto.
Skrill Limited ist eine Tochter der Paysafe Group, lizenziert von der britischen Financial Conduct Authority, gegründet 2001 als Moneybookers, 2011 umbenannt. Nach Anbieterangaben mit einer Nutzerbasis in Millionenhöhe, voll verfügbar in Österreich, keine geografischen Einschränkungen. Die Gebührenstruktur ist transparent: Einzahlungen ins Casino sind für den Spieler kostenfrei, Auszahlungen vom Casino auf Skrill ebenfalls meist gebührenfrei, die Auszahlung von Skrill auf das eigene Bankkonto kostet 5,50 Euro (Stand 2026, erhöht von 5,00 Euro in 2024). Inaktivitätsgebühr von 5 Euro monatlich nach einem Jahr ohne Nutzung.
Der größte Haken: Viele Offshore-Casinos schließen Skrill-Einzahlungen von Willkommensboni aus. Die Formulierung in den Bonusbedingungen lautet typischerweise „Deposits via Skrill and Neteller do not qualify for the welcome bonus.“ Der Grund liegt in der Branche selbst — Skrill und Neteller sind so stark mit Glücksspiel assoziiert, dass Casinos sie als Bonusjäger-Vehikel ansehen und prophylaktisch ausschließen. Wer mit Skrill einzahlt, sollte vorher die Bonusbedingungen checken. Wer ohne Bonus spielt, hat dieses Problem nicht.
Skrill bietet zusätzlich ein Knect-VIP-Programm mit gestaffelten Cashback-Raten und die Möglichkeit, innerhalb der Wallet Kryptowährungen zu kaufen und zu verkaufen. Für Vielspieler mit hohem Volumen ist das Loyalty-System relevant, für Gelegenheitsspieler nicht.
Neteller — Gambling-Spezialist unter den E-Wallets
Neteller istSkrillls Schwesterunternehmen, ebenfalls Teil der Paysafe Group, 1999 gegründet, lizenziert auf der Isle of Man und von der britischen FCA reguliert. Funktional fast identisch: Sofortige Casino-Einzahlungen, 24 bis 48 Stunden Auszahlungen bei schnellen Casinos, 85 bis 90 Prozent Akzeptanz im Offshore-Segment. Gebühren für die Auszahlung von Neteller aufs Bankkonto sind gestaffelt: 2,50 Euro für Beträge unter 100 Euro, 7,50 Euro für Beträge über 2.000 Euro. Inaktivitätsgebühr von 5 Euro monatlich nach zwei Jahren ohne Nutzung.
Auch Neteller fällt unter die Bonusausschlussklausel bei den meisten internationalen Casinos. Technisch ist Neteller von Skrill kaum zu unterscheiden, die Wahl zwischen den beiden ist Geschmackssache. Neteller bietet eine Net+ Prepaid Mastercard an, die theoretisch in manchen Ländern verfügbar ist, die Verfügbarkeit in Österreich ist Stand 2026 unklar. Das VIP-Programm hat fünf Stufen (Bronze bis Diamond) mit reduzierten Gebühren und Cashback.
Für Spieler, die Geschwindigkeit und breite Casino-Akzeptanz brauchen und auf Willkommensboni verzichten können, ist Neteller eine solide Wahl. Der Unterschied zu Skrill liegt im Detail — wer bereits ein Skrill-Konto hat, braucht Neteller nicht zusätzlich.
PayPal — Die vertrauenswürdigste E-Wallet
PayPal ist global eine der bekanntesten E-Wallets und zählt nach Branchenangaben zu den meistgenutzten Online-Zahlungsmethoden in Österreich. Technisch funktioniert PayPal genauso wie Skrill oder Neteller: Konto erstellen, Bankkonto oder Karte hinterlegen, Einzahlung ins Casino per Klick, sofortige Gutschrift. Auszahlungen vom Casino auf PayPal dauern 24 bis 48 Stunden, von PayPal aufs österreichische Bankkonto ein bis drei Tage. Keine Gebühren für EUR-Transfers innerhalb Österreichs, keine Inaktivitätsgebühren.
Der entscheidende Unterschied: PayPal hat eine strikte Anti-Glücksspiel-Politik. Die meisten Offshore-Casinos bieten PayPal nicht an, weil PayPal Glücksspiel-Merchants in vielen Märkten blockiert. Die Akzeptanzrate bei internationalen Casinos liegt geschätzt unter 20 Prozent. Auch win2day, der einzige legale Anbieter in Österreich, führt kein PayPal — im gesamten österreichischen Casino-Markt ist PayPal damit faktisch nicht nutzbar. PayPal arbeitet nur mit klar regulierten Betreibern in Märkten wie UK oder Schweden zusammen; das österreichische Monopol und die Offshore-Casinos fallen nicht in diese Kategorie.
Damit ist PayPal für österreichische Casino-Spieler in der Praxis keine Option: Weder win2day noch die üblichen Offshore-Casinos bieten es an. Wer PayPal aus dem Alltag gewohnt ist, muss im Casino-Umfeld auf andere Methoden ausweichen.
Paysafecard — Prepaid-Alternative zu Twint Prepaid
Paysafecard ist kein mobiler Zahlungsdienst und keine E-Wallet, sondern ein Prepaid-Voucher-System. Der Spieler kauft einen Paysafecard-Gutschein online oder an einer von Tausenden Verkaufsstellen in Österreich (Tankstellen, Supermärkte, Kioske), erhält einen 16-stelligen PIN-Code, gibt diesen an der Casino-Kasse ein, Geld ist da. Keine Bankdaten werden ans Casino weitergegeben, keine Registrierung nötig (optional kann man ein „my paysafecard“-Konto anlegen, um mehrere PINs zu kombinieren), volle Anonymität.
Paysafecard wurde 2000 in Wien gegründet, gehört seit 2013 zur Paysafe Group, ist lizenziert von der britischen FCA und in über 50 Ländern verfügbar. In Österreich ist Paysafecard kulturell verankert und weit verbreitet. Die Akzeptanz bei Offshore-Casinos liegt bei geschätzten 70 bis 80 Prozent. win2day akzeptiert Paysafecard nicht.
Die Denomination reicht von 10 bis 100 Euro. Gebühren fallen nicht bei der Einzahlung an, aber nach 12 Monaten Inaktivität eines Gutscheins wird eine Wartungsgebühr von 3 Euro pro Monat vom Restguthaben abgezogen. Der größte Nachteil: Paysafecard ist eine reine Einzahlungsmethode. Auszahlungen sind nicht möglich, Gewinne müssen per Banküberweisung oder E-Wallet abgeholt werden.
Paysafecard ist die richtige Wahl für Spieler, die keine Bankdaten preisgeben wollen, ein festes Budget setzen möchten (man kann nur ausgeben, was auf dem Voucher steht) oder aus anderen Gründen keine E-Wallet nutzen können. Für alle, die auch Auszahlungen über dieselbe Methode abwickeln wollen, ist Paysafecard ungeeignet.
EPS — Österreichs Sofortüberweisung
EPS-Überweisung ist Österreichs nationale Antwort auf Sofortüberweisungen wie Klarna. Betrieben wird EPS von PSA Payment Services Austria, einem Konsortium aus Erste Bank, Raiffeisen, BAWAG, Volksbanken und anderen österreichischen Banken. Gegründet 2005, lizenziert von der österreichischen Finanzmarktaufsicht, funktioniert EPS ausschließlich in Österreich und ausschließlich in Euro.
Die Funktionsweise ist simpel: Der Spieler wählt EPS an der Casino-Kasse, wählt seine Bank aus einer Dropdown-Liste, wird ins eigene Online-Banking weitergeleitet, bestätigt die Zahlung in der gewohnten Banking-Umgebung, wird zurück ins Casino geleitet, Geld ist da. Typische Bearbeitungszeit: 5 bis 15 Sekunden. Keine Gebühren für den Spieler, keine separate Registrierung nötig, keine Weitergabe von Kontodaten an Dritte.
EPS ist die österreichische Variante dessen, was Twint in der Schweiz leistet: sofortige Einzahlung mit der Sicherheit des eigenen Bankkontos, ohne Umweg über eine dritte App oder Wallet. Die Casino-Akzeptanz ist solide — geschätzt 50 bis 60 Prozent der Offshore-Anbieter, die österreichischen Traffic bedienen, bieten EPS an. win2day akzeptiert EPS ebenfalls.
Der Nachteil: EPS ist eine reine Einzahlungsmethode. Auszahlungen laufen als normale SEPA-Überweisung, nicht über das EPS-System. Wer schnelle Auszahlungen braucht, muss eine E-Wallet zusätzlich einrichten. Wer mit ein bis fünf Tagen Auszahlungsdauer leben kann, hat mit EPS eine komfortable, gebührenfreie, vertraute Methode.
Klarna / Sofort — Instant Bank Transfer für ganz Europa
Klarna war ursprünglich als Sofortüberweisung bekannt, 2005 in Deutschland gegründet, 2014 von der schwedischen Klarna Bank übernommen, 2024 vollständig unter die Marke Klarna integriert. Klarna ist als Bank von der schwedischen Finanzaufsicht lizenziert, operiert in der gesamten EU und unterstützt über 5.000 Banken, darunter alle großen österreichischen Institute.
Die Funktionsweise entspricht EPS: Spieler wählt Klarna, wählt seine Bank, wird ins Online-Banking weitergeleitet, bestätigt die Zahlung, wird zurück ins Casino geleitet, Geld ist sofort da. Keine Gebühren, keine separate Registrierung, keine Klarna-App nötig (Klarna bietet auch „Buy Now, Pay Later“-Dienste für E-Commerce an, die sind für Glücksspiel aber nicht verfügbar — Casinos nutzen nur die Instant-Bank-Transfer-Funktion).
Die Casino-Akzeptanz liegt bei geschätzten 40 bis 50 Prozent im Offshore-Segment, win2day bietet Klarna nicht an. Wie EPS ist auch Klarna eine reine Einzahlungsmethode, Auszahlungen laufen als SEPA-Überweisung.
Klarna ist die richtige Wahl, wenn EPS nicht verfügbar ist oder wenn der Spieler bei einem internationalen Casino spielt, das EPS nicht unterstützt, aber Klarna anbietet. Funktional sind die beiden Methoden austauschbar.
Welche Zahlungsmethoden sind in Österreich verfügbar und ähneln Twint?
Apple Pay und Google Pay kommen der mobilen Nutzererfahrung von Twint am nächsten: Ein Fingertipp, biometrische Authentifizierung, sofortige Einzahlung. EPS ist Österreichs funktionales Äquivalent zur Twint-Sofortüberweisung: Direkt vom Bankkonto, sofortige Gutschrift, keine Zwischenstation. Skrill und Neteller liefern die E-Wallet-Geschwindigkeit, mit der Twint in der Schweiz punktet. Paysafecard repliziert die Prepaid-Anonymität von Twint Prepaid.
Keine dieser Methoden ist „Twint für Österreich“, aber zusammen decken sie alle Anwendungsfälle ab, für die ein Schweizer Spieler Twint nutzen würde.
Welche Zahlungsmethode ist am schnellsten für Einzahlungen in österreichischen Online-Casinos?
Alle hier vorgestellten Methoden außer Banküberweisung liefern sofortige Einzahlungen — innerhalb von Sekunden. Apple Pay, Google Pay, Skrill, Neteller, PayPal, Paysafecard, EPS und Klarna sind in der Praxis gleichschnell. Der Unterschied liegt nicht in der Einzahlungsgeschwindigkeit, sondern in der Auszahlungsgeschwindigkeit, der Casino-Akzeptanz und den Gebühren.
Einzahlung mit Twint-Alternativen: So funktioniert’s
Die Theorie ist klar, die Praxis entscheidet. Wie zahlt man konkret mit den Twint-Alternativen ein, welche Schritte sind nötig, wo liegen die Unterschiede? Vier Kategorien, vier Abläufe.
Mobile Wallets: Apple Pay und Google Pay Schritt-für-Schritt
Voraussetzung: Kreditkarte oder Debitkarte bereits in der Wallet-App (Apple Wallet oder Google Pay) hinterlegt. Falls nicht, Karte hinzufügen, Bank bestätigt die Karte, fertig.
Einzahlung: Casino-Kasse öffnen, Einzahlungsbetrag eingeben (typisch mindestens 10 Euro), Apple Pay oder Google Pay als Methode wählen. Das Casino leitet zur Wallet-Authentifizierung weiter. iPhone: Face ID oder Touch ID. Android: Fingerabdruck, Gesichtserkennung oder PIN. Bestätigung, Rückkehr ins Casino, Geld ist da. Dauer: 10 bis 20 Sekunden.
Unterschied zu Twint: Technisch läuft die Zahlung über Visa oder Mastercard, nicht über ein eigenes Netzwerk. Das Casino sieht keinen Unterschied zu einer normalen Kartenzahlung, der Komfort kommt von der mobilen Schnittstelle. Keine QR-Codes wie bei Twint, sondern biometrische Authentifizierung direkt im Betriebssystem.
E-Wallets: Skrill, Neteller, PayPal — Anmeldung und Einzahlung
Voraussetzung: Konto bei der gewählten E-Wallet. Falls noch nicht vorhanden, Registrierung auf der jeweiligen Website oder App, Banküberweisung oder Kartenzahlung als Erstguthaben aufladen (bei Skrill und Neteller), oder Bankkonto verknüpfen (bei PayPal). Identitätsprüfung kann verlangt werden, je nach E-Wallet und Betrag.
Einzahlung: Casino-Kasse öffnen, Betrag eingeben, E-Wallet wählen. Weiterleitung zur E-Wallet-Login-Seite, Anmeldung mit E-Mail und Passwort (oder biometrischer Login in der App), Zahlung bestätigen, Rückkehr ins Casino, Geld ist da. Dauer: 15 bis 30 Sekunden.
Unterschied zu Twint: E-Wallets sind keine nativen mobilen Apps im Sinne von Twint, sondern eigenständige Konten. Man kann sie mobil nutzen, muss aber nicht. Die Stärke liegt in der breiten Casino-Akzeptanz und der schnellen Auszahlung, nicht in der mobilen Nutzererfahrung.
EPS und Klarna: Sofortüberweisung ohne zusätzliches Konto
Voraussetzung: Online-Banking-Zugang zur eigenen österreichischen Bank. Keine separate Registrierung nötig.
Einzahlung mit EPS: Casino-Kasse öffnen, Betrag eingeben, EPS wählen. Dropdown-Liste mit österreichischen Banken öffnet sich, eigene Bank auswählen. Weiterleitung ins gewohnte Online-Banking, Login mit gewohnten Banking-Zugangsdaten (TAN, Passwort, biometrische App-Freigabe je nach Bank), Zahlung bestätigen, Rückkehr ins Casino, Geld ist da. Dauer: 20 bis 40 Sekunden (abhängig von der Banking-Login-Geschwindigkeit).
Einzahlung mit Klarna: Identischer Ablauf, nur dass die Bank-Dropdown von Klarna gestellt wird und Klarna als Vermittler zwischen Casino und Bank agiert. Die Authentifizierung läuft trotzdem im eigenen Online-Banking.
Unterschied zu Twint: Keine eigene App, keine QR-Codes, keine separate Wallet. Die Zahlung erfolgt direkt vom Bankkonto, das Casino sieht eine bestätigte Sofortüberweisung. Sicherheit kommt von der vertrauten Banking-Umgebung, Komfort von der sofortigen Gutschrift ohne Wartezeit wie bei normalen Überweisungen.
Paysafecard: Prepaid-Einzahlung ohne Registrierung
Voraussetzung: Paysafecard-Voucher gekauft (online auf paysafecard.com oder an einer Verkaufsstelle). Der 16-stellige PIN-Code wird auf dem Bon oder per E-Mail ausgehändigt.
Einzahlung: Casino-Kasse öffnen, Betrag eingeben (darf nicht höher sein als das Guthaben auf dem Voucher), Paysafecard wählen. Eingabemaske für den 16-stelligen PIN öffnet sich, PIN eintippen, bestätigen, Geld ist da. Dauer: 10 Sekunden.
Unterschied zu Twint: Keine App, keine Online-Banking-Weiterleitung, keine Authentifizierung. Einfach PIN eingeben, fertig. Anonymität ist maximal — das Casino erfährt nur, dass eine Paysafecard-Zahlung eingegangen ist, nicht von wem. Der Preis dafür: keine Auszahlungsmöglichkeit, und man muss den Voucher vorher besorgen.
Auszahlungen: Welche Methode ist am schnellsten?
Einzahlungen sind bei fast allen Methoden sofort. Auszahlungen sind die eigentliche Differenzierung. Twint in der Schweiz zahlt nicht direkt aus — Gewinne gehen als SEPA-Überweisung aufs verknüpfte Bankkonto, Bearbeitungszeit 24 bis 48 Stunden plus ein bis drei Tage für den Transfer. In Österreich sieht die Situation so aus.
E-Wallets: Die schnellste Option (24–48 Stunden)
Skrill, Neteller und PayPal sind die schnellsten Auszahlungsmethoden. Das Casino bearbeitet die Auszahlung, bei schnellen Anbietern dauert das 24 bis 48 Stunden, bei langsameren bis zu fünf Tage. Sobald das Geld auf dem E-Wallet-Konto ist, steht es zur Verfügung. Will der Spieler es auf sein Bankkonto transferieren, dauert das weitere ein bis drei Tage. Gebühren: Skrill verlangt 5,50 Euro für die Auszahlung von der Wallet aufs Bankkonto, Neteller gestaffelt 2,50 bis 7,50 Euro je nach Betrag, PayPal keine Gebühren für EUR-Transfers innerhalb Österreichs.
Vorteil: Das Geld ist nach ein bis zwei Tagen verfügbar, nicht nach fünf. Wer öfter spielt, lässt das Guthaben auf der E-Wallet und zahlt damit beim nächsten Mal wieder ein, spart sich den Banktransfer.
Banküberweisung: Standard, aber langsamer (1–5 Tage)
Wer mit EPS, Klarna, Kreditkarte oder Paysafecard eingezahlt hat, bekommt die Auszahlung per SEPA-Überweisung aufs Bankkonto. Das Casino bearbeitet die Auszahlung (24 Stunden bis fünf Tage je nach Anbieter), dann geht die Überweisung raus, SEPA-Laufzeit ein bis drei Werktage. Insgesamt zwei bis acht Tage vom Auszahlungsantrag bis zur Gutschrift auf dem Konto.
Das ist nicht dramatisch langsam, aber merklich langsamer als E-Wallets. Gebühren fallen in der Regel keine an, manche Casinos verlangen eine Bearbeitungsgebühr ab einer bestimmten Auszahlungsfrequenz.
Mobile Wallets: Meist nur für Einzahlungen
Apple Pay und Google Pay unterstützen bei den allermeisten Casinos keine Auszahlungen. Das Geld kommt per Banküberweisung zurück, Bearbeitungszeit wie oben. Wer mit Apple Pay oder Google Pay einzahlt, sollte von vornherein wissen, dass die Rückzahlung nicht denselben Weg geht.
Chargebacks und Rückforderungen: Was funktioniert?
Twint bietet in der Schweiz keine direkten Chargebacks wie Kreditkarten. Das gilt auch für die österreichischen Alternativen, mit Nuancen. Kreditkartenzahlungen (über Apple Pay oder Google Pay oder direkt) können theoretisch über die Bank zurückgefordert werden, wenn der Spieler behauptet, die Transaktion sei nicht autorisiert gewesen. Das ist rechtlich heikel und funktioniert in der Praxis selten — Casinos verlangen beim Chargeback Nachweise, und wer im Casino gespielt hat, hat die Zahlung autorisiert.
E-Wallets bieten Käuferschutz für Warentransaktionen, nicht für Glücksspiel. PayPal ist bekannt für seinen Käuferschutz, der greift aber nicht bei Casino-Einzahlungen. Skrill und Neteller bieten keinen Dispute-Mechanismus für Glücksspiel.
Banküberweisungen (EPS, Klarna, SEPA) sind nicht rückholbar, sobald sie bestätigt sind. Paysafecard ist anonym und nicht rückforderbar.
Die einzige realistische Rückforderungsmöglichkeit in Österreich betrifft illegale Casinos. Österreichische Gerichte haben in mehreren Urteilen entschieden, dass Spieler Verluste von Casinos ohne österreichische Lizenz zurückfordern können, weil die Verträge mit illegalen Anbietern nichtig sind. Das betrifft Offshore-Casinos, nicht win2day. Der Prozess läuft über Anwälte und Gerichte, nicht über die Zahlungsmethode selbst.
Welche Auszahlungsmethode ist am schnellsten für österreichische Spieler?
E-Wallets: Skrill, Neteller, PayPal (wenn das Casino PayPal-Auszahlungen unterstützt). 24 bis 48 Stunden bei schnellen Casinos, manchmal sogar am selben Tag. Alle anderen Methoden laufen über Banküberweisung und dauern länger.
Bonusangebote und Zahlungsmethoden in Österreich
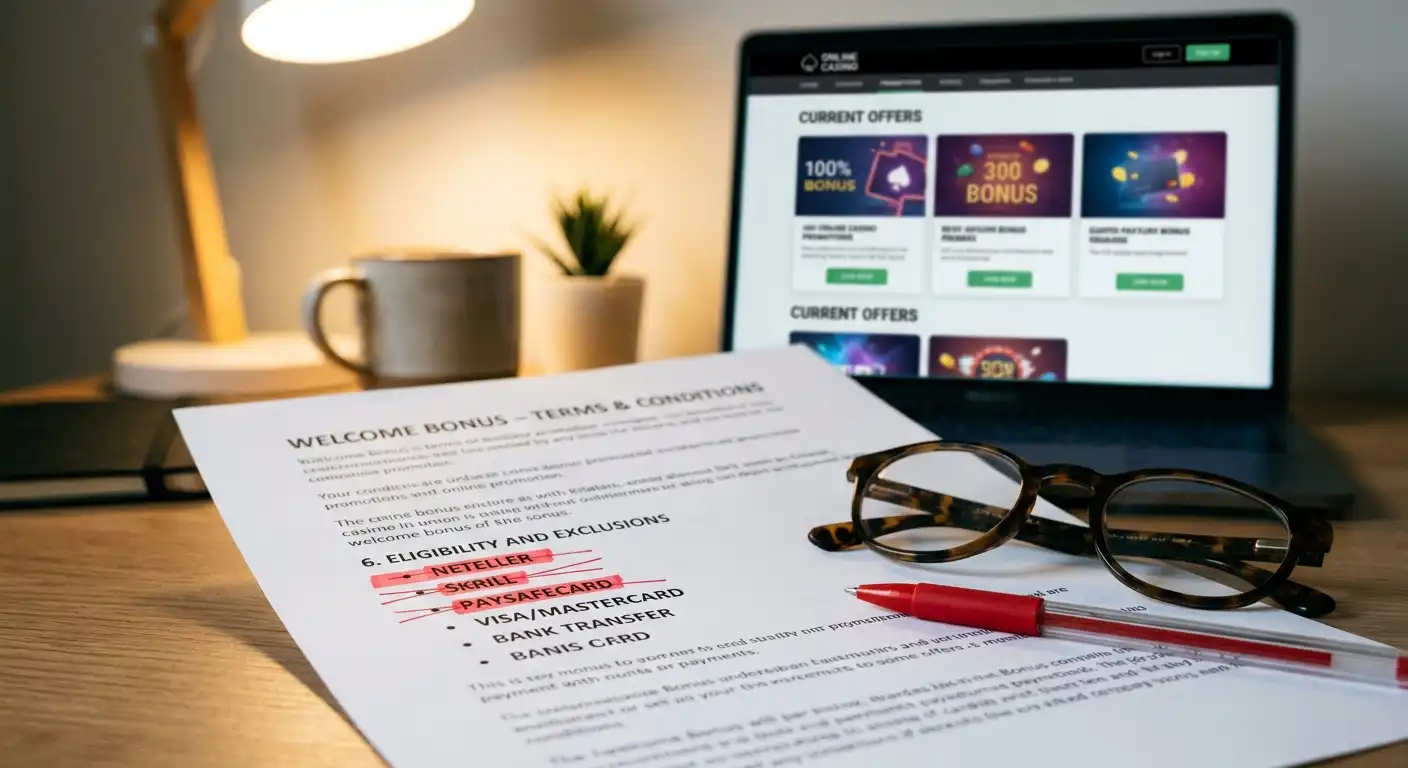
Willkommensboni sind der Köder, mit dem Casinos neue Spieler locken. Typische Formate: 100 Prozent bis zu 500 Euro plus 200 Freispiele, oder gestaffelt über die ersten drei Einzahlungen. Die Zahlungsmethode entscheidet oft, ob der Bonus überhaupt gewährt wird.
Welche Zahlungsmethoden sind bonus-berechtigt?
Die meisten Offshore-Casinos schreiben in ihre Bonusbedingungen: „Deposits via Skrill and Neteller do not qualify for this promotion.“ PayPal fällt manchmal auch unter den Ausschluss, wenn das Casino PayPal überhaupt anbietet (was selten ist). Apple Pay, Google Pay, EPS, Klarna, Paysafecard und Kreditkarten sind in der Regel bonus-berechtigt.
Die Logik dahinter: Skrill und Neteller sind in der iGaming-Branche so verbreitet, dass Casinos sie mit Bonusjägern assoziieren — Spieler, die von Casino zu Casino springen, den Bonus mitnehmen, sofort auszahlen und weiterziehen. Ob das ein faires Bild ist, sei dahingestellt. Fakt ist: Wer mit Skrill oder Neteller einzahlt, verliert bei vielen Casinos den Willkommensbonus.
Die Lösung: Bonusbedingungen vor der ersten Einzahlung lesen. Wenn Skrill oder Neteller ausgeschlossen sind und der Bonus wichtig ist, eine andere Methode wählen. Wenn der Bonus nicht interessiert, ist Skrill oder Neteller trotzdem die schnellste Option.
Skrill und Neteller: Oft von Boni ausgeschlossen
Das ist keine Ausnahme, sondern die Regel. Schätzungsweise 70 Prozent der internationalen Casinos schließen Skrill und Neteller vom Willkommensbonus aus. Reload-Boni, Cashback-Angebote und Treueprogramme sind oft nicht betroffen, aber der große Einstiegsbonus ist für Skrill-Nutzer meist tabu.
Ein Beispiel aus der Praxis (fiktiv, aber repräsentativ): Casino X bietet 100 Prozent bis zu 500 Euro. In den Bonusbedingungen steht Absatz 7: „Deposits made via Skrill, Neteller, or ecoPayz do not qualify for welcome bonuses.“ Der Spieler zahlt 500 Euro per Skrill ein, bekommt keine Bonusgutschrift, spielt mit 500 Euro statt mit 1.000 Euro. Ärgerlich, vermeidbar, dokumentiert.
Wer regelmäßig Boni nutzt, sollte Skrill und Neteller als Auszahlungsmethode einrichten, aber für Einzahlungen auf EPS, Paysafecard oder Kreditkarte ausweichen.
Niedrige Einzahlungsbeträge: 5€, 10€, 20€ Mindesteinzahlung
Die Mehrheit der Casinos setzt die Mindesteinzahlung bei 10 Euro an. Einige erlauben 5 Euro, wenige gehen auf 1 Euro runter (oft mit dem Hinweis, dass Boni erst ab 10 oder 20 Euro greifen). Paysafecard-Voucher gibt es ab 10 Euro, das passt zur gängigen Mindesteinzahlung. Apple Pay, Google Pay, E-Wallets, EPS und Klarna haben technisch kein Minimum, das Casino setzt die Grenze.
Bonusangebote mit niedrigen Einzahlungsbeträgen sind Marketingkonstrukte: „10 Euro einzahlen, 50 Freispiele erhalten“ oder „5 Euro einzahlen, 10 Euro Bonus bekommen“. Die Umsatzbedingungen bei solchen Angeboten sind oft happig — 40-fach, 50-fach, manchmal 60-fach — und machen die Boni faktisch uneinlösbar. Für Spieler mit kleinem Budget ist es oft sinnvoller, auf den Bonus zu verzichten und ohne Umsatzbedingungen zu spielen.
Fallen bei Einzahlungen mit alternativen Zahlungsmethoden Gebühren an?
Für Einzahlungen: Nein. Apple Pay, Google Pay, Skrill, Neteller, PayPal, EPS, Klarna, Paysafecard, Kreditkarten — alle kosten den Spieler bei der Einzahlung nichts. Die Casinos tragen die Transaktionsgebühren der Payment-Provider.
Für Auszahlungen: Ja, teilweise. Skrill verlangt 5,50 Euro für die Auszahlung von der Wallet aufs Bankkonto, Neteller 2,50 bis 7,50 Euro gestaffelt, PayPal keine Gebühren innerhalb Österreichs. Banküberweisungen sind in der Regel gebührenfrei, manche Casinos verlangen aber eine Bearbeitungsgebühr ab der zweiten oder dritten Auszahlung im Monat (typisch 2 bis 5 Euro).
Versteckte Gebühren: Währungsumrechnungen. Wenn ein Casino nicht in Euro abrechnet, sondern in USD, GBP oder einer anderen Währung, fallen Wechselkursgebühren an — bei E-Wallets typisch 3,99 Prozent, bei Kreditkarten je nach Bank 1,5 bis 3 Prozent. Österreichische Spieler sollten Casinos wählen, die in Euro abrechnen, um diese Kosten zu vermeiden.
Online-Casinos in Österreich: Wo kann man spielen?
Twint funktioniert nicht in österreichischen Casinos, weil Twint nicht in Österreich funktioniert. Aber welche Casinos stehen österreichischen Spielern überhaupt offen, und welche Zahlungsmethoden akzeptieren sie? Die Antwort ist zweigeteilt: ein legales Casino und eine große Grauzone.
win2day: Das einzige legale Online-Casino in Österreich
win2day ist die Online-Glücksspielplattform der Österreichischen Lotterien GmbH, einer Tochter der Casinos Austria AG, die wiederum mehrheitlich im Besitz der österreichischen Bundesregierung (indirekt über die Österreichische Beteiligungs AG) und der tschechischen SAZKA Group ist. win2day betreibt seit 2003 Online-Lotterie, seit 2011 auch Casino-Spiele, und ist der einzige Anbieter mit einer österreichischen Glücksspiellizenz. Die Konzession läuft bis 2027 und ist vom Bundesministerium für Finanzen erteilt.
Das Spielportfolio umfasst mehrere hundert Slots, Live-Casino-Tische (Blackjack, Roulette, Baccarat), Poker und virtuelle Sportspiele. Verglichen mit internationalen Casinos, die oft 1.000 bis 5.000 Spiele anbieten, ist das Angebot überschaubar. Die Zahlungsmethoden sind selektiv: EPS, Kreditkarten (Visa, Mastercard), Paysafecard, Banküberweisung. Nicht akzeptiert werden Skrill, Neteller, PayPal, Apple Pay, Google Pay, Klarna, Kryptowährungen — und natürlich kein Twint.
Die Mindesteinzahlung liegt im niedrigen zweistelligen Euro-Bereich, Auszahlungen dauern 24 bis 72 Stunden nach Identitätsprüfung. Die Identitätsprüfung ist verpflichtend und erfolgt über österreichische Ausweisdokumente. Bonusangebote sind vorhanden, aber deutlich bescheidener als bei Offshore-Casinos: typisch 100 Prozent bis zu 100 Euro plus 50 Freispiele, während internationale Anbieter oft bis zu 1.000 oder 2.000 Euro anbieten.
win2day ist staatlich, sicher, legal. Es ist auch der einzige Anbieter in Österreich, bei dem Spielen juristisch einwandfrei ist. Alle anderen Casinos operieren in einer rechtlichen Grauzone.
Offshore-Casinos: Die rechtliche Grauzone
Das österreichische Glücksspielgesetz etabliert ein staatliches Monopol. Nur die Österreichische Lotterien GmbH darf Online-Casinos betreiben. Alle anderen Anbieter — maltesisch lizenzierte Casinos, curacaoische Betreiber, gibraltarische Plattformen — sind nach österreichischem Recht illegal, auch wenn sie in ihren Heimatländern legal lizenziert sind.
In der Praxis sind diese Casinos für österreichische Spieler problemlos zugänglich. Sie akzeptieren österreichische Registrierungen, bieten deutsche Sprachversionen, akzeptieren Euro, werben teilweise aktiv in Österreich. Die österreichische Regierung blockiert einige Domains, aber die Betreiber weichen auf neue Domains aus. Der Markt ist faktisch offen.
Die rechtliche Situation für Spieler: Spielen in einem Offshore-Casino ist in Österreich nicht strafbar. Der Spieler macht sich nicht strafbar, das Casino operiert illegal, nicht der Kunde. Österreichische Gerichte haben in mehreren Urteilen entschieden, dass Spieler ihre Verluste von diesen Casinos zurückfordern können, weil die Verträge mit illegalen Anbietern nichtig sind. Das Höchstgericht hat diese Rechtsprechung 2021 bestätigt.
Die praktische Konsequenz: Wer in einem Offshore-Casino spielt, riskiert juristisch nichts, kann aber im Verlustfall versuchen, das Geld zurückzuholen. Wer gewinnt und auszahlen lässt, behält das Geld. Die Casinos zahlen aus, weil sie im internationalen Markt operieren und ihre Reputation wahren müssen. Die Grauzone ist unbequem, aber real.
Welche Zahlungsmethoden akzeptiert win2day?
EPS, Kreditkarten (Visa, Mastercard), Paysafecard, Banküberweisung (SEPA). Nicht akzeptiert: Skrill, Neteller, PayPal, Apple Pay, Google Pay, Klarna, Twint, Kryptowährungen.
win2day ist konservativ in der Methodenwahl und beschränkt sich auf die in Österreich etablierten Standards. Für Spieler, die nur bei win2day spielen wollen, ist EPS die komfortabelste Wahl: österreichisch, sofort, gebührenfrei, direkt vom Bankkonto. Paysafecard ist die Alternative für alle, die ihre Bankdaten nicht direkt ans Casino geben wollen.
Welche Zahlungsmethoden bieten Offshore-Casinos?
Das volle Spektrum: Visa, Mastercard, Skrill, Neteller, Paysafecard, teilweise PayPal (selten), Apple Pay und Google Pay (selektiv), EPS (50 bis 60 Prozent), Klarna (40 bis 50 Prozent), Banküberweisung, oft auch Kryptowährungen (Bitcoin, Ethereum, Litecoin, Tether). Nicht akzeptiert: Twint.
Offshore-Casinos richten ihr Portfolio nach ihrer internationalen Kundschaft aus. Skrill und Neteller sind Standard, weil sie in der Branche universell sind. Paysafecard wird angeboten, weil sie in ganz Europa verbreitet ist. EPS und Klarna werden teilweise angeboten, um den österreichischen und deutschen Markt zu bedienen. Apple Pay und Google Pay sind noch selektiv, aber im Kommen.
Für Spieler, die auf Offshore-Plattformen spielen, ist die Methodenwahl deutlich breiter als bei win2day. Skrill oder Neteller sind die schnellsten Optionen für Ein- und Auszahlung, Paysafecard die anonymste, EPS die vertrauteste.
Funktioniert Twint bei win2day, dem legalen österreichischen Online-Casino?
Nein. win2day akzeptiert kein Twint. Twint ist eine schweizerische Zahlungsmethode und wird von keinem österreichischen Casino angeboten, legal oder offshore.
Kann ich ein Twint-Konto aus Österreich eröffnen und damit in Schweizer Online-Casinos spielen?
Nein, aus zwei Gründen. Erstens: Twint erfordert ein Schweizer Bankkonto oder einen Schweizer Wohnsitz. Ein österreichischer Spieler ohne Schweizer Bankkonto kann kein funktionierendes Twint-Konto einrichten. Zweitens: Selbst wenn ein österreichischer Spieler irgendwie Twint-Zugang hätte (etwa durch ein Schweizer Bankkonto), wären Schweizer Online-Casinos für ihn nicht legal zugänglich. ESBK-lizenzierte Casinos in der Schweiz dürfen nur Spieler mit Schweizer Wohnsitz akzeptieren. Die Identitätsprüfung erfolgt über Schweizer Ausweisdokumente, ein österreichischer Pass würde die Registrierung blockieren.
Twint für österreichische Spieler ist keine Lösung, weder technisch noch rechtlich.
Sicherheit und verantwortungsvolles Spielen
Zahlungsmethoden sind Mittel, keine Spielzeuge. Die Wahl der Methode sollte auf Sicherheit, Geschwindigkeit und Gebühren basieren, nicht auf „Neuheit“ oder Marketing. Die Grundregeln.
Sichere Zahlungsmethoden: Worauf achten?
Lizenzierung des Payment-Providers. Skrill und Neteller sind von der britischen FCA lizenziert, PayPal von der luxemburgischen CSSF, Paysafecard ebenfalls von der FCA, EPS von der österreichischen FMA, Klarna von der schwedischen Finanzaufsicht. Das sind regulierte Institutionen, keine Hinterhof-Startups.
Verschlüsselung. Alle hier genannten Methoden nutzen SSL/TLS-Verschlüsselung für Transaktionen. Das erkennt man am Schlosssymbol in der Browserzeile und an „https“ in der URL. Casinos, die keine SSL-Verschlüsselung haben, sind unseriös.
Datenweitergabe. E-Wallets, EPS und Klarna geben keine Konto- oder Kartendetails ans Casino weiter. Das Casino sieht nur, dass eine Zahlung bestätigt wurde, nicht die zugrundeliegenden Bankdaten. Apple Pay und Google Pay tokenisieren Kartendaten, das Casino erhält einen Einmalcode statt der Kartennummer. Paysafecard ist anonym. Kreditkartenzahlungen geben die Kartennummer ans Casino weiter, deshalb sollten Spieler nur Casinos nutzen, die PCI-DSS-zertifiziert sind (Payment Card Industry Data Security Standard).
Zwei-Faktor-Authentifizierung. E-Wallets bieten optional 2FA an, das sollte aktiviert werden. Mobile Wallets nutzen biometrische Authentifizierung, das ist bereits 2FA. EPS und Klarna laufen über das Banking-Login, das in Österreich in der Regel mit TAN oder App-Freigabe gesichert ist.
Verantwortungsvolles Spielen: Limits und Selbstsperre
Zahlungsmethoden können helfen, das Budget zu kontrollieren. Paysafecard ist die natürlichste Budgetgrenze: Man kann nur ausgeben, was auf dem Voucher steht. E-Wallets erlauben, ein festes Guthaben aufzuladen und nur damit zu spielen, ohne direkten Zugriff aufs Bankkonto. EPS und Klarna sind direkt mit dem Bankkonto verbunden und bieten keine eingebaute Budgetgrenze, aber Banken bieten teilweise Transaktionslimits an, die man vorab setzen kann.
win2day bietet freiwillige Limits: Einzahlungslimit, Verlustlimit, Zeitlimit, Selbstsperre. Diese Tools sind unter „Verantwortungsvolles Spielen“ im Konto verfügbar. Offshore-Casinos bieten ähnliche Tools, die Durchsetzung ist aber weniger streng. In Österreich gibt es keine zentrale Sperrdatei wie das deutsche OASIS-System. Wer sich bei win2day sperren lässt, ist nur bei win2day gesperrt, nicht bei Offshore-Casinos.
Hilfsangebote: Spielsuchthilfe Österreich (www.spielsuchthilfe.at), Telefonberatung der Österreichischen ARGE Suchtvorbeugung. Wer merkt, dass Spielen zum Problem wird, sollte diese Anlaufstellen nutzen, bevor das Budget kollabiert.
Fazit: Twint bleibt in der Schweiz, Alternativen funktionieren in Österreich
Die Suche nach dem besten Online-Casino mit Twint-Zahlung in Österreich endet, wo sie begonnen hat: bei der Erkenntnis, dass es keine gibt. Twint ist eine schweizerische Lösung, geografisch an die Schweiz gebunden, technisch auf Schweizer Banken und Franken ausgerichtet, von keinem Casino akzeptiert, das österreichischen Spielern offensteht. Das ist keine temporäre Marktlücke, sondern die Architektur des Systems.
Was in Österreich funktioniert, sind acht Alternativen, die zusammen alle Funktionen abdecken, die Twint in der Schweiz leistet. Apple Pay und Google Pay liefern die mobile Nutzererfahrung, EPS ist Österreichs Sofortüberweisungsstandard, Skrill und Neteller bieten E-Wallet-Geschwindigkeit, PayPal das höchste Vertrauen, Paysafecard die Prepaid-Anonymität, Klarna die europaweite Reichweite. Keine dieser Methoden ist „Twint für Österreich“, aber jede ersetzt einen Teil dessen, was Twint in der Schweiz kann.
Die Wahl hängt von Prioritäten ab. Wer mobile Einzahlungen per Fingertipp will, nimmt Apple Pay oder Google Pay. Wer schnelle Auszahlungen braucht, nimmt Skrill oder Neteller. Wer seine Bankdaten nicht preisgeben will, nimmt Paysafecard. Wer bei win2day spielt, nimmt EPS, Kreditkarte oder Paysafecard. Wer auf Willkommensboni Wert legt, meidet Skrill und Neteller bei der Einzahlung. Wer Gebühren sparen will, nimmt EPS für Einzahlungen und akzeptiert längere Auszahlungszeiten per Banküberweisung.
Twint wäre komfortabel gewesen. Ist es aber nicht. Die Alternativen sind da, funktional, verfügbar, ohne geografische Sperren. Die Frage ist nicht, ob man mit Twint spielen kann — die Antwort ist nein. Die Frage ist, welche Alternative am besten passt. Dieser Ratgeber hat sie beantwortet.
Zahlungsmethoden und schnelle Auszahlungen im Casino – 2026
Inhalt erstellt vom Team «Blog»