Paysafecard ohne Limit in Österreich: wo es wirklich funktioniert
 Available in US
Wer in Österreich nach einem Paysafecard Casino ohne Limit sucht, meint selten „unbegrenzt“. Gemeint ist: einzahlen mit Paysafecard, ohne an das deutsche LUGAS-System mit seinem monatlichen 1.000-Euro-Deckel und ohne OASIS-Sperrdatei gebunden zu sein. In Österreich gibt es dieses Regime nicht. Trotzdem hat jede Prepaid-Transaktion ihre eigene Grenze, und jedes Casino setzt zusätzlich eigene Schwellen. Dieser Guide sortiert, wo Paysafecard 2026 für Spieler in Österreich funktioniert, welche Beträge real möglich sind und welche Wege für die Auszahlung bleiben. Ohne Marketingnebel, mit klaren Zahlen und einer anwendbaren Karte für den Alltag.
Die Suche führt fast ausschließlich zu internationalen Anbietern. Das hat einen einfachen Grund: Das einzige konzessionierte Online-Casino Österreichs, win2day, spielt nicht in der Kategorie „ohne Limit“ und positioniert Paysafecard nicht als die gesuchte Prepaid-Schiene. Wer „ohne Limit“ will, landet daher bei Anbietern mit Malta- oder Curacao-Lizenz, die österreichische Spieler akzeptieren und Paysafecard im Kassierer führen. Wie tragfähig das ist, hängt von drei Faktoren ab: der Transaktionslogik der Karte selbst, der Kassierer-Realität des jeweiligen Casinos und der Lizenzqualität dahinter. Alle drei werden hier getrennt betrachtet, damit am Ende eine Entscheidung ohne Bauchgefühl möglich ist.
Dazu kommt ein zweiter, oft unterschätzter Faktor: die Erwartung an Anonymität. Paysafecard wird gerade deshalb gewählt, weil kein Bankkonto und keine Kreditkarte nötig ist. Bargeld gegen Code, Code gegen Guthaben – die Kette wirkt anonym. In der Praxis gilt das nur für die Einzahlung. Sobald es um Auszahlung geht, verlangt jedes seriöse Casino einen Identitätsnachweis, unabhängig davon, wie anonym eingezahlt wurde. Wer das vor der ersten Einzahlung versteht, plant die zweite Schiene gleich mit. Wer es ignoriert, steht beim ersten Gewinn ohne Auszahlungsweg da.
Was „ohne Limit“ bei Paysafecard in Österreich wirklich bedeutet
Kurzantwort: „Ohne Limit“ heißt in Österreich 2026 „ohne Anbindung an das deutsche LUGAS-/OASIS-System“ — nicht ohne jede Begrenzung, denn Paysafecard selbst deckelt Transaktionen und jedes Casino hat eigene Ein- und Auszahlungsgrenzen.
LUGAS und OASIS gehören zum deutschen Glücksspielstaatsvertrag. LUGAS aggregiert Einzahlungen anbieterübergreifend und setzt in Deutschland das bekannte monatliche 1.000-Euro-Limit durch. OASIS ist die bundesweite Sperrdatei. Österreich kennt beide Systeme nicht. Ein österreichischer Wohnsitz löst keine LUGAS-Meldung aus, und eine OASIS-Sperre greift nicht auf ein österreichisches Angebot oder auf einen Anbieter mit Sitz außerhalb Deutschlands über. Wer von Wien, Graz oder Linz aus spielt, bewegt sich nicht im deutschen Limit-Topf. Das ist der Kern des Marketingbegriffs „ohne Limit“ – er beschreibt die Abwesenheit vom deutschen Überwachungssystem, nicht die Abwesenheit von Regeln.
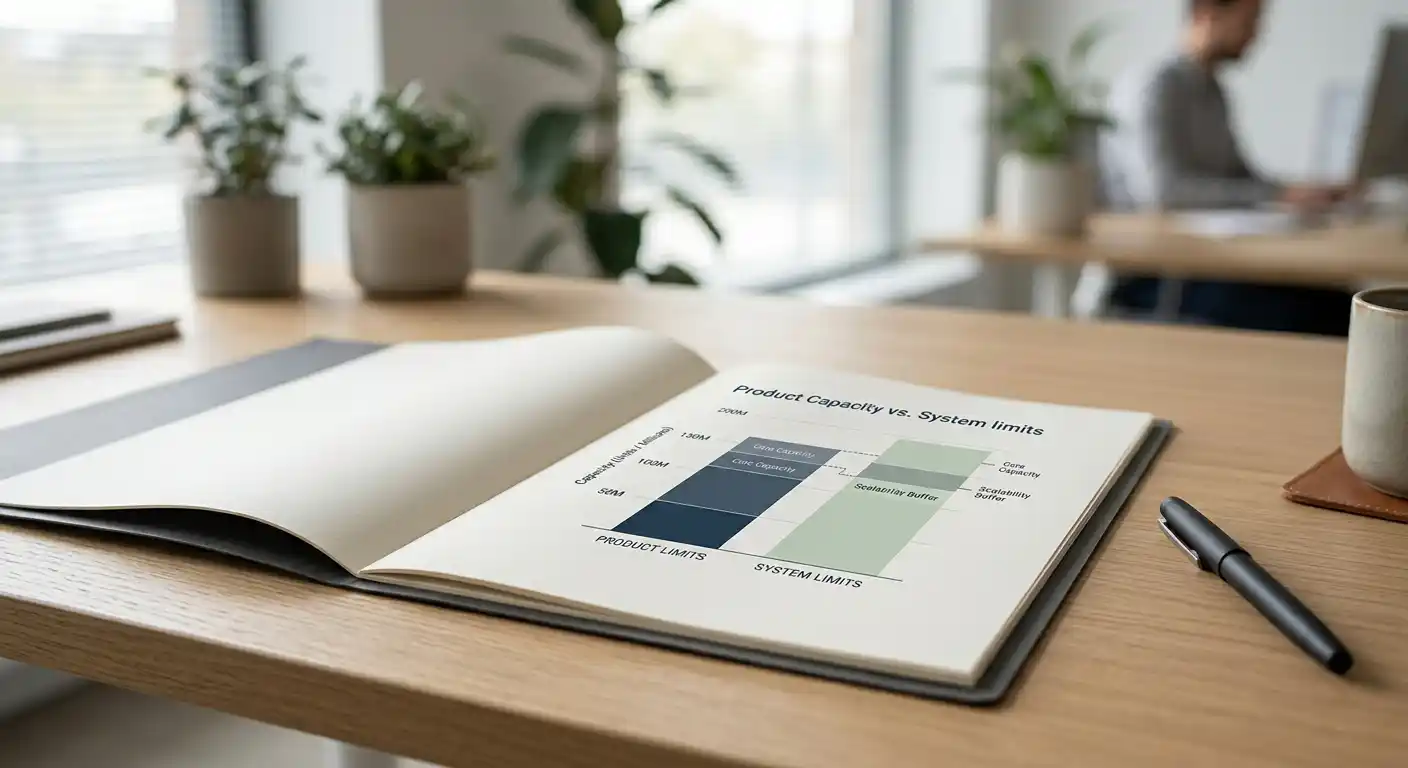
Trotzdem bleibt die Prepaid-Karte limitiert – nur eben durch das Produkt selbst, nicht durch ein zentrales Überwachungssystem. Ohne Registrierung liegt die Grenze pro Vorgang bei 50 Euro, mit myPaysafe-Konto bei bis zu 1.000 Euro. Zusätzlich setzt jedes Casino eine Mindesteinzahlung (meist 10 bis 20 Euro) und eigene Höchstbeträge je Methode. „Ohne Limit“ beschreibt also den Status des Anbieters – er hängt nicht am deutschen Limit-Topf – und nicht die Abwesenheit jeder Zahlengrenze. Wer das verwechselt, erwartet Wunder und scheitert an der Kasse. Die Zahl im Werbebanner ist nicht die Zahl im Kassierer.
Wer deshalb glaubt, mit einer einzelnen 16-stelligen PIN 500 Euro am Stück schieben zu können, irrt. Die Kombination mehrerer PINs über ein myPaysafe-Guthaben ist der einzige saubere Weg nach oben. Ohne Konto ist jeder 50-Euro-Schein eine Insel, mit Konto wird daraus ein Guthaben, das in einer Transaktion bis 1.000 Euro eingesetzt werden kann. Genau diese Unterscheidung entscheidet, ob die Suche nach „ohne Limit“ im Alltag trägt oder an der zweiten Einzahlung hängen bleibt. Viele Spieler scheitern nicht am Limit selbst, sondern an der falschen Annahme, eine einzelne PIN könne skaliert werden.
Ein weiterer Punkt wird gern verschwiegen: Der Begriff ist Marketing, nicht Rechtsbegriff. „Ohne Limit“ signalisiert Abwesenheit vom deutschen System, ersetzt aber keine Prüfung des konkreten Casino-Limits. Manche Anbieter setzen 1.000 Euro pro Transaktion, andere 5.000 Euro pro Woche, wieder andere staffeln nach Verifizierungsstufe. Die Zahl steht in den Zahlungsbedingungen, nicht im Werbebanner. Wer sie nicht findet, fragt den Kundendienst vor der Einzahlung – das spart Rückfragen bei der Auszahlung. Gerade für AT-Spieler ist diese Prüfung wichtiger als die Lizenzfrage allein, weil das Limit im Alltag häufiger spürbar ist als das Register.
Dazu kommt die zeitliche Komponente. Ein Anbieter kann heute „ohne Limit“ werben und morgen seine Zahlungsbedingungen ändern, weil der Zahlungsdienstleister neue Schwellen vorgibt. Paysafecard selbst bleibt bei 50 bzw. 1.000 Euro, aber das Casino kann zusätzliche Tages- oder Wochenlimits einziehen. Wer größere Beträge plant, liest die Auszahlungsbedingungen genauso sorgfältig wie die Einzahlungsseite. Nur dann ist „ohne Limit“ mehr als ein Slogan.
Kann ich in Österreich 2026 mit Paysafecard ohne Limit einzahlen?
Ja, aber „ohne Limit“ meint in Österreich ohne deutsche LUGAS-Deckelung von monatlich 1.000 Euro. Paysafecard selbst limitiert 2026 auf 50 Euro pro Vorgang ohne Konto und bis zu 1.000 Euro pro Transaktion mit myPaysafe durch Bündelung mehrerer PINs; zusätzlich gelten Mindesteinzahlung und Höchstgrenzen des jeweiligen Casinos.
Paysafecard in Österreich 2026 – so funktioniert die Zahlung
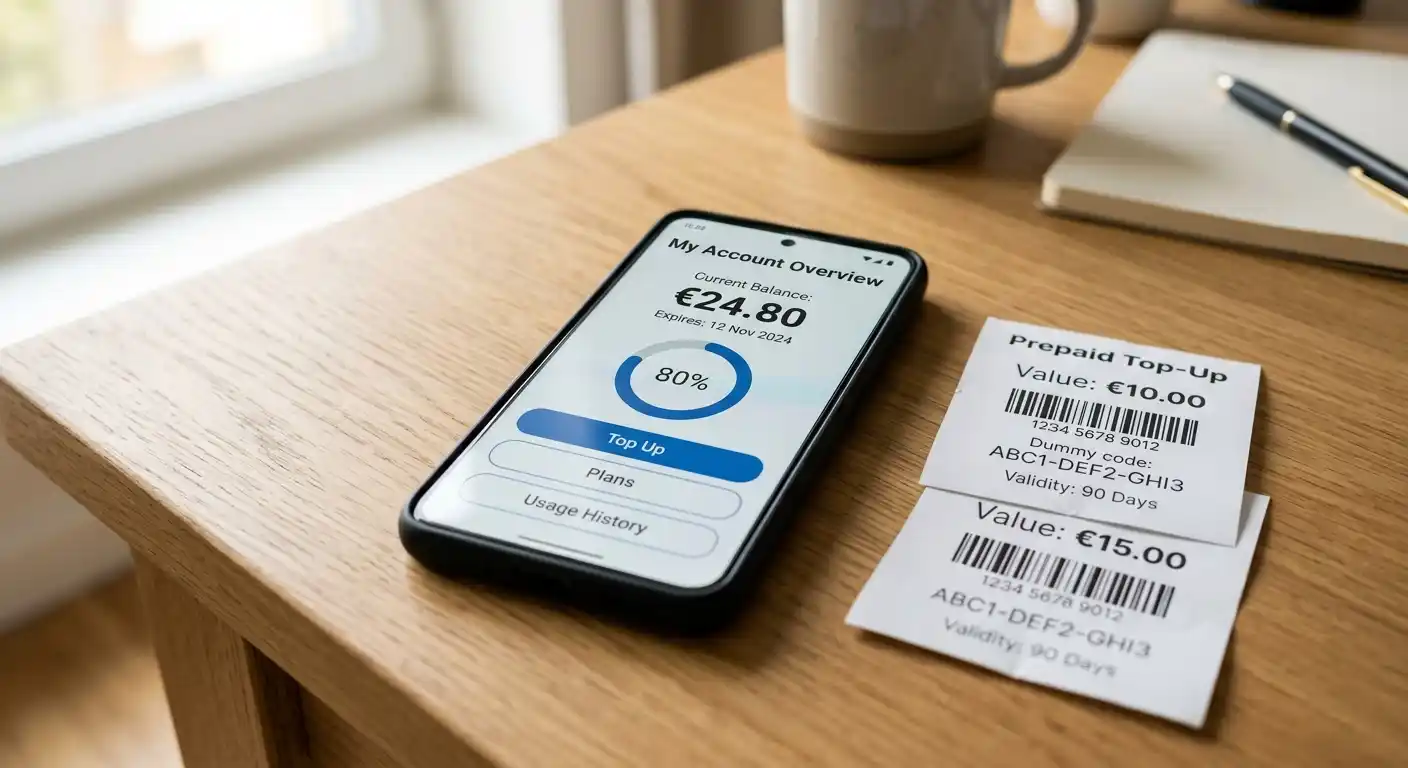
Paysafecard ist eine Prepaid-Lösung der Paysafe Group. Das Prinzip: Bargeld in Guthaben tauschen, 16-stelligen Code erhalten, im Kassierer einlösen. Kein Bankkonto, keine Kreditkarte, Gutschrift sofort. Verkauft wird die Karte in Österreich an Kiosken, Tankstellen und Supermärkten – feste Beträge wie 10, 25, 50 oder 100 Euro, je nach Verkaufsstelle. Verloren geht nichts: Wird nicht der volle Betrag eingelöst, bleibt der Rest als Guthaben auf der Karte oder im Konto. Die Handhabung ist bewusst niedrigschwellig, gerade für Spieler, die keine weitere Finanzbeziehung eröffnen wollen.
Ohne Konto ist der Einsatz schmal. Pro Transaktion liegt die Obergrenze bei 50 Euro, die PIN gilt einzeln. Mit myPaysafe-Konto ändert sich das Bild. Dort lassen sich mehrere PINs zu einem Guthaben zusammenführen und in einer Transaktion bis zu 1.000 Euro einsetzen. Die App und der Gutscheinshop sind Zugaben, der eigentliche Hebel ist die Bündelung. Wer 25-Euro-PINs kauft, kombiniert vier davon zu 100 Euro, wer 100-Euro-PINs hortet, schiebt bis zu zehn in einer Zahlung durch – immer bis zur 1.000-Euro-Marke pro Transaktion. Das ist der dokumentierte Höchstwert pro Transaktion, nicht pro Tag und nicht pro Monat.
Für Spieler in Österreich heißt das praktisch: Ein 20-Euro-Schein reicht für den Einstieg, ein 50-Euro-Schein deckt die Standardrunde ab. Wer 300 oder 500 Euro einzahlen will, führt drei bis fünf 100-Euro-PINs im myPaysafe-Guthaben zusammen und zahlt dann in einem Schritt. Das ist kein Trick, sondern der vorgesehene Weg. Ohne Konto dagegen sind große Beträge schlicht nicht in einem Rutsch möglich – mehrere Einzelzahlungen hintereinander sind zwar technisch machbar, brechen aber schnell an Casino-Mindest- und Höchstbeträgen oder an der Handhabung. Wer fünfmal 50 Euro hintereinander bucht, erzeugt fünf Kassierer-Vorgänge und trifft schnell auf Bonus- oder Tagesgrenzen.
Die Verfügbarkeit im Handel ist in Österreich flächendeckend, aber nicht einheitlich. Manche Verkaufsstellen führen nur 10-, 25- und 50-Euro-Abschnitte, andere auch 100 Euro. Der Bon bleibt der Schlüssel – der 16-stellige Code ist das Zahlungsmittel, nicht die Plastikkarte. Wer den Bon verliert, verliert das Guthaben. Digitalisierung über myPaysafe löst dieses Risiko: Eingescannt oder abgetippt landet jede PIN im Konto, Restguthaben bleibt sichtbar, die nächste Einzahlung greift auf das gebündelte Guthaben zu statt auf die einzelne Karte. Das ist gerade für Vielnutzer der entscheidende Komfortgewinn.
Die Kehrseite: Paysafecard ist Einbahnstraße. Einzahlen ja, auszahlen nein. Wer damit einzahlt, braucht für die Auszahlung eine zweite Schiene – Banküberweisung, elektronische Geldbörse oder Krypto. Das ist kein Fehler im System, sondern Produktlogik. Der Vorteil ist Anonymität beim Einzahlen und Kontrolle über das Budget, der Preis ist der zweite Schritt beim Auszahlen. Wer das vor der ersten Einzahlung einplant, vermeidet den häufigsten Frust: Guthaben aufgebaut, aber keine Auszahlungsmethode verifiziert.
Ein oft übersehener Vorteil liegt in der Budgetdisziplin. Weil nur ausgegeben werden kann, was vorher bar gekauft wurde, wirkt Paysafecard wie eine eingebaute Bremse. Kein Dispokredit, kein Überziehen, nur das Guthaben, das physisch vorhanden ist. Für Spieler, die ihre Einsätze begrenzen wollen, ist das ein bewusstes Werkzeug – nicht trotz, sondern wegen der 50- bzw. 1.000-Euro-Logik. Wer höhere Beträge plant, muss bewusst mehrere PINs kaufen und bündeln, was die Hürde erhöht und impulsive Erhöhungen erschwert.
Welche Limits gelten bei Paysafecard – 50 Euro oder 1.000 Euro?
Beides stimmt, je nach Kontostatus. Ohne Registrierung sind 50 Euro pro Transaktion die Grenze, mit myPaysafe-Konto bis zu 1.000 Euro pro Transaktion durch Zusammenführen mehrerer PINs zu einem Guthaben. Im Handel gekaufte 10- bis 100-Euro-PINs bleiben die Bausteine, das Konto ist der Bündelungshebel.
Brauche ich ein myPaysafe-Konto für größere Einzahlungen?
Für Beträge über 50 Euro pro Vorgang ja. Ohne Konto ist jede PIN auf 50 Euro gedeckelt, mit Konto lassen sich mehrere PINs bündeln und bis zu 1.000 Euro in einer Transaktion einsetzen; zusätzlich entfällt ab dem 13. Monat Inaktivität die frühere Bereitstellungsgebühr-Philosophie für anonyme PINs.
Recht und Lizenz in Österreich – Monopol, win2day und Offshore
Österreich organisiert Online-Glücksspiel nach dem Glücksspielgesetz (GSpG) als Monopol. Zuständig ist das Bundesministerium für Finanzen. Die einzige AT-konzessionierte Online-Plattform ist win2day, betrieben von Casinos Austria und den Österreichischen Lotterien. Wer dort spielt, bewegt sich im konzessionierten Rahmen – mit österreichischem Spielerschutz, Verifizierung und den dort geltenden Vorgaben. Ein- und Auszahlungen, Limits und Sperrmöglichkeiten folgen österreichischem Recht, nicht den Regeln eines Offshore-Lizenzgebers. Das ist der sichere Hafen, aber nicht der Ort für „ohne Limit“.
Internationale Anbieter mit Lizenzen aus Malta (MGA) oder Curacao operieren außerhalb dieser Konzession. In Österreich werden sie faktisch nicht netzseitig geblockt und bewegen sich in einer Grauzone: nicht konzessioniert für AT, aber als im Ausland lizenzierte Anbieter für österreichische Spieler erreichbar. Das ist der Grund, warum der Begriff „ohne Limit“ überhaupt zieht – diese Anbieter hängen nicht am deutschen LUGAS-Topf und nicht an OASIS. Wer dort spielt, verzichtet zugleich auf den Schutz des AT-Konzessionssystems und verlässt sich auf die Standards des jeweiligen Lizenzgebers. Das ist kein Freibrief, sondern eine Abwägung zwischen Reichweite und Schutz.
MGA und Curacao sind nicht gleichwertig. Die Malta-Lizenz gilt als strenger, mit stärkerer Aufsicht, klareren Vorgaben zu Spielerschutz und Geldwäscheprävention sowie einem strukturierten Beschwerdeweg über die Behörde. Prüfungen, Berichtspflichten und technische Standards sind eng geführt, Verstöße werden sanktioniert. Curacao ist historisch die kostengünstige, reichweitenstarke Lizenz mit großer Betreiberzahl, aber dünnerer Aufsicht. Seit der Curacao-Reform 2024/2025 wird Aufsicht und Lizenzregister schrittweise neu sortiert, belastbare Registerabfragen bleiben aber je nach Lizenznehmer unterschiedlich transparent. Wer Wert auf Nachvollziehbarkeit legt, prüft Lizenznummer und Register beim Lizenzgeber direkt – nicht das Siegelbild im Footer. Ein Logo ist kein Nachweis, eine Registerantwort schon.
Ein häufiger Irrtum: Weil Österreich win2day als Konzession hat, sei jeder andere Anbieter „illegal und gesperrt“. Falsch in der Praxis 2026. Gesperrt im Netz wird nicht, verfolgt wird im Inland vor allem die Veranstaltung ohne Konzession, nicht der einzelne Spielteilnehmer. Rechtliche Bewertung im Einzelfall bleibt dennoch Sache einer Rechtsberatung; dieser Guide ersetzt keine juristische Auskunft. Wer auf Nummer sicher gehen will, klärt Fragen zur Zulässigkeit und zu steuerlichen Aspekten vor der ersten größeren Einzahlung mit einer sachkundigen Stelle.
Die zeitliche Perspektive ist ebenfalls relevant. Die Konzession von Casinos Austria läuft 2027 aus, die Debatte um eine Neuvergabe wird seit 2025 geführt. Ob und wie sich das Monopolmodell verändert, ist 2026 noch offen. Für die Gegenwart heißt das: Der Status quo bleibt Monopol plus erreichbare Offshore-Anbieter. Wer heute mit Paysafecard ohne deutsches Limit spielen will, spielt faktisch bei einem Offshore-Anbieter – mit dessen Bedingungen, dessen Auszahlungsrealität und dessen Spielerschutz-Werkzeugen. Diese Werkzeuge existieren auch dort – Einzahlungslimits auf Anbieterebene, Auszeiten, Selbstsperre – werden aber nicht zentral wie in Deutschland überwacht. Wer höhere Limits fährt, sollte eigene Grenzen setzen, bevor die Dynamik übernimmt.
Für die Praxis bedeutet das: Lizenz prüfen, Register abfragen, dann erst einzahlen. Die Lizenznummer steht meist im Footer oder in den Allgemeinen Geschäftsbedingungen. Fehlt sie, ist Vorsicht geboten. Steht sie dort, lässt sie sich bei MGA oder der Curacao-Behörde gegenprüfen. Wer dort einen Treffer sieht, hat zumindest einen Ansprechpartner bei Streitigkeiten. Wer keinen findet, hat nur den Kundendienst – das ist ein Unterschied, der im Konfliktfall zählt.
Ist Spielen in Casinos ohne Limit in Österreich erlaubt?
Österreich kennt kein LUGAS- oder OASIS-Limit. Erlaubt im konzessionierten Sinne ist online nur win2day. Internationale Anbieter ohne deutsche Anbindung sind in AT erreichbar, operieren aber außerhalb der AT-Konzession nach MGA- oder Curacao-Standards; die Einordnung „erlaubt“ hängt davon ab, ob man AT-Konzession oder Auslandslizenz meint.
Diese Casinos ohne Limit akzeptieren Paysafecard für Österreich
Kurzantwort: Für Österreich 2026 sind mehrere Offshore-Anbieter ohne deutsche LUGAS-Anbindung mit Paysafecard im Kassierer nutzbar; Verfügbarkeit hängt vom Kassierer-Status ab – teils erst nach Login sichtbar und nicht dauerhaft garantiert.
Die Liste unten führt Anbieter, die AT-Spieler akzeptieren und Paysafecard 2026 als Einzahlung führen oder kassiererabhängig im Login-Bereich anzeigen. Alle operieren ohne Anbindung an das deutsche Limit-System. Lizenzangaben beziehen sich auf die 2026 öffentlich geführten Registerstände; wer vor Einzahlung auf Nummer sicher gehen will, prüft die Lizenznummer im jeweiligen Register. Bonuskompatibilität mit Paysafecard ist nicht überall gegeben – ein Blick in die Bonusbedingungen vor der Einzahlung erspart Diskussionen bei der Auszahlung. Gerade bei Prepaid-Einzahlungen schließen manche Aktionen die Methode aus, andere nicht. Die Tabelle zeigt die Spanne, die im AT-Kassierer realistisch nutzbar ist, nicht die theoretische Maximalzahl aus einem internationalen Testlauf.
| Anbieter | Lizenz | Mindesteinzahlung | Paysafecard-Spanne | Auszahlungstempo | Merkmal |
|---|---|---|---|---|---|
| Playio Casino | Curacao | 20 Euro | 10–1.000 Euro | Elektronische Geldbörse Stunden, Bank 1–3 Tage | breiter Zahlungsmix, AT-freundlicher Kassierer |
| SGCasino | Curacao | 10 Euro | 10–1.000 Euro | Elektronische Geldbörse Stunden, Bank 1–3 Tage | übersichtlicher Kassierer, solide Live-Auswahl |
| Nomini Casino | Curacao | 20 Euro | 10–1.000 Euro | Elektronische Geldbörse Stunden, Bank 1–3 Tage | Gamification-Ansatz, Turniere |
| RocketPlay Casino | Curacao | 20 Euro | 10–1.000 Euro | Krypto <1 Stunde nach Freigabe, Bank 1–3 Tage | krypto-affin mit Prepaid-Schiene |
| 7Bit Casino | Curacao | 10 Euro | 10–1.000 Euro | Krypto schnell, Bank 1–3 Tage | seit 2014 am Markt, schneller Krypto-Abfluss |
| JustCasino | Curacao | 20 Euro | 10–1.000 Euro | Elektronische Geldbörse Stunden, Bank 1–3 Tage | niedrige Hürde, klare Prepaid-Führung |
| Wild Fortune | Curacao | 20 Euro | 10–1.000 Euro | Elektronische Geldbörse Stunden, Bank 1–3 Tage | klassisches „ohne Limit“-Profil |
Ohne Umschweife: Wer Paysafecard nutzen will, sollte vor der ersten Einzahlung im eingeloggten Kassierer prüfen, ob die Methode angezeigt wird, und ob der Bonus mit Prepaid-Einzahlungen kompatibel ist. Manche Aktionen schließen Prepaid aus, andere nicht. Ein kurzer Blick in die Bonusbedingungen spart Ärger bei der späteren Auszahlung. Die Anzeige schwankt – was heute im Kassierer steht, kann morgen nach einem Zahlungsanbieter-Update anders sortiert sein. Verlass ist nur auf den eingeloggten Zustand zum Zeitpunkt der Einzahlung. Wer mehrere Anbieter vergleicht, sollte diesen Check dokumentieren – ein Screenshot des Kassierers vor der Einzahlung schafft Klarheit, falls später diskutiert wird, ob die Methode verfügbar war.
Playio Casino
Playio ist ein internationaler Anbieter mit AT-Akzeptanz und breitem Spielportfolio. Die Plattform wird unter Curacao-Struktur geführt und listet Paysafecard im AT-Kassierer als Prepaid-Option – je nach Region erst nach Login sichtbar. Spielautomaten und Live-Casino decken die üblichen Studios ab, dazu Turniere und wechselnde Aktionen. Der Auftritt ist auf deutschsprachige Spieler zugeschnitten, die Navigation bleibt nüchtern. Das Portfolio umfasst Titel von Pragmatic Play, BGaming und weiteren etablierten Studios, der Live-Bereich liefert Roulette, Blackjack und Baccarat in mehreren Varianten.
Der zweite Absatz entscheidet über die Alltagstauglichkeit. Mindesteinzahlung ab etwa 20 Euro, Paysafecard ohne Konto bis 50 Euro pro Vorgang, mit myPaysafe bis 1.000 Euro durch Bündelung mehrerer PINs. Auszahlungen laufen nach Verifizierung – elektronische Geldbörsen meist binnen Stunden, Banküberweisung in 1 bis 3 Banktagen. Für AT-Spieler ist Playio vor allem wegen des breiten Zahlungsmixes und der klaren Kassiererführung interessant; wer strikt prepaid bleiben will, findet hier die saubere Brücke stärker als bei manch schlankem Anbieter. Die Verifizierung wird vor der ersten größeren Auszahlung fällig – Ausweis, Adressnachweis, bei Bedarf Nachweis der Zahlungsmethode.
Ergänzend lohnt der Blick auf die Bonusrealität. Willkommenspakete und Freispiele sind vorhanden, Umsatzbedingungen und Einsatzgrenzen stehen in den Bedingungen. Wer mit Paysafecard einzahlt, prüft vorab, ob die Prepaid-Einzahlung für den Bonus qualifiziert – bei Playio ist das je nach Aktion unterschiedlich geregelt. Wer darauf achtet, vermeidet die klassische Falle: Bonus beansprucht, Umsatz erfüllt, aber Auszahlung hängt, weil die Einzahlungsmethode nicht bonusqualifiziert war. Das ist kein Einzelfall, sondern die häufigste Ursache für Verzögerungen bei Prepaid-Nutzern. Wer ohne Bonus spielt, umgeht dieses Risiko vollständig und behält die volle Flexibilität bei Einsatz und Auszahlung.
SGCasino
SGCasino positioniert sich als übersichtlicher AT-freundlicher Anbieter mit Casino- und Live-Portfolio. Die Lizenz liegt in Curacao, der Marktauftritt ist auf deutschsprachige Spieler zugeschnitten. Paysafecard wird als Einzahlung geführt, daneben Karten, elektronische Geldbörsen und Krypto. Das Design ist ruhig, der Kassierer ohne Umwege erreichbar. Die Spielauswahl konzentriert sich auf bewährte Titel, ohne überfrachtete Lobby, was gerade für Einsteiger angenehm ist.
In der Praxis punktet SGCasino mit Einstieg ab 10 Euro und einer Paysafecard-Spanne von 10 bis 1.000 Euro je nach myPaysafe-Status. Das Portfolio – Titel von Pragmatic Play, BGaming und weiteren Studios – ist solide, der Live-Bereich deckt Roulette, Blackjack und Baccarat ab. Wer ohne großes Vorwissen starten will, trifft hier auf einen Kassierer, der Prepaid nicht als Nische behandelt. Die Kehrseite bleibt wie überall: Auszahlung nur über Alternative, also vor Einzahlung schon die passende Schiene wählen. Wer das vergisst, zahlt schnell den Preis in Wartezeit.
Für regelmäßige Spieler zählt die Routine. SGCasino hält die Verifizierung schlank, verlangt aber vor der ersten größeren Auszahlung die üblichen Nachweise. Auszahlungen über elektronische Geldbörsen sind nach Freigabe schnell, Bankwege brauchen Geduld. Wer Paysafecard als Hauptweg sieht, richtet am besten direkt nach der ersten Einzahlung eine Geldbörsen- oder Bankverbindung als Auszahlungsziel ein – dann bleibt der Prepaid-Vorteil beim Einzahlen erhalten und der Abfluss ist vorbereitet. Die Bonusbedingungen sind verständlich formuliert, Umsatz und Einsatzgrenzen klar benannt. Wer mit Prepaid einzahlt, sollte auch hier die Bonusqualifikation prüfen – nicht jede Aktion ist mit Paysafecard kombinierbar.
Nomini Casino
Nomini setzt auf Gamification – Obstfiguren, Missionen, kleine Wettbewerbe – und bleibt darunter ein klassisches Curacao-Casino. AT-Spieler werden akzeptiert, Paysafecard steht im Kassierer zur Verfügung. Das Portfolio an Spielautomaten ist breit, Turniere sind regelmäßig im Programm, die Aufmachung wirkt spielerisch statt technisch. Hinter der verspielten Fassade arbeitet ein Standard-Casino mit den üblichen Zahlungs- und Bonusmechaniken.
Der spielerische Anstrich ändert nichts an den Zahlungsfakten. Mindesteinzahlung etwa 20 Euro, Paysafecard wie gehabt 50 Euro ohne und bis 1.000 Euro mit Konto. Für AT-Nutzer ist Nomini dann stark, wenn Abwechslung gesucht ist – wer Turniere mag, bekommt hier mehr als die reine Drehung. Für reinen Prepaid-Einsatz ohne Schnickschnack gibt es nüchternere Alternativen; Nomini spielt seine Stärke in der Verpackung aus, nicht im Limit. Das ist legitim, solange die Zahlungsrealität nicht hinter der Verpackung verschwindet.
Auch hier gilt: Bonusbedingungen lesen. Freispiele und Turnierpreise sind an Umsatz und Zeitfenster gebunden, Einsatzgrenzen gelten während des Umsatzes. Wer mit Prepaid einzahlt und gleichzeitig einen Bonus mitnimmt, sollte die Kombination explizit zugelassen sehen. Ist die Prepaid-Einzahlung ausgeschlossen, bleibt die Einzahlung gültig, nur der Bonus entfällt – ärgerlich, wenn man damit gerechnet hat. Ein kurzer Check vorab klärt das. Und wer Turniere spielt, achtet auf die Punktevergabe: Nicht jedes Spiel trägt gleich bei, die Gewichtung steht in den Regeln. Wer das ignoriert, sammelt Punkte langsam und wundert sich über das Ranking.
RocketPlay Casino
RocketPlay ist krypto-affin und zugleich prepaid-tauglich. Lizenz Curacao, AT-Akzeptanz gegeben, Paysafecard im Zahlungsmix enthalten. Spielautomaten und Live-Spiele sind breit vertreten, Krypto-Auszahlungen gehören zum Profil. Das Casino wirkt moderner, die Krypto-Schiene ist sichtbar, aber nicht aufdringlich. Die Navigation ist auf schnellen Wechsel zwischen Zahlungsmethoden ausgelegt.
Für die Praxis heißt das: 20 Euro zum Einstieg, Paysafecard bis 1.000 Euro mit myPaysafe, ohne Konto 50 Euro pro Vorgang. Wer ohnehin in Krypto auszahlt, findet hier Geschwindigkeit – Freigaben laufen nach Verifizierung oft binnen einer Stunde, während Bankwege 1 bis 3 Tage brauchen. Wer dagegen ausschließlich prepaid denkt, sollte RocketPlay nicht wegen Krypto wählen, sondern weil der Kassierer Paysafecard sauber neben Karten und Geldbörsen führt. Bonusbedingungen prüfen – Prepaid-Einschränkungen kommen vor, gerade bei Krypto-Boni, die oft eigene Mindesteinzahlungen haben.
Die Stärke von RocketPlay liegt in der doppelten Option. Prepaid beim Einzahlen, Krypto beim Auszahlen – das ist für Spieler attraktiv, die beim Einzahlen keine Bankverbindung nutzen wollen, beim Auszahlen aber Tempo suchen. Wer lieber auf das Bankkonto auszahlt, kann das ebenso – nur langsamer. Entscheidend ist, die Auszahlungsmethode früh zu hinterlegen und zu verifizieren, damit die erste größere Auszahlung nicht an einer fehlenden Wallet-Adresse oder einem fehlenden Adressnachweis hängt. Wer Krypto wählt, sollte die Zieladresse zweimal prüfen – eine falsche Adresse ist im Regelfall nicht korrigierbar und führt zu Verzögerungen oder Verlust.
7Bit Casino
7Bit ist das dienstälteste Schwergewicht dieser Liste, seit 2014 am Markt und unter Curacao-Lizenz geführt. Bekannt wurde die Marke mit Krypto-Routine und großem Archiv an Spielautomaten und Live-Tischen. Paysafecard taucht in Testkassierern mit Spannen bis 4.000 Euro auf – das ist währungs- und kassiererabhängig zu lesen; verlässlich für AT ist die 50- bzw. 1.000-Euro-Logik via myPaysafe. Die Markenführung ist erfahren, der Kundendienst routiniert, die Zahlungsseite dokumentiert.
Die zweite Seite der Medaille ist Verlässlichkeit im Abfluss. Krypto-Auszahlungen nach Freigabe oft in unter einer Stunde, Bank und elektronische Geldbörsen im üblichen Rahmen. Wer „ohne Limit“ sucht, meint hier: kein DE-LUGAS-Topf, aber natürlich anbieterindividuelle Auszahlungsgrenzen und Bonus-Umsatzbedingungen. 7Bit trägt die Prepaid-Schiene solide, glänzt aber dort am meisten, wo Krypto und schneller Abfluss zählen – wer ausschließlich mit PINs hantiert, bleibt bei den 1.000 Euro pro Transaktion korrekt beraten. Die Historie hilft bei der Einordnung: Lange am Markt bedeutet nicht automatisch bessere Limits, aber eingespielte Prozesse bei Verifizierung und Auszahlung.
Für AT-Spieler, die Wert auf Beständigkeit legen, ist 7Bit die konservative Wahl unter den Curacao-Anbietern. Das Portfolio ist groß, die Zahlungsbedingungen sind dokumentiert, die Auszahlungswege breit. Wer Paysafecard als Einstieg nutzt und später auf Krypto oder elektronische Geldbörse wechselt, findet hier einen Anbieter, der beide Welten bedient, ohne die Prepaid-Schiene zu verstecken. Die Bonusarchitektur ist gestaffelt, oft über mehrere Einzahlungen verteilt – wer mit Paysafecard startet, sollte prüfen, ob die erste Einzahlung mit Prepaid für den jeweiligen Bonusabschnitt qualifiziert. Ist sie es nicht, bleibt die Einzahlung gültig, nur der Bonus für diesen Abschnitt entfällt.
JustCasino
JustCasino ist der geradlinige Einstieg. Curacao-lizenziert, AT-verfügbar, Kassierer bewusst schlank gehalten. Paysafecard ab etwa 20 Euro, dazu elektronische Geldbörsen, Karten und Krypto als Auszahlungswege. Der Auftritt ist ohne Ablenkung, die Zahlungsseite steht im Vordergrund. Keine überladene Lobby, kein unnötiger Klickweg – die Methode ist in wenigen Schritten erreichbar.
Der Anbieter verkauft sich nicht über große Narrative. Mindesteinzahlung niedrig, Prepaid-PINs über myPaysafe bündelbar, Auszahlung nach Verifizierung über Bank, Geldbörse oder Krypto. Für AT-Spieler, die ohne Kontoeröffnung bei einer Bank oder einer Geldbörse starten wollen, ist das der pragmatische Weg: Paysafecard kaufen, einlösen, später die zweite Schiene für die Auszahlung einrichten. Bonus mit Freispielen ist vorhanden, aber wie stets: Bedingungen lesen, Umsatz und Einsatzgrenzen prüfen, dann entscheiden. Wer ohne Bonus spielt, behält die volle Flexibilität – ein oft unterschätzter Vorteil bei Prepaid-Nutzung.
Gerade für Einsteiger ist die niedrige Hürde relevant. Zehn bis zwanzig Euro reichen, um den Kassierer und das Spielangebot zu testen, ohne große Summen zu binden. Wer danach höher einsteigen will, führt PINs im myPaysafe-Konto zusammen und zahlt in einer Transaktion. Die Logik bleibt dieselbe, nur der Betrag ändert sich. Wer dabei die Auszahlungsmethode früh hinterlegt, vermeidet den zweiten typischen Fehler: Erst gewinnen, dann nach einer Auszahlungsmöglichkeit suchen. Der Kundendienst ist erreichbar, die Verifizierung läuft nach Standard – Ausweis, Adresse, bei Bedarf Zahlungsnachweis. Wer das gleich nach der ersten Einzahlung erledigt, hat beim ersten Gewinn keinen Stau.
Wild Fortune
Wild Fortune steht stellvertretend für das klassische „ohne Limit“-Profil im Curacao-Umfeld: kein DE-LUGAS, keine OASIS-Anbindung, Limits setzt der Anbieter. Für Österreich erreichbar, Paysafecard als Prepaid-Schiene im Kassierer – nicht jeden Tag garantiert sichtbar, aber in den 2026er-Kassierern als Option geführt. Die Marke ist schlicht positioniert, das Portfolio deckt Spielautomaten und Live-Casino ab, ohne experimentelle Formate.
Im Alltag heißt das 20 Euro Einstieg, 10 bis 1.000 Euro via Paysafecard je nach Kontostatus, dazu Spielautomaten und Live-Bereich. Die Marke punktet nicht mit Alleinstellung, sondern mit Routine – wer ein schlichtes Casino ohne deutsches Limit sucht und Paysafecard als Einstieg schätzt, wird hier nicht von Sonderwegen überrascht. Die eigentliche Entscheidung fällt danach: welche Auszahlungsmethode passt, wie schnell soll Geld fließen und wie früh will man die Verifizierung erledigen. Das ist der Punkt, an dem viele Prepaid-Nutzer stolpern – nicht beim Einzahlen, sondern beim Auszahlen.
Wild Fortune eignet sich damit als Referenz für den Normalfall: Prepaid-Einzahlung funktioniert, Auszahlung erfordert Alternative, Verifizierung ist Pflicht. Wer das akzeptiert, findet hier einen unaufgeregten Anbieter, der das „ohne Limit“-Versprechen nüchtern einlöst – ohne deutsches System, aber mit eigenen, klar benannten Grenzen. Die Bonusbedingungen sind kompakt, Umsatz und Einsatzgrenzen nachvollziehbar. Wer mit Paysafecard einzahlt, sollte auch hier die Bonusqualifikation prüfen. Ist sie gegeben, läuft der Bonus wie gewohnt; ist sie ausgeschlossen, bleibt die Einzahlung als reines Guthaben ohne Umsatzbindung – oft die sauberere Wahl.
Welche Anbieter akzeptieren Paysafecard für Österreich 2026?
Für AT 2026 listen mehrere Anbieter ohne deutsche LUGAS-Anbindung Paysafecard im Kassierer – darunter Playio, SGCasino, Nomini, RocketPlay, 7Bit, JustCasino und Wild Fortune; die Anzeige ist teils login-pflichtig und kassiererabhängig, daher vor Einzahlung im eingeloggten Kassierer prüfen und Bonusbedingungen für Prepaid beachten.
Einzahlung mit Paysafecard – Schritt für Schritt
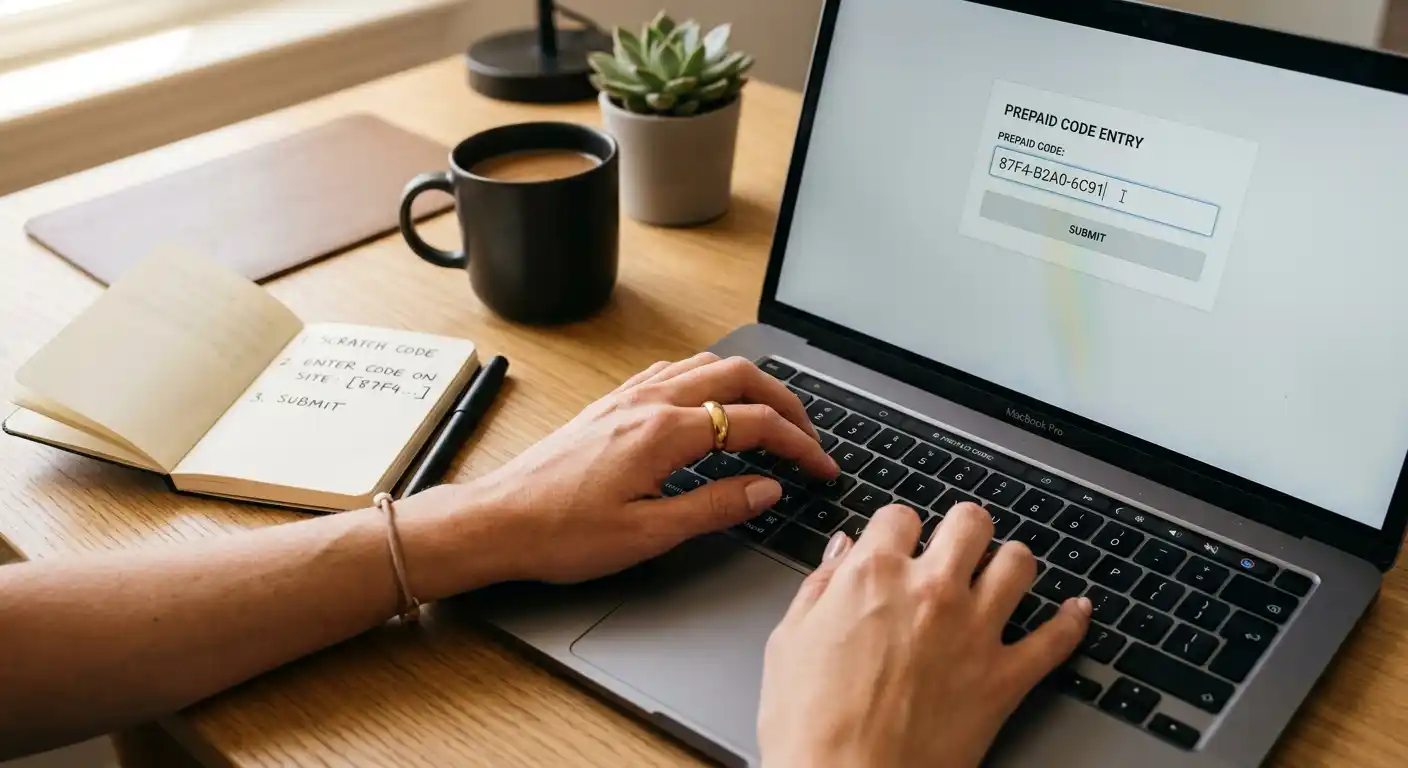
Der Ablauf ist unspektakulär, gerade deshalb lohnt Genauigkeit. Zuerst Paysafecard Guthaben kaufen – 10, 25, 50 oder 100 Euro je nach Verkaufsstelle. Dann im Casino Kassierer Paysafecard wählen, Betrag eingeben und zwischen zwei Wegen entscheiden: 16-stelligen Code direkt eingeben oder via myPaysafe anmelden und aus dem gebündelten Guthaben zahlen. Betrag bestätigen, Gutschrift erfolgt sofort. Kein Warten, keine Bankfreigabe, keine zusätzliche Freigabeschleife.
Wer mehrere PINs hat, führt sie vorher im myPaysafe-Konto zusammen. Das ist der saubere Weg für 150, 300 oder 500 Euro in einer Transaktion – statt fünf Einzelbuchungen zu je 50 Euro. Im myPaysafe-Guthaben lassen sich die Codes sammeln und dann in einer Zahlung bis 1.000 Euro einsetzen. Ohne Konto bleibt jede Transaktion bei 50 Euro gedeckelt; mehrere 50-Euro-Zahlungen hintereinander sind zwar möglich, erzeugen aber zusätzliche Kassierer-Schritte und treffen schnell auf anbieterindividuelle Tages- oder Bonusgrenzen. Wer sauber bündelt, spart Schritte und vermeidet Abbrüche.
Typische Stolpersteine: Betrag im Kassierer höher ansetzen als die Summe der verfügbaren PINs, dann bricht die Zahlung ab. Zuletzt gekaufte PIN nicht freigerubbelt oder Zahlendreher im 16-stelligen Code – die Gutschrift scheitert. Und nicht zuletzt: Paysafecard im ausgeloggten Zustand nicht sehen und voreilig eine andere Methode wählen – im eingeloggten Kassierer ist die Prepaid-Option oft erst sichtbar. Wer den Fehler einmal gemacht hat, prüft danach zuerst den Login-Status, dann die Methode. Das klingt banal, ist aber die häufigste Ursache für die Meldung „Paysafecard nicht verfügbar“.
Ein letzter praktischer Hinweis: Restguthaben nicht verfallen lassen. Wird im Kassierer weniger als der PIN-Wert eingelöst, bleibt der Rest auf der Karte oder im myPaysafe-Guthaben und kann beim nächsten Mal genutzt werden. Wer 100 Euro gekauft, aber nur 20 Euro eingezahlt hat, behält 80 Euro für die nächste Runde – das ist der eigentliche Vorteil der Bündelung: Kein Zwang, den vollen PIN-Betrag auf einmal zu verbrauchen. Und wer mehrere PINs kombiniert, sollte die Reihenfolge im Blick behalten – das System zieht aus dem gebündelten Guthaben ab, nicht von der zuletzt eingegebenen PIN allein.
Wer die Einzahlung mit Bonus kombinieren will, sollte die Reihenfolge beachten: Erst Bonusbedingungen prüfen, dann Betrag wählen, dann Methode bestätigen. Manche Boni verlangen eine Mindesteinzahlung, die über 50 Euro liegt – ohne myPaysafe ist diese Schwelle mit einer einzelnen PIN nicht erreichbar. Mit Konto dagegen lässt sich der Bonusbetrag in einer Transaktion abbilden. Wer das vorher weiß, vermeidet die Situation, dass der Bonus wegen 10 Euro Fehlbetrag nicht greift.
Auszahlung nach Paysafecard-Einzahlung – die Alternativen
Kurzantwort: Auf Paysafecard selbst kann nicht ausgezahlt werden; nach Prepaid-Einzahlung läuft die Auszahlung 2026 über Banküberweisung, elektronische Geldbörse oder Krypto – mit Verifizierung vor der ersten größeren Auszahlung.
Paysafecard ist als reines Einzahlungsprodukt gebaut. Der 16-stellige Code hat keinen Rückkanal. Deshalb verlangt jedes Casino eine alternative Auszahlungsmethode. Welche passt, hängt von Tempo, Verifizierung und Gebühren ab. Die Wahl sollte vor der ersten Einzahlung fallen, nicht erst beim Auszahlungswunsch. Wer erst nach dem Gewinn überlegt, verliert Zeit und trifft die Entscheidung unter Druck.
| Methode | Geschwindigkeit | Verifizierung | Eignung nach Paysafecard |
|---|---|---|---|
| Banküberweisung | 1–3 Banktage | KYC vor erster großer Auszahlung (Ausweis, Adresse) | robust, vertraut, langsamer |
| Elektronische Geldbörse (Skrill, Neteller) | Stunden nach Freigabe | KYC, teils Geldbörsen-Verifizierung | schnell, ideal nach kleiner Prepaid-Einzahlung |
| Krypto (Bitcoin, Ethereum) | <1 Stunde nach Freigabe | KYC, Geldbörsen-Adresse | schnellste Schiene, bei Anbietern wie RocketPlay/7Bit naheliegend |
Die Verifizierung ist kein „vielleicht“. Vor der ersten größeren Auszahlung wird ein Identitätsnachweis verlangt – Ausweis oder Reisepass, Adressnachweis, manchmal Nachweis der Zahlungsmethode. Wer mit Paysafecard eingezahlt hat, muss zusätzlich die gewählte Auszahlungsmethode verifizieren. Das kostet beim ersten Mal Zeit, danach läuft der Abfluss deutlich schneller. Wer „ohne Limit“ als „ohne Prüfung“ liest, verwechselt zwei Baustellen. Anbieter ohne deutsches Limit prüfen genauso – nur eben nach eigenen Schwellen, nicht nach LUGAS.
Ein praktischer Rat: Direkt nach der ersten Einzahlung die Auszahlungsschiene festlegen und – wenn möglich – vorab verifizieren. Dann gibt es bei der ersten Gewinnauszahlung keine Überraschung, und die Wahl zwischen Bank, Geldbörse oder Krypto fällt nicht unter Zeitdruck. Wer auf Bank setzt, hinterlegt IBAN und Namen korrekt; wer Geldbörse wählt, gleicht die registrierte E-Mail ab; wer Krypto nimmt, prüft die Zieladresse zweimal. Fehler bei der Adresse kosten Zeit und Nerven, bei Krypto unter Umständen mehr.
Höhere Beträge staffeln Anbieter gern. Auszahlungsgrenzen pro Tag, Woche oder Monat sind üblich, ebenso gestaffelte Freigaben nach Verifizierungsstufe. Das ist kein Zeichen von Unseriosität, sondern Risikomanagement. Wer größere Summen erwartet, klärt die Staffel vorab – dann passt die Auszahlungsmethode zum tatsächlichen Bedarf und nicht nur zum Einzahlungskomfort. Gerade nach Prepaid-Einzahlungen ist die Staffel relevant, weil die Auszahlungsmethode nicht automatisch dieselbe Reichweite hat wie die Einzahlung. Eine Geldbörse mit eigenem Limit kann die Auszahlung in Tranchen zwingen – das sollte vorher bekannt sein.
Ein weiterer Punkt: Manche Casinos verlangen, dass die Auszahlungsmethode bereits einmal für eine Einzahlung genutzt wurde, bevor sie für Auszahlungen freigeschaltet wird. Nach reiner Paysafecard-Nutzung ist das nicht erfüllt. In diesem Fall ist eine kleine Einzahlung über die gewünschte Auszahlungsmethode (z. B. 10 Euro via Geldbörse) der saubere Weg, um die Schiene zu öffnen. Der Betrag ist gering, der Effekt groß – die Auszahlung danach läuft ohne Rückfrage.
Kann ich Gewinne auf Paysafecard auszahlen lassen?
Nein. Paysafecard ist 2026 ein reines Einzahlungsprodukt ohne Rückkanal für Auszahlungen; Gewinne nach Prepaid-Einzahlung werden über alternative Methoden wie Banküberweisung, elektronische Geldbörse wie Skrill oder Neteller sowie Krypto ausgezahlt, jeweils mit vorgeschalteter Verifizierung von Identität und Zahlungsmethode vor der ersten größeren Transaktion.
Welche Auszahlungsmethode passt am besten nach Paysafecard-Einzahlung?
Für kleine bis mittlere Beträge sind Geldbörsen nach Freigabe am schnellsten, für größere Summen ist die Banküberweisung die robuste Wahl, Krypto ist am schnellsten wenn der Anbieter es sauber führt und die Geldbörse bereits verifiziert ist – entscheidend ist, die Methode vor der ersten Auszahlung einzurichten.
Gebühren, Inaktivität und Kostenfallen
Paysafecard ist nicht „kostenlos um jeden Preis“, die Kosten stecken in der Inaktivität. Ohne Registrierung fällt ab dem zweiten Monat eine monatliche Bereitstellungsgebühr an, die das Restguthaben aufzehrt. Mit myPaysafe-Konto ist das großzügiger geregelt, aber nach 12 Monaten ohne Transaktion wird ebenfalls eine Inaktivitätsgebühr fällig, nach längerer Inaktivität zusätzlich. Wer PINs kauft und liegen lässt, zahlt drauf – so simpel ist die Falle. Das ist kein verstecktes Detail, sondern steht in den Produktbedingungen, wird aber selten gelesen.
Im Casino selbst sind Paysafecard-Einzahlungen in der Regel ohne zusätzliche Einzahlungsgebühr, die Gutschrift erfolgt sofort. Rückerstattungen, Rückbuchungen oder Währungsumrechnungen können dagegen Kosten auslösen, und manche Anbieter berechnen bei Auszahlungen pauschale Bearbeitungsentgelte – abhängig von Methode und Betrag. Die saubere Strategie: nur kaufen, was zeitnah eingesetzt wird, und Restguthaben im myPaysafe-Konto bündeln statt PINs monatelang in der Schublade zu horten. Wer bündelt, hat den Überblick; wer hortet, verliert den.
Ein kurzer Plausibilitätscheck hilft: 50-Euro-PIN im Januar gekauft, nicht genutzt – ab Februar frisst die Gebühr. Mit Konto dagegen bleibt das Guthaben deutlich länger ohne Abzug aktiv, sofern gelegentlich bewegt. Wer ohnehin mehrere PINs für 300 oder 500 Euro bündeln will, ist mit Konto nicht nur flexibler, sondern auch günstiger. Die App erinnert an Guthabenstände, ersetzt aber keine eigene Kontrolle – ein kurzer Blick ins Konto vor dem Kauf verhindert, dass altes Guthaben unbemerkt schrumpft. Und wer mehrere PINs im Schrank hat, sollte sie zeitnah einscannen – jede Woche im Papierformat ist eine Woche näher an der Gebühr.
Wer Währungsfallen meiden will, zahlt in Euro ein und lässt Auszahlungen ebenfalls in Euro laufen. Umrechnungen zwischen Euro und anderen Kontowährungen kosten Aufschlag, Rückerstattungen werden teils mit Gebühr belegt. Das steht in den Paysafecard-Bedingungen, nicht im Casino-Banner. Wer die PIN in Österreich kauft und im selben Währungsraum einsetzt, umgeht diesen Posten vollständig. Das gilt auch für Krypto-Auszahlungen: Wer in Euro einzahlt und in Bitcoin auszahlt, trägt den Wechselkurs und die Netzwerkgebühr – das sollte eingepreist sein.
Ein letzter Hinweis zur Kostenkontrolle: Restguthaben regelmäßig prüfen. Ein myPaysafe-Konto zeigt den Stand, anonyme PINs nicht. Wer Restbeträge von 5 oder 10 Euro auf mehreren PINs verstreut hat, verliert den Überblick und lässt sie verfallen. Bündeln, dann nutzen – nicht sammeln und vergessen. Das ist der Unterschied zwischen Prepaid als Werkzeug und Prepaid als Schubladenfund.
Fallen bei Paysafecard Gebühren an und wann?
Ja, vor allem bei Inaktivität des Guthabens. Ohne Registrierung fällt ab dem zweiten Monat eine monatliche Bereitstellungsgebühr auf Restguthaben an, mit myPaysafe-Konto nach etwa zwölf Monaten ohne Transaktion; Casino-Einzahlungen selbst sind meist ohne Zusatzgebühr, Rückerstattungen, Rückbuchungen oder Währungswechsel können dagegen zusätzliche Kosten auslösen.
Spielangebot, Schutz und Auswahl – worauf AT-Spieler achten
Das „ohne Limit“-Versprechen nützt wenig, wenn das Drumherum nicht trägt. Für Österreich 2026 zählen fünf Prüfpunkte, bevor Geld fließt: Lizenz und Register, Auszahlungsrealität, Verifizierungsreife, Spielerschutz-Werkzeuge und Bonusbedingungen ohne „geschenkt“-Illusion. Wer diese fünf in zehn Minuten prüft, spart sich danach Stunden an Rückfragen. Und wer sie ignoriert, tauscht die Freiheit vom deutschen Limit gegen Unklarheit bei Auszahlung und Schutz.
Lizenz und Register zuerst. Ein Blick ins MGA- oder Curacao-Register klärt, ob die Lizenznummer existiert und zu welchem Betreiber sie gehört. Ein Siegel im Footer ist kein Nachweis. Wer dort nichts findet oder nur ein generisches Logo sieht, zieht weiter. Das ist keine Formalie – Lizenz bedeutet Anlaufstelle bei Streitigkeiten. Ohne prüfbare Lizenz gibt es im Konfliktfall keinen Hebel außer dem Kundendienst. Gerade bei Curacao-Anbietern lohnt der zweite Blick: Seit der Reform sind neue Lizenznummern im Umlauf, alte Anerkennungen laufen aus. Wer eine Nummer findet, prüft das Ausstellungsdatum gleich mit.
Auszahlungsrealität schlägt Bonusversprechen. Entscheidend sind dokumentierte Auszahlungszeiten je Methode, klare Schwellen und ein erreichbarer Kundendienst. Ein 500-Prozent-„Geschenk“ mit 60-fachem Umsatz und 5-Euro-Maximaleinsatz ist kein „Geschenk“, sondern ein Rechenexempel gegen die Zeit. Seriöse Anbieter formulieren Umsatz, Einsatzgrenze und Auszahlungsobergrenze verständlich. Wer diese Zahlen nicht findet, spielt blind – und bezahlt die Blindheit mit Zeit. Die Auszahlungsseite sollte Schwellen pro Tag, Woche und Monat benennen, nicht nur „schnell“ versprechen.
Verifizierung früh, nicht erst beim Gewinn. Wer Ausweis und Adresse zeitnah hinterlegt und die Auszahlungsmethode verifiziert, umgeht den Stau bei der ersten größeren Auszahlung. Gerade nach Paysafecard-Einzahlung ist die zweite Schiene – Bank, Geldbörse oder Krypto – die eigentliche Auszahlungsidentität. Ohne verifizierte Auszahlungsmethode hängt jede Gewinnauszahlung, egal wie hoch die Einzahlung war. Das gilt auch für kleine Beträge: Viele Anbieter prüfen erst ab einer Schwelle, manche aber schon bei der ersten Auszahlung. Wer vorbereitet ist, merkt keinen Unterschied.
Spielerschutz ist kein Marketing. Einzahlungslimits auf Anbieterebene, Auszeiten, Selbstsperre und saubere Erreichbarkeit des Kundendienstes gehören zum Pflichtprogramm – auch wenn es kein zentrales OASIS/LUGAS in AT gibt. Wer höhere Limits fährt, sollte eigene Grenzen setzen, bevor die Dynamik übernimmt. Umfang und Ausgestaltung variieren je Anbieter, MGA-Anbieter sind hier in der Regel expliziter als Curacao-Marken. Wer Werkzeuge vermisst, sollte das als Warnsignal lesen, nicht als Freiheit. Ein Anbieter, der keine Limits anbietet, bietet auch keinen Halt.
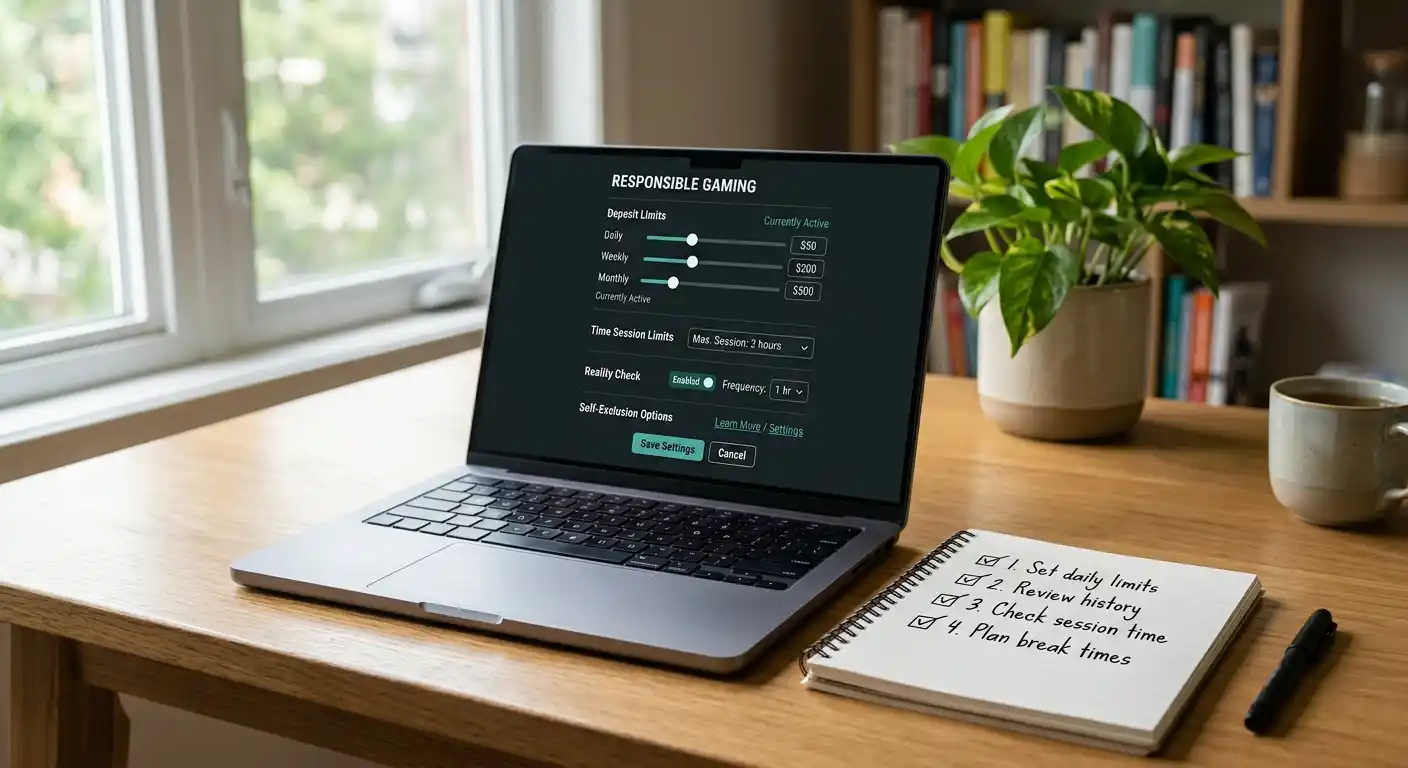
Bonusbedingungen schließlich entscheiden, ob „ohne Limit“ im Alltag hält. Umsatzfaktor, Spielgewichtung, Zeitfenster und Maximalauszahlung aus Bonusgewinnen sind die vier Zahlen, die zählen. Wer sie nicht findet, sucht weiter. Wer sie findet und versteht, wählt mit offenen Augen – das ist der Unterschied zwischen Unterhaltung und Überraschung. Und wer merkt, dass ein Bonus nur mit Karten- oder Geldbörsen-Einzahlung qualifiziert, zahlt mit Paysafecard eben ohne Bonus – oft die klügere Wahl, weil Umsatz und Einsatzgrenzen entfallen. Das ist kein Verzicht, sondern oft der schnellere Weg zur Auszahlung.
Ein letzter Gedanke zur Auswahl: Nicht der höchste Bonus gewinnt, sondern der klarste Pfad von der Einzahlung zur Auszahlung. Wer diesen Pfad vor der ersten Einzahlung kennt – welche Methode, welche Verifizierung, welche Schwelle – spielt ruhiger und spart sich die häufigsten Anfragen beim Kundendienst. Paysafecard ist dafür ein starkes Werkzeug, weil es die Einzahlung bewusst macht. Der Rest ist Vorbereitung.
Casinos ohne Limits, ohne Lizenz und ausländische Anbieter – 2026
Inhalt erstellt vom Team «Blog»