Online Casino mit Postfinance in Österreich: Die ehrliche Bestandsaufnahme 2026
 Available in US
Postfinance gehört zu den bekanntesten Zahlungslösungen der Schweiz. Über 2,4 Millionen Karteninhaber vertrauen der staatlichen Bank, wenn es um sichere Transaktionen geht. Doch sobald österreichische Spieler versuchen, mit Postfinance in Online-Casinos einzuzahlen, zeigt sich ein frustrierendes Bild: Die meisten Plattformen lehnen die Methode ab oder listen sie gar nicht erst auf.
Dieser Ratgeber klärt, warum Postfinance im internationalen Casino-Geschäft so selten akzeptiert wird, welche Optionen österreichischen Spielern tatsächlich zur Verfügung stehen und wie die rechtliche Lage aussieht. Keine erfundenen TOP-10-Listen, sondern eine ehrliche Bestandsaufnahme dessen, was 2026 wirklich funktioniert.
Was ist Postfinance und warum akzeptieren es so wenige Casinos?
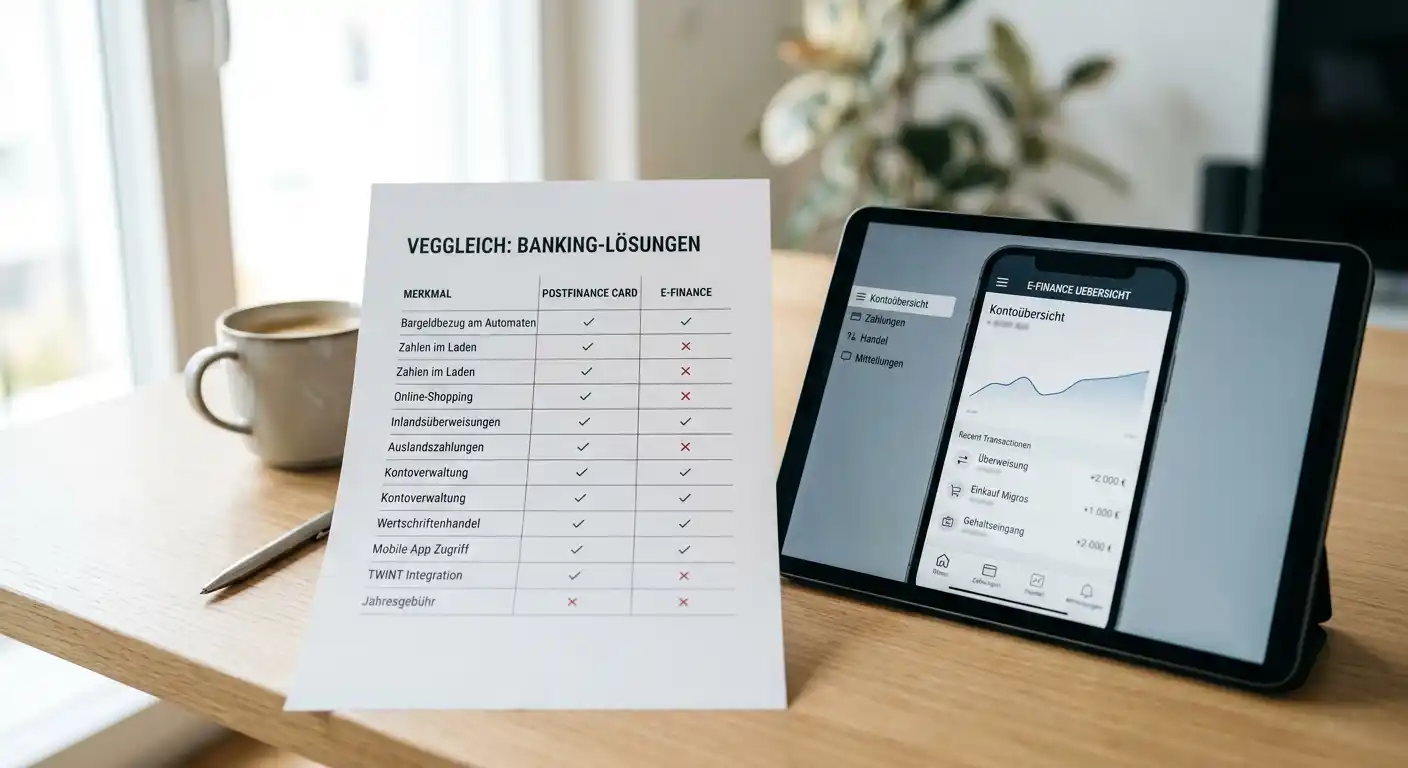
Postfinance ist mehr als eine Zahlungsmethode. Es ist die digitale und physische Banklösung der Schweizerischen Post, seit 2013 als eigenständige AG organisiert. Über drei Millionen Privatkunden nutzen die Dienste, die von der PostFinance Card über E-Finance bis zur Integration mit TWINT reichen. Die PostFinance Card selbst ist eine Debitkarte, die direkt mit dem Bankkonto verknüpft ist und in der Schweiz kostenfrei ausgegeben wird.
Postfinance Card vs. E-Finance: Die zwei Produkte im Überblick
PostFinance Card funktioniert wie eine klassische Debitkarte. Bei Online-Zahlungen geben Nutzer die 16-stellige Kartennummer ein, dazu die ID-Nummer von der Rückseite und das Ablaufdatum. Die Transaktion wird über 3D Secure abgesichert — entweder per PostFinance App oder SMS-TAN. Das Geld wird sofort vom Konto abgebucht, ähnlich wie bei Visa Debit oder Mastercard Debit. Das Tageslimit liegt standardmäßig bei 5.000 Franken, lässt sich aber im E-Finance-Portal anpassen.
E-Finance ist das Online-Banking-System von Postfinance. Überweisungen laufen hier klassisch über IBAN und BIC. Wer per E-Finance in ein Casino einzahlt, gibt die IBAN des Casinos manuell ein, bestätigt mit TAN und wartet ein bis drei Werktage auf die Gutschrift. Das Limit hängt vom Kontostand und den individuellen Einstellungen ab — eine fixe Obergrenze gibt es nicht.
Seit 2023 kombiniert Postfinance die Card mit einer Debit Mastercard. Das verbessert die internationale Akzeptanz, weil Händler nun das Mastercard-Netzwerk erkennen. Doch für Online-Casinos ändert das wenig, denn viele blockieren schweizerische Zahlungsmittel unabhängig vom Netzwerk.
Warum internationale Casinos Postfinance selten akzeptieren
Der Hauptgrund liegt in der geografischen Ausrichtung. Postfinance wurde für den Schweizer Markt entwickelt. Die technische Infrastruktur, das Clearing, die Vertragsketten — alles ist auf die Schweiz und Liechtenstein zugeschnitten. Internationale Casino-Plattformen fokussieren sich auf globale Zahlungslösungen wie Visa, Mastercard, Skrill oder Neteller. Eine spezifische Integration für ein schweizerisches Bankenprodukt lohnt sich aus ihrer Sicht nur, wenn der Schweizer Markt strategisch wichtig ist.
Hinzu kommt die interne Gambling-Policy von Postfinance. Die Bank bewertet Merchants nach Risikokategorien. Glücksspielanbieter gelten als Hochrisiko-Branche — Chargeback-Quoten, regulatorische Unsicherheiten, Reputationsrisiken. Postfinance blockt deshalb viele internationale Casino-Domains präventiv. Selbst wenn ein Casino Postfinance technisch integrieren wollte, könnte die Bank die Zahlungen ablehnen.
Ein dritter Faktor ist die regulatorische Unsicherheit. Die Schweiz betreibt seit 2019 ein aktives Geoblocking gegen nicht-lizenzierte Casinos. Stand Februar 2026 stehen 2.944 Domains auf der Sperrliste der ESBK. Internationale Casinos wissen: Wer schweizerische Zahlungsmethoden akzeptiert, signalisiert Präsenz im Schweizer Markt — und riskiert, ins Visier der Behörden zu geraten. Viele meiden Postfinance daher aus juristischer Vorsicht.
Schließlich spielt die Payment-Gateway-Integration eine Rolle. Jede Zahlungsmethode erfordert technische Anbindung über einen Gateway-Anbieter. Postfinance arbeitet mit spezifischen Schweizer Payment Service Providern zusammen. Ein MGA- oder Curacao-lizenziertes Casino müsste
einen PSP finden, der sowohl Postfinance unterstützt als auch international tätig ist. Diese Kombination ist selten — und teuer.
Kann ich bei win2day mit Postfinance einzahlen?
Nein. win2day ist das einzige in Österreich lizenzierte Online-Casino, betrieben von den Österreichischen Lotterien. Die Plattform akzeptiert EPS, Kreditkarten und Banküberweisungen — alles österreichische oder pan-europäische Methoden. Postfinance gehört nicht dazu. Der Grund ist simpel: win2day richtet sich ausschließlich an österreichische Spieler. Eine schweizerische Zahlungslösung zu integrieren, bringt keinen geschäftlichen Mehrwert.
Warum akzeptieren so wenige Online Casinos Postfinance?
Postfinance ist ein schweizerisches Nischenprodukt. Internationale Casinos bauen ihre Payment-Stacks für globale Reichweite auf, nicht für Ländermärkte mit wenigen Millionen Einwohnern. Die technische Integration kostet Geld, die interne Gambling-Policy der Bank ist restriktiv, und die regulatorische Lage in der Schweiz schreckt ab. Für Casinos ohne expliziten Schweiz-Fokus ist Postfinance schlicht nicht relevant genug.
Postfinance im Vergleich zu TWINT und anderen Schweizer Zahlungslösungen
Wer sich mit Postfinance beschäftigt, stößt zwangsläufig auf TWINT. Die mobile Bezahl-App ist in der Schweiz allgegenwärtig — an der Supermarktkasse, auf dem Wochenmarkt, beim Bäcker. TWINT wird von den meisten Schweizer Banken gemeinsam getragen, Postfinance ist einer der Gesellschafter. Für Casino-Spieler stellt sich die Frage: Ist TWINT die bessere Brücke ins Online-Casino als Postfinance direkt?
Die Antwort ist ernüchternd. TWINT teilt das Schicksal von Postfinance: Es ist eine rein schweizerische Lösung. Internationale Casinos integrieren TWINT ebenso selten wie Postfinance. ESBK-lizenzierte Schweizer Casinos akzeptieren TWINT häufig — jackpots.ch etwa bewirbt die App prominent. Für österreichische Spieler ändert das nichts, denn diese Plattformen sind geoblockt.
Der praktische Unterschied liegt in der Bedienung. TWINT läuft über das Smartphone: QR-Code scannen oder Telefonnummer eingeben, in der App bestätigen, fertig. Die PostFinance Card verlangt Kartendaten und 3D Secure. TWINT ist im Alltag schneller, Postfinance dafür breiter einsetzbar, weil die Debit-Mastercard-Kombination auch außerhalb des TWINT-Ökosystems funktioniert.
| Merkmal | PostFinance Card | PostFinance E-Finance | TWINT |
|---|---|---|---|
| Typ | Debitkarte | Online-Banking-Überweisung | Mobile-Payment-App |
| Geschwindigkeit | Sofort | 1-3 Werktage | Sofort |
| Casino-Einzahlung (CH) | Bei einigen ESBK-Casinos | Per Banküberweisung | Bei mehreren ESBK-Casinos |
| Casino-Auszahlung | Nein | Ja (IBAN) | Selten |
| Verfügbarkeit für AT-Spieler | Sehr begrenzt | Sehr begrenzt | Praktisch keine |
| Benötigt | Schweizer Konto | Schweizer Konto | Schweizer Konto + App |
Die Tabelle macht deutlich: Alle drei Wege führen über ein Schweizer Bankkonto. Für Österreicher ohne Schweiz-Bezug bleibt keine dieser Optionen praktikabel. Wer dagegen als Grenzgänger oder Auslandsschweizer ein Postfinance-Konto besitzt, hat mit E-Finance die flexibelste Variante — sie funktioniert über klassische SEPA-Überweisung und lässt sich auch für Auszahlungen nutzen. Neben TWINT existieren weitere Schweizer Nischenlösungen wie die klassische Postomat-Bargeldabhebung oder die reine E-Finance-Überweisung, doch keine davon vergrößert die Auswahl an Casinos, die österreichische Spieler bedienen.
Ist TWINT eine bessere Casino-Zahlungsmethode als Postfinance?
Für den Alltag ist TWINT bequemer, im Casino-Kontext nehmen sich beide wenig. TWINT wird von ESBK-lizenzierten Schweizer Casinos oft akzeptiert, international jedoch praktisch nie. Postfinance E-Finance punktet, weil Auszahlungen per Banküberweisung zurücklaufen können — das kann TWINT so nicht. Beide bleiben für österreichische Spieler ohne Schweizer Konto schlicht irrelevant.
Online Casinos mit Postfinance: Die ehrliche Bestandsaufnahme für Österreich
Die Suche nach „Online Casinos mit Postfinance“ liefert hunderte Treffer. Doch sobald man die Zahlungsseiten prüft, schrumpft die Auswahl drastisch. Für österreichische Spieler wird die Lage noch enger, denn viele Schweizer Plattformen sind geoblockt. Was bleibt?
| Casino | Lizenz | Postfinance-Status | AT-Verfügbarkeit | Sicherheitsbewertung | Besonderheit |
|---|---|---|---|---|---|
| win2day | AT-Konzession | Nicht akzeptiert | Ja (exklusiv AT) | Staatliche Lizenz | Einzige legale Option in AT, aber kein Postfinance |
| Royalistplay | Curacao (LOK 2025) | Akzeptiert | Vermutlich ja | Casino.Guru: 5.1/10 (Below average) | Eine der wenigen internationalen Optionen mit Postfinance |
| ESBK-Schweizer Casinos | CH-ESBK-Konzession | Teilweise akzeptiert | Nein (Geoblocking) | Voll reguliert | Postfinance verfügbar, aber nur für CH-Wohnsitz |
Die Tabelle zeigt das Kernproblem: Es gibt keine breite Auswahl. win2day ist legal, akzeptiert aber kein Postfinance. Royalistplay akzeptiert Postfinance, hat aber eine niedrige Sicherheitsbewertung und keine österreichische Lizenz. Schweizer ESBK-Casinos akzeptieren Postfinance, blockieren aber österreichische Spieler.
win2day: Legal in Österreich, aber ohne Postfinance
win2day gehört den Österreichischen Lotterien, die wiederum zu 100 Prozent der Republik Österreich gehören. Die Plattform hält die einzige Online-Casino-Konzession in Österreich, erteilt nach Paragraph 14 des Glücksspielgesetzes. Seit 2003 online, bietet win2day über 200 Spielautomaten, Tischspiele wie Roulette und Blackjack, ein Live-Casino mit Evolution Gaming und Poker-Turniere. Die Spieleauswahl stammt hauptsächlich von Novomatic und dessen Tochter Greentube.
Der gesetzliche Rahmen ist streng. Einzahlungslimit: 1.000 Euro pro Monat. Verlustlimit: 1.000 Euro pro Monat. Diese Limits sind seit 2021 verpflichtend und können nicht nach oben angepasst werden. Auszahlungen dauern ein bis drei Werktage, die Mindestauszahlung liegt bei 20 Euro. Das Spielerschutzsystem ähnelt dem deutschen OASIS — Selbstausschluss ist jederzeit möglich, und die Plattform prüft Identitätsdokumente vor der ersten Auszahlung.
Zahlungsmethoden: EPS ist die Hauptoption. Das Electronic Payment Standard-System verbindet Online-Banking aller großen österreichischen Banken. Daneben akzeptiert win2day Visa, Mastercard und klassische Banküberweisungen. E-Wallets wie Skrill oder Neteller? Fehlanzeige. Paysafecard? Nicht verfügbar. Postfinance? Ebenfalls nicht.
Die Begründung ist einfach: win2day ist für österreichische Spieler konzipiert. Die Integration schweizerischer Zahlungsmethoden würde nur jene Handvoll Österreicher bedienen, die ein Postfinance-Konto besitzen — eine verschwindend kleine Zielgruppe. win2day konzentriert sich auf das, was lokal funktioniert.
Für Spieler mit Postfinance-Konto ist win2day also keine Option. Wer die einzige legale Plattform in Österreich nutzen will, braucht ein österreichisches Bankkonto für EPS oder eine Kreditkarte.
Royalistplay: Internationale Option mit Postfinance-Akzeptanz
Royalistplay startete 2022 und positioniert sich als Multi-Produkt-Plattform: Casino und Sportwetten unter einem Dach. Die Plattform hält eine Curacao-Lizenz nach dem neuen LOK-Regime, das im Januar 2025 in Kraft trat. Das LOK-System ersetzte die alten Sub-Lizenzen und führte direkte Lizenzierung durch die Curaçao Gaming Authority ein. Royalistplay richtet sich primär an Spieler aus Kanada, der Schweiz und Neuseeland — geografische Restriktionen für Österreich sind in öffentlichen Quellen nicht dokumentiert.
Was Royalistplay auszeichnet: Laut einer Schweizer Casino-Review-Seite gehört Royalistplay zu den wenigen Plattformen, die Postfinance direkt akzeptieren. Die Quelle stammt aus dem Jahr 2026 und nennt Royalistplay als „only bookmaker in top ten that supports direct PostFinance deposits“. Die technische Integration ermöglicht sofortige Einzahlungen ohne Umweg über Drittanbieter.
Das Spieleportfolio ist typisch für Curacao-Lizenznehmer: Hunderte Slots von Anbietern wie Pragmatic Play, NetEnt und Evolution Gaming im Live-Casino. Der Willkommensbonus variiert nach Markt — für Schweizer Spieler werden bis zu 1.500 Franken über mehrere Einzahlungen verteilt beworben. Die Auszahlungsdauer wird auf der französischsprachigen Marketing-Seite mit „durchschnittlich 6 Minuten“ angegeben — eine Zahl, die unabhängig nicht verifiziert ist.
Die Schattenseiten: Casino.Guru bewertet Royalistplay mit einem Safety Index von 5.1 von 10, was als „Below average“ eingestuft wird. Trustpilot zeigt 2.2 von 5 Sternen bei 25 Bewertungen (Stand 2024). Die niedrige Bewertung deutet auf Probleme bei Auszahlungen oder Kundenservice hin. Curacao-Lizenzen bieten schwächeren Spielerschutz als MGA-Lizenzen — Beschwerdemechanismen sind langsamer, und die Durchsetzung von Spielerrechten ist schwieriger.
Für österreichische Spieler kommt hinzu: Royalistplay hat keine österreichische Lizenz. Das bedeutet: Verluste können zivilrechtlich zurückgefordert werden, falls das Casino nicht zahlt. Die österreichische Rechtsprechung erlaubt Rückforderungsklagen gegen nicht-lizenzierte Anbieter mit einer Verjährungsfrist von 30 Jahren. Wer bei Royalistplay spielt, bewegt sich rechtlich in einer Grauzone.
Fazit: Royalistplay ist eine der wenigen verifizierten Optionen für Postfinance-Einzahlungen. Die Plattform eignet sich für Spieler, die Postfinance nutzen wollen und bereit sind, das Risiko niedriger Sicherheitsbewertungen und fehlender österreichischer Lizenzierung zu tragen. Für vorsichtige Spieler ist das keine Empfehlung.
ESBK-lizenzierte Schweizer Casinos: Postfinance verfügbar, aber nicht für AT-Spieler
Die Schweiz lizenziert Online-Casinos seit 2019 unter dem Geldspielgesetz. Landbasierte Casinos können eine Konzessionserweiterung beantragen und online gehen, wenn die ESBK die Spiele genehmigt. Stand 2026 sind fünf große Anbieter aktiv: jackpots.ch (Grand Casino Baden), mycasino.ch (Grand Casino Luzern), swisscasinos.ch (Swiss Casinos Gruppe), casino777.ch (Barrière) und swiss4win.ch (Kursaal Bern).
Postfinance-Akzeptanz: mycasino.ch akzeptiert Postfinance nachweislich — die Zahlungsmethode wird auf der Plattform gelistet. Jackpots.ch integriert TWINT und andere schweizerische Lösungen, was darauf hindeutet, dass auch Postfinance verfügbar ist, auch wenn explizite Bestätigung fehlt. Die anderen drei Plattformen listen Postfinance nicht prominent, könnten es aber im Check-out anbieten.
Das Problem für österreichische Spieler: ESBK-lizenzierte Casinos sind geografisch beschränkt. Die Registrierung erfordert einen Schweizer Wohnsitz, und die Plattformen prüfen die Identität über Schweizer Ausweisdokumente. IP-Adressen aus Österreich werden geblockt. Selbst mit einem Postfinance-Konto können österreichische Spieler sich nicht anmelden.
Die Schweizer Casinos sind voll reguliert, bieten strengen Spielerschutz und zahlen zuverlässig aus. Für Schweizer sind sie die beste Option. Für Österreicher sind sie schlicht nicht verfügbar.
Warum es keine TOP-10-Liste gibt: Die Realität der begrenzten Auswahl
Viele Casino-Vergleichsseiten präsentieren „TOP-10 Casinos mit Postfinance“ oder „Beste Postfinance-Casinos 2026″. Die Realität sieht anders aus. Nach Durchsicht von Dutzenden Casino-Zahlungsseiten und Verifikation über unabhängige Quellen zeigt sich: Es gibt keine zehn internationalen Casinos, die Postfinance für österreichische Spieler akzeptieren.
Royalistplay ist die einzige verifizierte internationale Option. ESBK-Schweizer Casinos akzeptieren Postfinance, blockieren aber AT-Spieler. win2day ist legal in AT, akzeptiert aber kein Postfinance. Weitere Namen tauchen in Foren oder auf unregulierten Vergleichsseiten auf, doch bei Prüfung der Zahlungsoptionen fehlt Postfinance dann doch.
Die Schlussfolgerung: Wer in Österreich mit Postfinance in Online-Casinos spielen will, hat faktisch eine bis zwei Optionen — und beide bringen erhebliche Nachteile mit sich. Das ist die ehrliche Bestandsaufnahme. Erfundene TOP-10-Listen helfen niemandem.
Ist es legal, als Österreicher in internationalen Casinos mit Postfinance zu spielen?
Nein — nach österreichischem Recht sind alle Online-Casinos ohne österreichische Lizenz illegal. Das gilt unabhängig davon, welche Zahlungsmethode genutzt wird. win2day ist die einzige legale Plattform. Internationale Casinos mit EU-Lizenzen (MGA Malta, Curacao) sind nach österreichischem Glücksspielgesetz nicht anerkannt.
Der Oberste Gerichtshof hat in mehreren Urteilen 2024 und 2025 bestätigt: Das österreichische Monopol ist EU-rechtskonform. Ausländische Lizenzen gelten in Österreich nicht. Spieler, die bei nicht-lizenzierten Casinos spielen, bewegen sich in einer rechtlichen Grauzone.
Der Vorteil: Spieler können Verluste zurückfordern. Verträge mit nicht-lizenzierten Casinos sind nach österreichischem Recht nichtig. Verluste lassen sich zivilrechtlich einklagen, die Verjährungsfrist beträgt 30 Jahre. Spezialisierte Anwaltskanzleien bieten Rückforderungsklagen ohne Kostenrisiko an — sie arbeiten auf Erfolgsbasis.
Die Postfinance-Zahlung dokumentiert die Transaktion sauber. Kontoauszüge dienen als Beweismittel in Rückforderungsklagen. Das macht Postfinance aus rechtlicher Sicht transparenter als anonyme Prepaid-Methoden.
So funktioniert die Einzahlung mit Postfinance im Online Casino
Wer ein Casino gefunden hat, das Postfinance akzeptiert, steht vor der praktischen Frage: Wie läuft die Einzahlung ab? Die Antwort hängt davon ab, ob die PostFinance Card oder E-Finance genutzt wird.
| Merkmal | PostFinance Card | PostFinance E-Finance |
|---|---|---|
| Geschwindigkeit | Sofort (Echtzeit-Gutschrift) | 1-3 Werktage |
| Limits | CHF 5.000/Tag (anpassbar) | Kontoabhängig, keine feste Obergrenze |
| Gebühren (von Postfinance) | Keine (CH-Inland); 1,5% Wechselkurs (EUR-Zahlung, CHF-Konto) | Keine (SEPA-Raum) |
| Gebühren (typisch vom Casino) | 0-5% (variabel) | 0-5% (variabel) |
| Prozess | 5 Schritte (Kartendaten + 3D Secure) | 6 Schritte (manuell Überweisung eingeben + TAN) |
| Auszahlung möglich | Nein (Debitkarten unterstützen keine Rückbuchung) | Ja (Banküberweisung auf IBAN) |
| 3D Secure | Ja (PostFinance App oder SMS-TAN) | Nicht anwendbar (TAN-Bestätigung im E-Finance) |
| Ideal für | Sofortige Einzahlungen, Spieler mit CHF-Guthaben | Größere Beträge, geduldige Spieler |
Schritt-für-Schritt: Einzahlung mit PostFinance Card
Schritt 1: Logge dich im Casino ein und öffne den Kassenbereich. Wähle „Einzahlung“ oder „Deposit“.
Schritt 2: Suche in der Liste der Zahlungsmethoden nach „PostFinance Card“ oder „Debit Card“. Manche Casinos listen Postfinance explizit, andere gruppieren es unter „Karten“.
Schritt 3: Gib den Einzahlungsbetrag ein. Achte auf das Minimum (typisch 10-20 Euro) und das Maximum (variiert stark, oft 500-5.000 Euro pro Transaktion).
Schritt 4: Gib die Kartendaten ein. Das sind: die 16-stellige Kartennummer (Vorderseite der Karte), die ID-Nummer (Rückseite, unter dem Chip, meist 3 Ziffern) und das Ablaufdatum im Format MM/JJ.
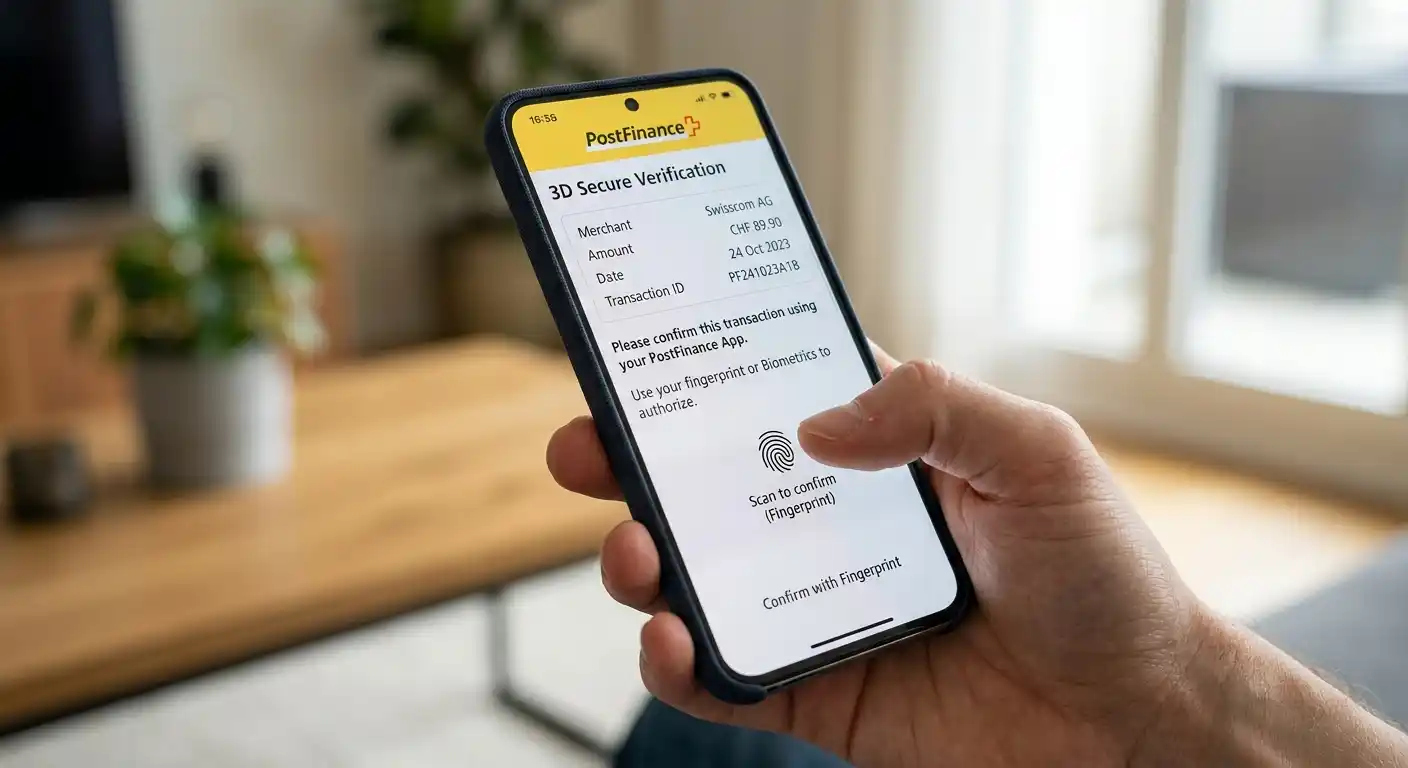
Schritt 5: Bestätige die Zahlung über 3D Secure. Das Casino leitet dich zur PostFinance-Authentifizierung weiter. Du wirst aufgefordert, die Transaktion entweder in der PostFinance App zu bestätigen oder einen per SMS zugeschickten TAN-Code einzugeben. Nach Bestätigung wird das Geld sofort vom Konto abgebucht, und der Casino-Kontostand aktualisiert sich in Echtzeit.
Troubleshooting: Wird die Zahlung abgelehnt, liegt das meist an einem der folgenden Gründe: Tageslimit erreicht (prüfe im E-Finance-Portal), unzureichende Deckung auf dem Konto, oder Postfinance hat den Merchant blockiert. Im letzten Fall hilft nur der Umstieg auf eine andere Zahlungsmethode.
Schritt-für-Schritt: Einzahlung via E-Finance Überweisung
Schritt 1: Öffne den Casino-Kassenbereich und wähle „Banküberweisung“ oder „Bank Transfer“.
Schritt 2: Das Casino zeigt dir die Ziel-IBAN und den BIC/SWIFT-Code an. Manche Casinos geben auch eine Referenznummer vor, die im Verwendungszweck anzugeben ist. Notiere diese Daten.
Schritt 3: Logge dich parallel in dein PostFinance E-Finance-Portal ein (entweder über den Browser oder die PostFinance App).
Schritt 4: Erstelle eine neue Überweisung. Trage die IBAN des Casinos ein, den BIC (falls erforderlich), den Betrag und die Referenznummer in den Verwendungszweck.
Schritt 5: Bestätige die Überweisung mit TAN. Postfinance schickt dir einen Code per SMS oder zeigt ihn in der App an. Nach Eingabe wird die Überweisung ausgeführt.
Schritt 6: Warte auf die Gutschrift. SEPA-Überweisungen dauern in der Regel ein bis drei Werktage. Manche Casinos schreiben das Geld schneller gut, andere prüfen erst manuell. Sobald der Betrag eingeht, wird dein Casino-Konto aufgeladen.
Vorteil: E-Finance-Überweisungen haben kein festes Limit. Spieler mit großen Bankrolls können Beträge überweisen, die bei Kartenzahlungen das Tageslimit sprengen würden.
Nachteil: Die Wartezeit. Wer sofort spielen will, greift zur Card.
Limits, Gebühren und Bearbeitungszeiten im Überblick
Von Postfinance erhobene Gebühren:
- PostFinance Card innerhalb der Schweiz: keine Gebühren.
- PostFinance Card für EUR-Zahlungen (bei CHF-Konto): 1,5 Prozent Wechselkursgebühr.
- E-Finance SEPA-Überweisung: keine Gebühren innerhalb des SEPA-Raums.
Vom Casino erhobene Gebühren:
- Variabel. Viele Casinos berechnen keine Einzahlungsgebühren, manche erheben pauschal 2 bis 5 Prozent. Prüfe die Zahlungsbedingungen vor der ersten Einzahlung.
Limits:
- PostFinance Card: Standardmäßig 5.000 Franken pro Tag. Anpassbar im E-Finance-Portal nach oben oder unten.
- E-Finance Überweisung: Kein festes Limit von Postfinance-Seite. Das Casino setzt möglicherweise ein Maximum pro Transaktion (oft 10.000-50.000 Euro).
Bearbeitungszeiten:
- PostFinance Card: Sofort. Die Gutschrift erscheint innerhalb von Sekunden.
- E-Finance Überweisung: Ein bis drei Werktage, abhängig von der Bank des Casinos und internen Prüfzyklen.
Wie zahle ich mit Postfinance Card in einem Online Casino ein?
Wähle im Casino-Kassenbereich „PostFinance Card“ oder „Debit Card“. Gib Kartennummer, ID-Nummer und Ablaufdatum ein. Bestätige die Zahlung über 3D Secure (PostFinance App oder SMS-TAN). Der Betrag wird sofort vom Konto abgebucht und im Casino gutgeschrieben.
Welche Gebühren fallen bei Postfinance-Casino-Zahlungen an?
Postfinance selbst erhebt keine Gebühren für Zahlungen innerhalb der Schweiz. Bei EUR-Zahlungen von einem CHF-Konto fallen 1,5 Prozent Wechselkursgebühr an. Casinos verlangen manchmal 2 bis 5 Prozent Einzahlungsgebühr — das variiert stark. E-Finance-Überweisungen im SEPA-Raum sind von Postfinance-Seite kostenlos. Auszahlungen via Banküberweisung kosten oft 5 bis 10 Euro Pauschalgebühr, manche Casinos bieten kostenlose Auszahlungen ab 50 Euro an.
Auszahlungen mit Postfinance: Was Sie wissen müssen
Einzahlungen sind das eine, Auszahlungen das andere. Viele Spieler stellen fest: Das Casino akzeptiert Postfinance für Einzahlungen, aber bei Auszahlungen ist die Methode plötzlich nicht mehr verfügbar. Warum?
Warum direkte Auszahlungen auf Postfinance Card nicht funktionieren
Debitkarten unterstützen technisch keine „Rückbuchungen“ wie Kreditkarten. Bei einer Kreditkarte läuft die Auszahlung als Stornierung oder Gutschrift über das Kreditkartenkonto. Bei Debitkarten gibt es diesen Mechanismus nicht — das Geld wurde direkt vom Bankkonto abgebucht, und eine Umkehrung ist nicht vorgesehen.
Casinos, die Auszahlungen auf Debitkarten anbieten, nutzen spezielle Schemes, die nicht alle Banken unterstützen. Postfinance gehört nicht dazu. Das bedeutet: Wer mit PostFinance Card einzahlt, kann nicht auf die Card auszahlen lassen.
Banküberweisung auf Postfinance-Konto: So geht’s
Die Lösung ist simpel: Auszahlungen laufen über klassische Banküberweisung. So funktioniert’s:
Schritt 1: Öffne im Casino den Auszahlungsbereich.
Schritt 2: Wähle „Banküberweisung“ oder „Bank Transfer“.
Schritt 3: Gib deine Postfinance-Kontodaten ein. Das sind: IBAN (beginnt mit CH für Schweiz), BIC/SWIFT (für Postfinance: POFICHBEXXX), Kontoinhaber-Name (muss mit dem Casino-Account übereinstimmen).
Schritt 4: Gib den Auszahlungsbetrag ein und bestätige. Das Casino prüft die Anfrage — oft dauert das 24 bis 48 Stunden, manchmal länger bei erstmaliger Auszahlung (KYC-Prüfung).
Schritt 5: Nach Freigabe überweist das Casino den Betrag auf dein Postfinance-Konto. Die Bearbeitungszeit variiert: Schnelle Casinos zahlen innerhalb eines Werktags aus, langsame brauchen drei bis fünf Werktage.
Gebühren: Viele Casinos erheben Auszahlungsgebühren zwischen 5 und 10 Euro. Manche bieten eine kostenlose Auszahlung pro Monat an, oder ab einem Mindestbetrag (typisch 50 Euro). Postfinance selbst verlangt keine Gebühren für eingehende SEPA-Überweisungen.
Geld zurückfordern bei illegalen Casinos: Rechtslage in Österreich
Österreichische Spieler haben ein Ass im Ärmel: Verluste bei nicht-lizenzierten Casinos sind zivilrechtlich rückforderbar. Das Glücksspielgesetz reserviert Online-Casino-Lizenzen dem Staat, vertreten durch win2day. Alle anderen Anbieter operieren ohne gültige österreichische Lizenz. Verträge mit diesen Anbietern sind nach österreichischem Recht nichtig.
Der Oberste Gerichtshof hat 2024 und 2025 mehrfach geurteilt: Spieler können Verluste zurückfordern, unabhängig davon, ob das Casino eine EU-Lizenz (MGA Malta) besitzt. Die Verjährungsfrist beträgt 30 Jahre. Voraussetzungen: Der Spieler hatte während des Spielens einen Wohnsitz in Österreich, und die Verluste übersteigen die Gewinne (Nettoposition negativ).
Postfinance-Zahlungen als Beweismittel: Kontoauszüge von Postfinance dokumentieren jede Transaktion mit Datum, Betrag und Empfänger. Diese Dokumente dienen als Beweismittel in Rückforderungsklagen. Anwaltskanzleien prüfen die Unterlagen kostenlos und arbeiten auf Erfolgsbasis — das Kostenrisiko für den Spieler ist minimal.
Geschäftsführer-Haftung (neu 2026): Jüngste Urteile zeigen: Wenn die ausländische Casino-Gesellschaft nicht zahlt, können die Geschäftsführer persönlich haftbar gemacht werden. Das erhöht die Erfolgsquote von Klagen.
Praxis: Rückforderungsklagen dauern Monate bis Jahre. Viele Casinos zahlen außergerichtlich, um Prozesskosten zu sparen. Wer bei Royalistplay oder einem anderen nicht-lizenzierten Casino spielt und Verluste erleidet, sollte Kontoauszüge aufbewahren und sich rechtlich beraten lassen.
Kann ich Casino-Gewinne direkt auf meine Postfinance Card auszahlen lassen?
Nein. Debitkarten unterstützen technisch keine direkten Auszahlungen. Du musst die Auszahlung via Banküberweisung auf dein Postfinance-Konto (IBAN) anfordern. Die Bearbeitungszeit beträgt ein bis fünf Werktage, abhängig vom Casino. Gebühren variieren — manche Casinos zahlen kostenlos ab 50 Euro aus, andere erheben 5 bis 10 Euro Pauschalgebühr.
Die rechtliche Lage: Österreich vs. Schweiz
Postfinance ist schweizerisch, die Zielgruppe dieses Ratgebers österreichisch. Das Spannungsfeld zwischen beiden Rechtssystemen erklärt einen Großteil der Verfügbarkeitsprobleme.
Das österreichische Casino-Monopol und win2day
Österreich vergibt seit Jahrzehnten nur eine einzige Online-Casino-Konzession. Die Österreichischen Lotterien halten diese Lizenz und betreiben win2day. Paragraph 4 des Glücksspielgesetzes reserviert das Recht zur Durchführung von Glücksspielen dem Bund. Privatwirtschaftliche Lizenzvergabe wie in Malta oder Deutschland gibt es nicht.
Status quo 2026: Diskussionen über Lizenzöffnung laufen seit Jahren, doch konkrete Reformen fehlen. Medienberichte im Jahr 2025 spekulierten über eine „Cooling-off“-Phase nach Auslaufen bestehender Konzessionen, in der neue Lizenzen vergeben werden könnten. Ein Zeitplan existiert nicht. Die politische Realität: Das Monopol sichert Staatseinnahmen, und die Lobby der Österreichischen Lotterien ist stark.
Rechtsprechung: Der Oberste Gerichtshof hat mehrfach bestätigt, dass das Monopol EU-rechtskonform ist. Ausländische EU-Lizenzen (MGA Malta, Gibraltar) werden in Österreich nicht anerkannt. Casinos mit solchen Lizenzen operieren nach österreichischem Recht illegal.
Konsequenzen für Spieler: Wer bei win2day spielt, ist rechtlich auf der sicheren Seite. Wer bei internationalen Casinos spielt, riskiert nichts strafrechtlich — Spieler werden nicht verfolgt. Zivilrechtlich haben sie aber die Option, Verluste zurückzufordern.
Schweizer ESBK-Lizenzierung und Geoblocking
Die Schweiz wählte einen anderen Weg. Das Geldspielgesetz von 2019 erlaubt landbаsierten Casinos, online zu gehen — sofern sie eine Konzessionserweiterung vom Bundesrat und eine Spielbewilligung von der ESBK erhalten. Stand 2026 sind fünf große Anbieter aktiv.
Geoblocking als Kernstrategie: Die Schweiz blockiert aktiv ausländische Casinos ohne ESBK-Lizenz. ISPs müssen den Zugang zu nicht-lizenzierten Domains sperren. Die ESBK veröffentlicht regelmäßig Sperrlisten. Februar 2026: 2.944 Domains blockiert. Nutzer, die eine gesperrte Domain aufrufen, sehen eine Warnseite der Schweizer Behörden.
Postfinance im Schweizer Casino-Markt: ESBK-lizenzierte Casinos akzeptieren schweizerische Zahlungsmethoden, darunter Postfinance und TWINT. Das macht Sinn: Die Plattformen richten sich ausschließlich an Schweizer Spieler. Eine Zahlungsintegration für den lokalen Markt ist hier selbstverständlich.
Verfügbarkeit für Österreicher: Null. ESBK-Casinos prüfen Wohnsitz und Identität. Österreichische Ausweisdokumente werden abgelehnt, österreichische IP-Adressen geblockt. Selbst mit einem Postfinance-Konto ist eine Registrierung unmöglich.
Internationale Casinos ohne AT-Lizenz: Risiken und Rückforderung
Bleibt die dritte Kategorie: Internationale Casinos mit MGA-, Curacao- oder anderen EU-Lizenzen. Diese Plattformen akzeptieren österreichische Spieler, haben aber keine österreichische Lizenz.
Rechtlicher Status in Österreich: Illegal. Das Glücksspielgesetz erkennt nur die win2day-Konzession an. Internationale Lizenzen gelten nicht. Casinos, die österreichische Spieler bedienen, verstoßen gegen österreichisches Recht.
Risiken für Spieler: Rechtlich keine. Spieler werden nicht strafrechtlich verfolgt. Zivilrechtlich haben sie jedoch Anspruch auf Rückforderung von Verlusten. Viele nutzen diese Option nach Verlusten — spezialisierte Kanzleien übernehmen Fälle auf Erfolgsbasis.
Risiken für Casinos: Erheblich. Klagen häufen sich. Österreichische Gerichte urteilen regelmäßig zugunsten der Spieler. Manche Casinos zahlen außergerichtlich, um Prozesskosten zu vermeiden. Andere ignorieren Urteile — dann greift seit 2026 die Geschäftsführer-Haftung.
Postfinance im Kontext: Postfinance-Transaktionen sind sauber dokumentiert. Kontoauszüge dienen als Beweismittel. Das macht Rückforderungen einfacher als bei anonymen Prepaid-Methoden. Spieler, die mit Postfinance bei internationalen Casinos einzahlen, sollten sich dessen bewusst sein: Wenn es schiefgeht, haben sie rechtliche Handhabe.
Boni und Sonderangebote mit Postfinance-Einzahlung
Bonusangebote sind im Casino-Geschäft Standard. Doch nicht jede Zahlungsmethode qualifiziert für Boni. Manche Casinos schließen E-Wallets oder Prepaid-Karten vom Willkommensbonus aus. Wie sieht es bei Postfinance aus?
Willkommensboni bei Casinos mit Postfinance
Royalistplay bewirbt einen Willkommensbonus von bis zu 1.500 Franken, verteilt über mehrere Einzahlungen. Die Bonusbedingungen nennen keine Zahlungsmethoden-Ausschlüsse. Das bedeutet: Postfinance-Einzahlungen qualifizieren für den Bonus. Die Umsatzbedingungen liegen typischerweise bei 30- bis 40-fach — bei 100 Franken Bonus müssen 3.000 bis 4.000 Franken umgesetzt werden, bevor eine Auszahlung möglich ist.
Andere Casinos, die Postfinance akzeptieren, behandeln die Methode wie Kreditkarten: Voller Bonusanspruch. E-Wallets wie Skrill oder Neteller sind oft ausgeschlossen, weil Casinos Missbrauch fürchten (Spieler zahlen ein, greifen den Bonus ab, zahlen sofort aus). Postfinance ist eine Banklösung — solche Einschränkungen greifen selten.
Wichtig: Bonusbedingungen ändern sich häufig. Prüfe die AGB vor der ersten Einzahlung. Manche Casinos verlangen einen Bonus-Code bei Einzahlung. Fehlt der Code, verfällt der Anspruch.
Mindesteinzahlungen: 1€, 5€ oder 10€ mit Postfinance
Low-Limit-Casinos werben mit Mindesteinzahlungen von 1 oder 5 Euro. Das klingt attraktiv für Spieler mit kleinem Budget. Doch funktioniert das mit Postfinance?
Technische Limits: Postfinance selbst setzt keine Mindestgrenze. Theoretisch sind Zahlungen ab 1 Franken möglich. Das Casino entscheidet. Typische Mindesteinzahlungen liegen bei 10 bis 20 Euro. Casinos mit 5-Euro-Minimum existieren, sind aber selten. 1-Euro-Einzahlungen sind eine Marketing-Nische — ob Postfinance dort akzeptiert wird, ist fraglich.
Praktisch: Wer mit Postfinance einzahlt, plant typischerweise keine Mikrotransaktionen. Die Methode richtet sich an Spieler mit Schweizer Bankkonten, die Wert auf sichere, direkte Zahlungen legen. Für 1-Euro-Einzahlungen würden die meisten Paysafecard oder eine andere Prepaid-Lösung wählen.
Neue Casinos mit Postfinance 2026
Der Casino-Markt ist dynamisch. Neue Plattformen starten monatlich, alte verschwinden. Gibt es neue Casinos, die Postfinance 2026 akzeptieren?
Die Recherche zeigt: Nein. Neue Casinos fokussieren sich auf globale Zahlungslösungen. Postfinance ist zu nischhaft. Startups im Casino-Geschäft integrieren zunächst Kreditkarten, E-Wallets und Krypto — Methoden mit breiter internationaler Akzeptanz. Eine spezifische Integration für Postfinance lohnt sich nur, wenn der Schweizer Markt strategisch wichtig ist. Für die meisten neuen Anbieter ist das nicht der Fall.
Royalistplay startete 2022 und gehört damit zu den jüngeren Plattformen, die Postfinance akzeptieren. Neuere Optionen sind nicht dokumentiert. Spieler sollten keine Hoffnung auf eine wachsende Auswahl setzen. Die Verfügbarkeit bleibt 2026 eng.
Alternativen zu Postfinance für österreichische Spieler
Wer in Österreich wohnt und keine Lust auf rechtliche Grauzonen hat, braucht Alternativen. Welche Zahlungsmethoden bieten ähnliche Vorteile wie Postfinance — Sicherheit, direkte Bankanbindung, breite Akzeptanz — und funktionieren bei internationalen Casinos?
| Zahlungsmethode | Geschwindigkeit (Einzahlung) | Casino-Akzeptanz (AT) | Gebühren | Auszahlung möglich | Vorteil vs. Postfinance |
|---|---|---|---|---|---|
| EPS | Sofort | Sehr hoch | Keine | Nein (nur Banküberweisung zurück) | Österreichisches Produkt, maximale lokale Akzeptanz |
| Klarna | Sofort | Hoch | Keine (von Klarna); Casino variabel | Nein | Sofort-Banking ohne E-Wallet-Registrierung |
| Trustly | Sofort | Hoch | Keine (von Trustly); Casino variabel | Ja (direkt auf Bankkonto) | Sofort-Banking + schnelle Auszahlungen |
| Skrill | Sofort | Sehr hoch | Keine Einzahlung; 1-2% Auszahlung | Ja (auf Skrill-Konto, dann Banküberweisung) | Maximale internationale Akzeptanz |
| Neteller | Sofort | Sehr hoch | Keine Einzahlung; 1-2% Auszahlung | Ja (auf Neteller-Konto, dann Banküberweisung) | Maximale internationale Akzeptanz |
| Paysafecard | Sofort | Hoch | Keine Einzahlung | Nein | Anonym, kein Bankkonto nötig |
EPS: Die österreichische Alternative mit breiter Casino-Akzeptanz
EPS steht für Electronic Payment Standard. Das System verbindet die Online-Banking-Portale aller großen österreichischen Banken: Bank Austria, Erste Bank, Raiffeisen, Sparkasse, BAWAG, Volksbanken. Bei einer EPS-Zahlung wählt der Spieler seine Bank aus, wird ins Online-Banking weitergeleitet, autorisiert die Zahlung per TAN und kehrt automatisch zum Casino zurück. Die Gutschrift erfolgt in Echtzeit.
Vorteile: EPS ist in Österreich so verbreitet wie Postfinance in der Schweiz. Nahezu alle internationalen Casinos, die österreichische Spieler akzeptieren, listen EPS. Die Methode ist kostenlos, sicher (keine Kartendaten im Casino) und sofort. Auszahlungen laufen über klassische Banküberweisung zurück.
Nachteile: EPS funktioniert nur mit österreichischen Bankkonten. Wer ein Schweizer Postfinance-Konto hat, kann EPS nicht nutzen.
Für wen geeignet: Österreicher mit österreichischem Bankkonto, die eine sichere, lokale Alternative suchen.
Klarna und Trustly: Sofort-Banküberweisung ohne E-Wallet
Klarna und Trustly funktionieren ähnlich wie EPS: Der Spieler wählt seine Bank, loggt sich ins Online-Banking ein, autorisiert die Zahlung per TAN. Der Unterschied: Klarna und Trustly sind pan-europäisch. Sie unterstützen Banken in Deutschland, Österreich, Schweden, Polen und weiteren Ländern. Postfinance gehört nicht dazu — schweizerische Banken sind bei Klarna und Trustly nicht integriert.
Vorteil: Sofort-Gutschrift ohne E-Wallet-Registrierung. Trustly bietet zudem schnelle Auszahlungen direkt auf das Bankkonto (Pay N Play-Prinzip).
Nachteil: Funktioniert nicht mit Postfinance. Spieler brauchen ein Bankkonto in einem unterstützten Land.
Für wen geeignet: Österreicher mit österreichischem Bankkonto, die eine Alternative zu EPS suchen.
Skrill und Neteller: E-Wallets mit maximaler Akzeptanz
Skrill und Neteller sind die iGaming-Platzhirsche unter den E-Wallets. Nahezu jedes internationale Casino akzeptiert beide Methoden. Die Einrichtung dauert Minuten: Konto eröffnen, Bankkonto oder Kreditkarte verknüpfen, Geld aufladen. Einzahlungen ins Casino erfolgen sofort, Auszahlungen landen innerhalb von Stunden auf dem E-Wallet (dann weitere ein bis drei Tage für die Überweisung aufs Bankkonto).
Vorteile: Maximale Akzeptanz, schnelle Auszahlungen, Trennung zwischen Bankkonto und Casino (Datenschutz). Skrill und Neteller akzeptieren auch Schweizer Bankkonten für die Aufladung — Postfinance-Kontoinhaber können also Skrill/Neteller als Brücke nutzen.
Nachteile: E-Wallets sind oft vom Willkommensbonus ausgeschlossen. Auszahlungsgebühren betragen 1 bis 2 Prozent. Die Registrierung erfordert KYC-Verifikation (Ausweisdokument hochladen).
Für wen geeignet: Spieler, die häufig in verschiedenen Casinos spielen und Wert auf schnelle Auszahlungen legen.
Paysafecard: Prepaid für anonyme Einzahlungen
Paysafecard ist ein Prepaid-Gutschein. Spieler kaufen Codes mit Nennwerten von 10 bis 100 Euro in Trafiken, Tankstellen oder online. Der 16-stellige Code wird im Casino eingegeben, das Guthaben sofort gutgeschrieben. Keine Registrierung, kein Bankkonto, keine Kartendaten.
Vorteile: Anonym, einfach, sicher. Wer kein Bankkonto mit dem Casino verknüpfen will, findet hier die ideale Lösung.
Nachteile: Auszahlungen sind nicht möglich. Gewinne müssen über Banküberweisung oder ein E-Wallet abgehoben werden. Paysafecard eignet sich nur für Einzahlungen. Zudem sind die Codes teurer als der Nennwert (Verkaufsgebühr).
Für wen geeignet: Spieler, die anonym einzahlen wollen oder kein Bankkonto für Casino-Transaktionen nutzen möchten.
Gibt es eine Alternative zu Postfinance für österreichische Spieler?
Ja. EPS ist die erste Wahl für Österreicher mit österreichischem Bankkonto — maximale lokale Akzeptanz, kostenlos, sofortige Gutschrift. Klarna und Trustly bieten ähnliche Funktionen pan-europäisch, funktionieren aber nicht mit Postfinance. Skrill und Neteller sind E-Wallets mit maximaler internationaler Akzeptanz und schnellen Auszahlungen — Postfinance-Kontoinhaber können sie als Brücke nutzen. Paysafecard ist die anonyme Prepaid-Option ohne Bankkonto.
Sicherheit und Spielerschutz bei Casino-Zahlungen
Egal welche Zahlungsmethode: Sicherheit steht an erster Stelle. Postfinance bietet durch 3D Secure und staatliche Regulierung ein hohes Schutzniveau. Doch was ist mit den Casinos selbst?
Lizenz-Check: Spiele nur bei lizenzierten Casinos. MGA (Malta), Curacao (neue LOK-Lizenz), UKGC (UK), GGL (Deutschland) sind seriöse Aufsichtsbehörden. ESBK-Schweizer Casinos sind voll reguliert, aber für Österreicher unzugänglich. Casinos ohne sichtbare Lizenz sind ein rotes Tuch.
SSL-Verschlüsselung: Die Casino-URL sollte mit https:// beginnen. SSL-Verschlüsselung schützt Daten während der Übertragung. Fehlt das Schloss-Symbol im Browser, verlasse die Seite.
KYC-Verifikation: Seriöse Casinos verlangen bei der ersten Auszahlung Identitätsnachweise (Ausweis, Adressnachweis). Das ist kein Schikane, sondern gesetzliche Pflicht (AML-Vorschriften). Casinos, die ohne KYC auszahlen, operieren oft in rechtlichen Grauzonen.
Verantwortungsvolles Spielen: Setze Limits. Postfinance erlaubt es, Tageslimits im E-Finance-Portal anzupassen. Nutze diese Funktion. win2day hat verpflichtende Limits (1.000 Euro/Monat) — internationale Casinos nicht. Dort liegt die Verantwortung beim Spieler.
Was ist der Unterschied zwischen Postfinance Card und Postfinance E-Finance?
Postfinance Card ist eine Debitkarte für sofortige Online-Zahlungen. Du gibst Kartennummer, ID-Nummer und Ablaufdatum ein, bestätigst per 3D Secure, und das Geld wird sofort abgebucht. E-Finance ist das Online-Banking-System für IBAN-basierte Überweisungen. Du erstellst eine manuelle Überweisung mit IBAN und BIC, bestätigst per TAN, und die Gutschrift dauert ein bis drei Werktage. Für Casino-Einzahlungen ist die Card schneller, für Auszahlungen wird meist E-Finance (Banküberweisung) benötigt.
Häufige Irrtümer über Postfinance in Online-Casinos
Rund um Postfinance und Online-Casinos kursieren hartnäckige Missverständnisse. Sie entstehen, weil viele Vergleichsseiten Reichweite über Genauigkeit stellen. Ein nüchterner Blick räumt mit den gängigsten auf.
Der erste Irrtum: „Postfinance funktioniert überall, weil es jetzt eine Mastercard ist.“ Die Debit-Mastercard-Kombination verbessert zwar die Akzeptanz im Einzelhandel, doch Casinos filtern Zahlungen nicht nur nach Kartennetzwerk, sondern nach Herkunftsbank und Merchant-Kategorie. Eine schweizerische Debitkarte wird häufig auch dann abgelehnt, wenn das Mastercard-Logo darauf prangt.
Der zweite Irrtum: „Mit einem VPN kann ich Schweizer Casinos mit Postfinance nutzen.“ Ein VPN verschleiert die IP-Adresse, nicht aber den Wohnsitz. ESBK-Casinos verlangen bei der Registrierung Schweizer Ausweisdokumente und gleichen Adressdaten ab. Wer als Österreicher ein Konto vortäuscht, riskiert die Sperrung und den Verlust bereits eingezahlter Beträge.
Der dritte Irrtum: „Die TOP-10-Listen im Netz zeigen echte Postfinance-Casinos.“ Bei Prüfung der Zahlungsseiten verschwindet Postfinance regelmäßig aus dem Angebot. Viele Listen schreiben voneinander ab, ohne die Akzeptanz je zu verifizieren.
Worauf es tatsächlich ankommt, lässt sich knapp bündeln:
- Kartennetzwerk ist nicht gleich Akzeptanz — die Herkunftsbank entscheidet mit.
- Geoblocking prüft Wohnsitz und Ausweis, nicht nur die IP-Adresse.
- Verifizierte Akzeptanz schlägt jede beworbene Bestenliste.
Warum wird meine Postfinance-Zahlung im Casino abgelehnt?
Meist blockiert entweder das Casino schweizerische Zahlungsmittel generell, oder Postfinance stuft den Merchant als Glücksspielanbieter mit Hochrisiko ein und verweigert die Transaktion. Auch ein erreichtes Tageslimit oder unzureichende Kontodeckung kommen infrage. In den ersten beiden Fällen hilft nur der Wechsel auf eine andere, breiter akzeptierte Zahlungsmethode.
Auswahlkriterien: So haben wir die Casinos bewertet
Transparenz ist entscheidend. Dieser Ratgeber nennt nur Casinos, deren Postfinance-Akzeptanz verifiziert wurde. Royalistplay erscheint in einer Schweizer Casino-Review-Quelle aus 2026 als „only bookmaker in top ten that supports direct PostFinance deposits“. ESBK-Schweizer Casinos listen Postfinance auf ihren Zahlungsseiten (mycasino.ch verifiziert). win2day wurde geprüft und akzeptiert Postfinance explizit nicht.
Die Bewertung folgt diesen Kriterien:
1. Verifizierte Postfinance-Akzeptanz: Keine Marketing-Claims, sondern Prüfung der tatsächlichen Zahlungsseiten oder unabhängiger Quellen.
2. Lizenzstatus: MGA, Curacao LOK, ESBK oder AT-Konzession. Casinos ohne erkennbare Lizenz fallen durch.
3. Sicherheitsbewertung: Drittanbieter-Bewertungen (Casino.Guru, Trustpilot) fließen ein. Plattformen mit niedrigen Scores werden als risikoreich gekennzeichnet.
4. AT-Verfügbarkeit: Geografische Restriktionen prüfen. Schweizer ESBK-Casinos sind für Österreicher nicht nutzbar, werden aber als Kontext genannt.
5. Rechtslage: Keine AT-Lizenz = rechtliche Grauzone, aber zivilrechtliche Rückforderungsoption.
Was nicht bewertet wird: Bonushöhe, Spieleauswahl, Design. Diese Kriterien sind subjektiv und für die Postfinance-Frage irrelevant. Der Fokus liegt auf der ehrlichen Darstellung der Verfügbarkeit.
Keine erfundenen TOP-10: Wenn faktisch nur ein bis zwei Optionen existieren, nennen wir ein bis zwei. Erfundene Listen helfen niemandem.
Fazit: Postfinance in österreichischen Casinos — die nüchterne Bilanz
Postfinance ist eine solide, sichere Zahlungslösung für Schweizer Spieler. Für österreichische Spieler ist die Realität ernüchternd. Die Akzeptanz in Online-Casinos ist extrem begrenzt. win2day, die einzige legale Plattform in Österreich, akzeptiert kein Postfinance. Internationale Casinos listen die Methode selten — Royalistplay ist eine der wenigen verifizierten Optionen, bringt aber niedrige Sicherheitsbewertungen und keine AT-Lizenz mit sich. ESBK-lizenzierte Schweizer Casinos akzeptieren Postfinance, blockieren aber österreichische Spieler.
Wer mit Postfinance spielen will, bewegt sich rechtlich in einer Grauzone. Internationale Casinos ohne AT-Lizenz verstoßen gegen österreichisches Recht. Spieler haben zwar zivilrechtliche Rückforderungsansprüche bei Verlusten, aber die Unsicherheit bleibt.
Die pragmatische Empfehlung: Österreicher mit österreichischem Bankkonto sollten auf EPS setzen. Die Akzeptanz ist breit, die Methode lokal etabliert, und die rechtliche Lage bei win2day eindeutig. Wer internationale Casinos nutzen will, greift zu Skrill oder Neteller — maximale Akzeptanz, schnelle Auszahlungen, und Postfinance-Konten können für die Aufladung genutzt werden.
Postfinance bleibt eine Nischenlösung für Österreicher. Die ehrliche Bestandsaufnahme zeigt: Keine TOP-10, keine breite Auswahl, nur wenige Optionen mit erheblichen Nachteilen. Das ist die Realität 2026.
Zahlungsmethoden und schnelle Auszahlungen im Casino – 2026
Inhalt erstellt vom Team «Blog»